- Doanh nghiệp sản xuất, lắp ráp ô tô trong nước phải chịu thuế tiêu thụ đặc biệt trong trường hợp nào?
- Thời gian gia hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước được quy định như thế nào?
- Cơ quan quản lý thuế tiếp nhận hồ sơ gia hạn nộp thuế của người nộp thuế đối với ô tô sản xuất hoặc lắp ráp trong nước thông qua những hình thức nào?
Doanh nghiệp sản xuất, lắp ráp ô tô trong nước phải chịu thuế tiêu thụ đặc biệt trong trường hợp nào?
Đối tượng chịu thuế tiêu thụ đặc biệt được quy định tại Điều 2 Luật Thuế tiêu thụ đặc biệt 2008 như sau:
Đối tượng chịu thuế
1. Hàng hóa:
a) Thuốc lá điếu, xì gà và chế phẩm khác từ cây thuốc lá dùng để hút, hít, nhai, ngửi, ngậm;
b) Rượu;
c) Bia;
d) Xe ô tô dưới 24 chỗ, kể cả xe ô tô vừa chở người, vừa chở hàng loại có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng;
đ) Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125cm3;
e) Tàu bay, du thuyền;
...
Đối tượng không chịu thuế tiêu thụ đặc biệt được quy định tại Điều 3 Luật Thuế tiêu thụ đặc biệt 2008 như sau:
Đối tượng không chịu thuế
...
4. Xe ô tô cứu thương; xe ô tô chở phạm nhân; xe ô tô tang lễ; xe ô tô thiết kế vừa có chỗ ngồi, vừa có chỗ đứng chở được từ 24 người trở lên; xe ô tô chạy trong khu vui chơi, giải trí, thể thao không đăng ký lưu hành và không tham gia giao thông;
...
Theo đó, doanh nghiệp sản xuất, lắp ráp ô tô dưới 24 chỗ, kể cả xe ô tô vừa chở người, vừa chở hàng loại có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng thuộc đối tượng phải chịu thuế tiêu thụ đặc biệt.
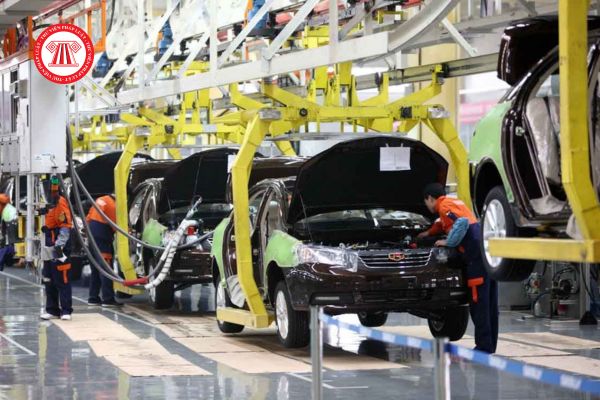
Thời gian gia hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước được quy định như thế nào? (Hình từ Internet)
Thời gian gia hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước được quy định như thế nào?
Thời gian gia hạn nộp thuế được quy định tại khoản 3 Điều 62 Luật Quản lý thuế 2019 như sau:
Gia hạn nộp thuế
...
3. Thời gian gia hạn nộp thuế được quy định như sau:
a) Không quá 02 năm kể từ ngày hết thời hạn nộp thuế đối với trường hợp quy định tại điểm a khoản 1 Điều này;
b) Không quá 01 năm kể từ ngày hết thời hạn nộp thuế đối với trường hợp quy định tại điểm b khoản 1 Điều này.
....
Theo đó, thời gian gia hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước được quy định như sau:
- Không quá 02 năm kể từ ngày hết thời hạn nộp thuế đối với trường hợp cơ sở bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do gặp trường hợp bất khả kháng quy định tại khoản 27 Điều 3 Luật Quản lý thuế 2019;
- Không quá 01 năm kể từ ngày hết thời hạn nộp thuế đối với trường hợp cơ sở sản phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan có thẩm quyền làm ảnh hưởng đến kết quả sản xuất, kinh doanh.
Lưu ý:
Thời hạn gia hạn nộp thuế đối với ô tô sản xuất hoặc lắp ráp trong nước năm 2024 được quy định chi tiết tại khoản 1 Điều 3 Nghị định 65/2024/NĐ-CP như sau:
- Thời gian gia hạn kể từ ngày kết thúc thời hạn nộp thuế tiêu thụ đặc biệt theo quy định của pháp luật về quản lý thuế đến hết ngày 20 tháng 11 năm 2024, cụ thể như sau:
+ Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 5 năm 2024 chậm nhất là ngày 20 tháng 11 năm 2024.
+ Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6 năm 2024 chậm nhất là ngày 20 tháng 11 năm 2024.
+ Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 7 năm 2024 chậm nhất là ngày 20 tháng 11 năm 2024.
+ Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 8 năm 2024 chậm nhất là ngày 20 tháng 11 năm 2024.
+ Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 9 năm 2024 chậm nhất là ngày 20 tháng 11 năm 2024.
Chú ý:
Gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 5, tháng 6, tháng 7, tháng 8 và tháng 9 năm 2024 đối với ô tô sản xuất hoặc lắp ráp trong nước.
Cơ quan quản lý thuế tiếp nhận hồ sơ gia hạn nộp thuế của người nộp thuế đối với ô tô sản xuất hoặc lắp ráp trong nước thông qua những hình thức nào?
Tiếp nhận và xử lý hồ sơ gia hạn nộp thuế được quy định tại Điều 65 Luật Quản lý thuế 2019 như sau:
Tiếp nhận và xử lý hồ sơ gia hạn nộp thuế
1. Cơ quan quản lý thuế tiếp nhận hồ sơ gia hạn nộp thuế của người nộp thuế qua các hình thức sau đây:
a) Nhận hồ sơ trực tiếp tại cơ quan quản lý thuế;
b) Nhận hồ sơ gửi qua đường bưu chính;
c) Nhận hồ sơ điện tử qua cổng giao dịch điện tử của cơ quan quản lý thuế.
...
Theo đó, cơ quan quản lý thuế tiếp nhận hồ sơ gia hạn nộp thuế của người nộp thuế đối với ô tô sản xuất hoặc lắp ráp trong nước thông qua những hình thức sau:
- Nhận hồ sơ trực tiếp tại cơ quan quản lý thuế;
- Nhận hồ sơ gửi qua đường bưu chính;
- Nhận hồ sơ điện tử qua cổng giao dịch điện tử của cơ quan quản lý thuế.
Lưu ý:
Cơ quan quản lý thuế xử lý hồ sơ gia hạn nộp thuế theo quy định sau đây:
- Trường hợp hồ sơ hợp pháp, đầy đủ, đúng mẫu quy định thì thông báo bằng văn bản về việc gia hạn nộp thuế cho người nộp thuế trong thời hạn 10 ngày làm việc kể từ ngày nhận đủ hồ sơ;
- Trường hợp hồ sơ không đầy đủ theo quy định thì thông báo bằng văn bản cho người nộp thuế trong thời hạn 03 ngày làm việc kể từ ngày tiếp nhận hồ sơ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];