- Phương pháp tính hao mòn tài sản cố định hiện nay là gì? Mức hao mòn hằng năm của từng tài sản cố định được xác định ra sao?
- Giá trị còn lại của tài sản cố định được xác định như thế nào?
- Xác định nguyên giá, tỷ lệ hao mòn, thời gian sử dụng để tính hao mòn và giá trị còn lại của tài sản cố định là quyền sử dụng đất, tài sản trên đất của cơ quan Việt Nam ở nước ngoài như thế nào?
Phương pháp tính hao mòn tài sản cố định hiện nay là gì? Mức hao mòn hằng năm của từng tài sản cố định được xác định ra sao?
Căn cứ theo Điều 14 Thông tư 141/2025/TT-BTC có quy định về các phương pháp tính hao mòn tài sản cố định, cụ thể như sau:
(1) Mức hao mòn hằng năm của từng tài sản cố định (trừ trường hợp quy định tại (2), (3), (4), (5), (6), (7), (8), (9)) được xác định theo công thức sau:
Mức hao mòn hằng năm của từng tài sản cố định | = | Nguyên giá của tài sản cố định | x | Tỷ lệ hao mòn (% năm) |
Trong đó, tỷ lệ hao mòn được xác định theo quy định tại khoản 1, khoản 2 Điều 13 Thông tư 141/2025/TT-BTC.
(2) Đối với tài sản cố định được giao, nhận điều chuyển, nhận chuyển giao quy định tại khoản 3 Điều 6, khoản 3 Điều 7 Thông tư 141/2025/TT-BTC thì việc tính hao mòn của tài sản cố định được thực hiện như sau:
- Cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản điều chuyển hoặc được giao nhiệm vụ lập phương án xử lý tài sản có trách nhiệm tính hao mòn tài sản đến năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản để làm căn cứ xác định giá trị còn lại của tài sản giao, điều chuyển như sau:
+ Đối với trường hợp quy định tại điểm a.1 khoản 3 Điều 6, điểm a.1 khoản 3 Điều 7 Thông tư 141/2025/TT-BTC, mức hao mòn hằng năm của tài sản được xác định theo công thức quy định tại (1); số hao mòn lũy kế được xác định theo công thức quy định tại (10);
+ Đối với trường hợp quy định tại điểm a.2, điểm a.3 khoản 3 Điều 6, điểm a.2 khoản 3 Điều 7 Thông tư 141/2025/TT-BTC, mức hao mòn tại cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản được giao, nhận điều chuyển, chuyển giao là số hao mòn lũy kế của tài sản tính đến năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản và được xác định theo công thức sau:
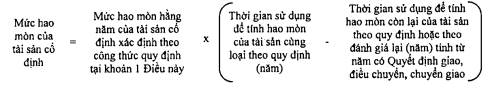
Trong đó, thời gian sử dụng để tính hao mòn của tài sản cùng loại được xác định theo quy định tại khoản 1, khoản 2 Điều 13 Thông tư 141/2025/TT-BTC.
+ Đối với trường hợp quy định tại điểm a.4 khoản 3 Điều 6, điểm a.3 khoản 3 Điều 7 Thông tư 141/2025/TT-BTC, mức hao mòn đồng thời là số hao mòn lũy kế của tài sản tính đến năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản được xác định theo công thức sau:
Mức hao mòn của tài sản cố định | = | Nguyên giá của tài sản cố định | - | Giá trị còn lại của tài sản cố định theo đánh giá lại |
+ Trường hợp năm bàn giao, tiếp nhận tài sản khác với năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản thì cơ quan, tổ chức, đơn vị, doanh nghiệp có tài sản điều chuyển hoặc được giao nhiệm vụ lập phương án xử lý tài sản phải tính bổ sung số hao mòn của thời gian tính từ năm trình cơ quan, người có thẩm quyền quyết định giao, điều chuyển, chuyển giao tài sản đến năm bàn giao, tiếp nhận tài sản giao, điều chuyển, chuyển giao để ghi vào Biên bản bàn giao, tiếp nhận tài sản. Mức hao mòn của 01 năm xác định theo công thức quy định tại (1).
- Cơ quan, tổ chức, đơn vị, doanh nghiệp tiếp nhận tài sản giao, điều chuyển có trách nhiệm tính hao mòn tài sản từ năm tiếp nhận tài sản đưa vào sử dụng. Mức hao mòn hằng năm của tài sản được xác định theo công thức quy định tại (1).
(3) Đối với tài sản cố định khi kiểm kê phát hiện thừa quy định tại khoản 5 Điều 6, khoản 5 Điều 7 Thông tư 141/2025/TT-BTC thì mức hao mòn hằng năm của tài sản kể từ sau năm đầu tiên ghi sổ kế toán tại cơ quan, tổ chức, đơn vị, doanh nghiệp được xác định theo công thức quy định tại (1).
Riêng năm đầu tiên ghi sổ kế toán tại cơ quan, tổ chức, đơn vị, doanh nghiệp (năm kiểm kê phát hiện thừa) thì mức hao mòn của tài sản được xác định theo công thức sau:
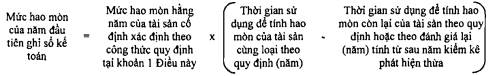
Trong đó, thời gian sử dụng để tính hao mòn của tài sản cùng loại được xác định theo quy định tại khoản 1, khoản 2 Điều 13 Thông tư 141/2025/TT-BTC.
(4) Đối với tài sản cố định hình thành trong quá trình liên doanh, liên kết theo hình thức không hình thành thành pháp nhân mới quy định tại khoản 7 Điều 6 Thông tư 141/2025/TT-BTC và tài sản cố định đơn vị sự nghiệp được nhận sau khi hết thời hạn liên doanh, liên kết theo hình thức hình thành pháp nhân mới quy định tại khoản 8 Điều 6 Thông tư 141/2025/TT-BTC thì mức hao mòn hằng năm của tài sản kể từ sau năm đầu tiên ghi sổ kế toán tại đơn vị (sau năm kết thúc thời hạn liên doanh, liên kết) được xác định theo công thức quy định tại (1).
Riêng năm đầu tiên ghi sổ kế toán tại đơn vị thì mức hao mòn của tài sản được xác định theo công thức sau:
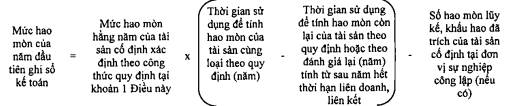
Trong đó, thời gian sử dụng để tính hao mòn của tài sản cùng loại được xác định theo quy định tại khoản 1, khoản 2 Điều 13 Thông tư 141/2025/TT-BTC.
(5) Đối với tài sản cố định thuộc về cơ quan, tổ chức, đơn vị thực hiện thuê mua sau khi hết thời gian thuê mua theo hợp đồng quy định tại khoản 9 Điều 6 Thông tư 141/2025/TT-BTC thì mức hao mòn hằng năm của tài sản kể từ sau năm đầu tiên ghi sổ kế toán tại cơ quan thực hiện thuê mua được xác định theo công thức quy định tại (1).
Riêng năm đầu tiên ghi sổ kế toán tại cơ quan thực hiện thuê mua thì mức hao mòn của tài sản được xác định theo công thức sau:
Mức hao mòn của năm đầu tiên ghi sổ kế toán | = | Mức hao mòn hàng năm của tài sản cố định xác định theo công thức quy định tại khoản 1 Điều này | x | Thời gian đã sử dụng của tài sản (năm) |
(6) Đối với tài sản cố định có thay đổi nguyên giá thuộc trường hợp thực hiện nâng cấp, mở rộng tài sản cố định theo dự án được cơ quan, người có thẩm quyền phê duyệt quy định tại điểm b khoản 1 Điều 9 Thông tư 141/2025/TT-BTC thì mức hao mòn hằng năm của tài sản từ năm thay đổi nguyên giá được xác định theo công thức sau:
Mức hao mòn hàng năm của tài sản cố định | = | Nguyên giá của tài sản cố định sau khi thay đổi | x | Tỷ lệ hao mòn của tài sản cùng loại (% năm) |
Trong đó, tỷ lệ hao mòn của tài sản cùng loại được xác định theo quy định tại khoản 1, khoản 2 Điều 13 Thông tư 141/2025/TT-BTC.
(7) Đối với tài sản cố định có điều chỉnh, thay đổi nguyên giá theo quy định tại điểm a, điểm d khoản 2 Điều 6 và điểm c, điểm d khoản 1 Điều 9 Thông tư 141/2025/TT-BTC:
- Mức hao mòn hằng năm của tài sản cố định từ năm điều chỉnh, thay đổi nguyên giá được xác định theo công thức sau:
Mức hao mòn hằng năm của tài sản cố định | = | Nguyên giá của tài sản cố định sau khi điều chỉnh, thay đổi | x | Tỷ lệ hao mòn của tài sản cùng loại (% năm) |
Trong đó, tỷ lệ hao mòn của tài sản cùng loại được xác định theo quy định tại khoản 1, khoản 2 Điều 13 Thông tư 141/2025/TT-BTC.
Riêng năm cuối cùng của thời gian sử dụng để tính hao mòn tài sản cố định theo quy định:
Mức hao mòn của tài sản bằng (=) giá trị còn lại của tài sản cố định tính đến ngày 31 tháng 12 của năm liền trước năm cuối cùng của thời gian sử dụng để tính hao mòn. |
- Trường hợp tại thời điểm điều chỉnh, thay đổi nguyên giá đã hết thời gian sử dụng để tính hao mòn của tài sản theo quy định thì mức hao mòn của năm điều chỉnh, thay đổi nguyên giá được xác định theo công thức sau:
Mức hao mòn hằng năm của năm điều chỉnh, thay đổi nguyên giá | = | Nguyên giá sau khi điều chỉnh thay đổi | - | Số hao mòn lũy kế, khấu hao đã trích tính đến năm liên trước năm điều chỉnh, thay đổi nguyên giá |
Các năm tiếp theo không phải tính hao mòn, khấu hao tài sản cố định.
(8) Đối với tài sản cố định có thay đổi nguyên giá thuộc trường hợp bị mất một phần hoặc hư hỏng nghiêm trọng do thiên tai, sự cố bất khả kháng hoặc những tác động đột xuất khác quy định tại điểm đ khoản 1 Điều 9 Thông tư 141/2025/TT-BTC thì mức hao mòn hằng năm của tài sản từ năm thay đổi nguyên giá được xác định theo công thức sau:
Mức hao mòn hằng năm của tài sản cố định | = | Nguyên giá của tài sản cố định sau khi thay đổi / Thời gian sử dụng để tính hao mòn còn lại của tài sản theo đánh giá lại (năm) |
(9) Trường hợp mua sắm tài sản cố định đã qua sử dụng thì mức hao mòn hằng năm của tài sản được xác định theo công thức sau:
Mức hao mòn hằng năm của tài sản cố định | = | Nguyên giá của tài sản cố định hình thành từ mua sắm / Thời gian sử dụng để tính hao mòn của tài sản |
Trong đó, thời gian sử dụng để tính hao mòn của tài sản được xác định theo quy định tại điểm h khoản 1 Điều 13 Thông tư 141/2025/TT-BTC.
(10) Số hao mòn lũy kế, khấu hao đã trích của từng tài sản cố định được xác định theo công thức sau:
Số hao mòn lũy kế, khấu hao đã trích tính đến ngày 31 tháng 12 năm (n) | = | Số hao mòn lũy kế, khấu hao đã trích tính đến ngày 31 tháng 12 năm (n-1) | + | Mức hao mòn, khấu hao tài sản cố định của năm (n) xác định theo quy định tại Thông tư 141/2025/TT-BTC |
(11) Số hao mòn tài sản cố định cho năm cuối cùng thuộc then gian sử dụng để tính hao mòn của tài sản cố định được xác định là hiệu số giữa nguyên giá và số hao mòn luỹ kế, khấu hao đã trích của tài sản cố định đó xác định theo quy định tại (10).
Phương pháp tính hao mòn tài sản cố định hiện nay là gì? Mức hao mòn hằng năm của từng tài sản cố định được xác định ra sao? (Hình từ Internet)
Giá trị còn lại của tài sản cố định được xác định như thế nào?
Căn cứ theo Điều 16 Thông tư 141/2025/TT-BTC có quy định như sau:
(1) Giá trị còn lại của tài sản cố định để ghi sổ kế toán được xác định theo công thức sau:
Giá trị còn lại của tài sản cố định tính đến ngày 31 tháng 12 năm (n) | = | Nguyên giá năm (n) của tài sản cố định | - | Số hao mòn lũy kế, khấu hao đã trích của tài sản tính đến ngày 31 tháng 12 năm (n) |
(2) Đối với tài sản cố định được đánh giá lại giá trị tài sản quy định tại điểm a.4 khoản 3, điểm a.2 khoản 4, điểm a.3 khoản 5, điểm b khoản 8 Điều 6, điểm a.3 khoản 3, điểm a.2 khoản 4, điểm a.2 khoản 5 Điều 7 và điểm c khoản 3, khoản 5 Điều 10 Thông tư 141/2025/TT-BTC thì giá trị còn lại của tài sản cố định khi đánh giá lại là giá trị còn lại của tài sản cố định theo đánh giá lại.
Xác định nguyên giá, tỷ lệ hao mòn, thời gian sử dụng để tính hao mòn và giá trị còn lại của tài sản cố định là quyền sử dụng đất, tài sản trên đất của cơ quan Việt Nam ở nước ngoài như thế nào?
Căn cứ theo Điều 17 Thông tư 141/2025/TT-BTC có quy định như sau:
(1) Đối với trường hợp cơ quan Việt Nam tại nước ngoài mua sắm hoặc nhận chuyển nhượng tài sản trên đất (gắn với quyền sử dụng đất) và không tách riêng được giá trị quyền sử dụng đất, giá trị tài sản trên đất:
- Việc xác định nguyên giá quyền sử dụng đất thực hiện theo quy định tại Điều 15a Nghị định 166/2017/NĐ-CP, được bổ sung tại khoản 4 Điều 4 Nghị định 286/2025/NĐ-CP ngày của 03 tháng 11 năm 2025 của Chính phủ sửa đổi, bổ sung một số điều của các Nghị định trong lĩnh vực quản lý, sử dụng tài sản công (sau đây gọi là Điều 15a Nghị định 166/2017/NĐ-CP).
- Nguyên giá tài sản trên đất được xác định theo công thức sau:
Nguyên giá tài sản trên đất | = | Giá trị tài sản trên đất | + | Các khoản thuế (không bao gồm các khoản thuế được khấu trừ, hoàn lại); các khoản phí, lệ phí theo quy định của pháp luật về phí và lệ phí | + | Chi phí khác (nếu có) |
Trong đó:
+ Giá trị tài sản trên đất thực hiện theo quy định tại Điều 15a Nghị định 166/2017/NĐ-CP;
+ Chi phí khác (nếu có) là các chi phí hợp lý liên quan trực tiếp đến việc mua sắm tài sản cố định mà cơ quan mua sắm tài sản đã chi ra tính đến thời điểm đưa tài sản cố định vào sử dụng.
Trường hợp phát sinh chi phí chung cho nhiều tài sản cố định thì cơ quan mua sắm tài sản thực hiện phân bổ chi phí cho từng tài sản cố định theo tiêu chí cho phù hợp (như: số lượng, giá trị ghi trên hóa đơn của tài sản cố định phát sinh chi phí chung...).
- Việc xác định nguyên giá tài sản trên đất trong trường hợp thay đổi nguyên giá thực hiện theo quy định tại các điểm a, b, c, d và đ khoản 1 Điều 9, Điều 10 Thông tư 141/2025/TT-BTC.
- Việc xác định thời gian sử dụng để tính hao mòn và tỷ lệ hao mòn tài sản cố định là nhà thực hiện theo quy định tại Điều 13 Thông tư 141/2025/TT-BTC tương ứng với loại tài sản là nhà, công trình xây dựng và vật kiến trúc.
- Việc xác định giá trị còn lại của tài sản cố định là nhà thực hiện theo quy định tại Điều 16 Thông tư 141/2025/TT-BTC.
(2) Đối với trường hợp không thuộc phạm vi quy định tại (1) thì thực hiện theo quy định tại các Điều 6, 7, 9, 10, 11, 12, 13, 14 và 16 Thông tư 141/2025/TT-BTC.
Riêng nguyên giá tài sản cố định vô hình là quyền sử dụng đất được xác định là toàn bộ các chi phí mà cơ quan đại diện Việt Nam tại nước ngoài đã chi ra để có được tài sản đó, trường hợp điều chỉnh giá trị quyền sử dụng đất thì nguyên giá được xác định là giá trị quyền sử dụng đất theo quy định tại Điều 15a Nghị định 166/2017/NĐ-CP sau khi thay đổi (nếu có) cộng (+) các khoản thuế (không bao gồm các khoản thuế được khấu trừ, hoàn lại) và các khoản phí, lệ phí theo quy định của pháp luật về phí và lệ phí.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];