Phương pháp dòng tiền chiết khấu là gì?
Căn cứ Điều 3 Chuẩn mực thẩm định giá Việt Nam về cách tiếp cận từ thu nhập được ban hành kèm theo Thông tư 32/2024/TT-BTC quy định như sau:
Giải thích từ ngữ
Trong Chuẩn mực thẩm định giá Việt Nam này, các từ ngữ dưới đây được hiểu như sau:
1. Cách tiếp cận từ thu nhập là cách thức xác định giá trị của tài sản thông qua việc quy đổi dòng tiền trong tương lai có được từ tài sản về giá trị hiện tại.
2. Phương pháp vốn hóa trực tiếp là phương pháp thẩm định giá xác định giá trị của tài sản dựa trên cơ sở quy đổi dòng thu nhập thuần ổn định hàng năm dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng tỷ suất vốn hóa phù hợp.
3. Phương pháp dòng tiền chiết khấu là phương pháp thẩm định giá xác định giá trị của tài sản dựa trên cơ sở quy đổi các dòng tiền trong tương lai dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp.
...
Theo đó, phương pháp dòng tiền chiết khấu là phương pháp thẩm định giá xác định giá trị của tài sản dựa trên cơ sở quy đổi các dòng tiền trong tương lai dự kiến có được từ tài sản về giá trị hiện tại thông qua việc sử dụng tỷ suất chiết khấu phù hợp.
Phương pháp dòng tiền chiết khấu là gì? Công thức được sử dụng trong phương pháp dòng tiền chiết khấu là gì? (Hình từ Internet)
Công thức được sử dụng trong phương pháp dòng tiền chiết khấu là gì?
Căn cứ Điều 8 Chuẩn mục thẩm định giá Việt Nam về cách tiếp cận từ thu nhập được ban hành kèm theo Thông tư 32/2024/TT-BTC quy định công thức được sử dụng trong phương pháp dòng tiền chiết khấu như sau:
(1) Công thức chung:
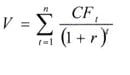
(2) Công thức trong một số trường hợp cụ thể:
- Đối với dòng tiền một giai đoạn, dòng tiền hàng năm bằng nhau và bằng hằng số là A, t → n
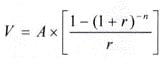
- Đối với dòng tiền hai giai đoạn:
+ Trường hợp dòng tiền hàng năm khác nhau đến năm n, từ năm n + 1 trở đi ổn định, t → ∞.
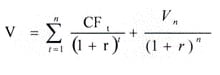
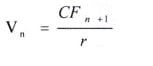
+ Trường hợp dòng tiền hàng năm khác nhau đến năm n, từ năm n + 1 trở đi tăng trưởng đều với tốc độ là g%/năm (với g < r) và t → ∞:
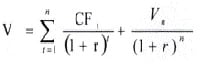
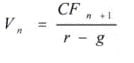
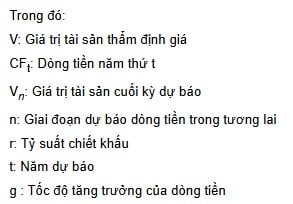
Lưu ý: Nội dung thực hiện phương pháp dòng tiền chiết khấu như sau:
- Xác định giai đoạn dự báo dòng tiền trong tương lai;
- Xác định dòng tiền dự báo trên cơ sở ước tính thu nhập từ tài sản và ước tính chi phí liên quan đến việc khai thác, vận hành tài sản;
- Xác định giá trị tài sản cuối kỳ dự báo;
- Xác định tỷ suất chiết khấu;
- Xác định giá trị của tài sản theo công thức dòng tiền chiết khấu.
Phương pháp thẩm định giá sử dụng trong cách tiếp từ thu nhập không áp dụng với các trường hợp nào?
Căn cứ Điều 4 Chuẩn mục thẩm định giá Việt Nam về cách tiếp cận từ thu nhập được ban hành kèm theo Thông tư 32/2024/TT-BTC quy định như sau:
Cách tiếp cận từ thu nhập và các phương pháp thẩm định giá sử dụng trong cách tiếp cận từ thu nhập
1. Cách tiếp cận từ thu nhập được áp dụng đối với các tài sản tạo ra thu nhập cho người sở hữu/người sử dụng, có thể dự báo được thu nhập từ tài sản trong tương lai và tính được tỷ suất vốn hóa hoặc tỷ suất chiết khấu phù hợp.
2. Phương pháp thẩm định giá sử dụng trong cách tiếp từ thu nhập là phương pháp vốn hóa trực tiếp và phương pháp dòng tiền chiết khấu được áp dụng cho các tài sản đáp ứng điều kiện quy định tại khoản 1 Điều này, trừ các trường hợp sau:
a) Đối với tài sản là doanh nghiệp, phương pháp thẩm định giá sử dụng trong cách tiếp cận từ thu nhập là phương pháp chiết khấu dòng tiền tự do của doanh nghiệp, phương pháp chiết khấu dòng cổ tức và phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu, thực hiện theo quy định tại Chuẩn mực thẩm định giá Việt Nam về Thẩm định giá doanh nghiệp;
b) Đối với tài sản vô hình, phương pháp thẩm định giá sử dụng trong cách tiếp cận từ thu nhập là phương pháp tiền sử dụng tài sản vô hình, phương pháp lợi nhuận vượt trội và phương pháp thu nhập tăng thêm, thực hiện theo quy định tại Chuẩn mực thẩm định giá Việt Nam về Thẩm định giá tài sản vô hình.
Theo đó, phương pháp thẩm định giá sử dụng trong cách tiếp từ thu nhập không được áp dụng trong các trường hợp sau:
- Đối với tài sản là doanh nghiệp, phương pháp thẩm định giá sử dụng trong cách tiếp cận từ thu nhập là phương pháp chiết khấu dòng tiền tự do của doanh nghiệp, phương pháp chiết khấu dòng cổ tức và phương pháp chiết khấu dòng tiền tự do vốn chủ sở hữu, thực hiện theo quy định tại Chuẩn mực thẩm định giá Việt Nam về Thẩm định giá doanh nghiệp;
- Đối với tài sản vô hình, phương pháp thẩm định giá sử dụng trong cách tiếp cận từ thu nhập là phương pháp tiền sử dụng tài sản vô hình, phương pháp lợi nhuận vượt trội và phương pháp thu nhập tăng thêm, thực hiện theo quy định tại Chuẩn mực thẩm định giá Việt Nam về Thẩm định giá tài sản vô hình.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];