Những đối tượng nào có thể tham gia lớp học cập nhật kiến thức cho kiểm toán viên?
Theo Điều 3 Thông tư 150/2012/TT-BTC (được sửa đổi bởi khoản 1 Điều 1 Thông tư 56/2015/TT-BTC) quy định như sau:
Đối tượng cập nhật kiến thức
Đối tượng cập nhật kiến thức là kiểm toán viên hành nghề, kiểm toán viên đăng ký hành nghề kiểm toán; trừ trường hợp đăng ký hành nghề kiểm toán lần đầu trong thời gian từ ngày được cấp chứng chỉ kiểm toán viên đến ngày 31/12 của năm sau năm được cấp chứng chỉ kiểm toán viên.
Theo đó, đối tượng nào có thể tham gia lớp học cập nhật kiến thức là kiểm toán viên hành nghề, kiểm toán viên đăng ký hành nghề kiểm toán nhưng trừ trường hợp đăng ký hành nghề kiểm toán lần đầu trong thời gian từ ngày được cấp chứng chỉ kiểm toán viên đến ngày 31/12 của năm sau năm được cấp chứng chỉ kiểm toán viên.
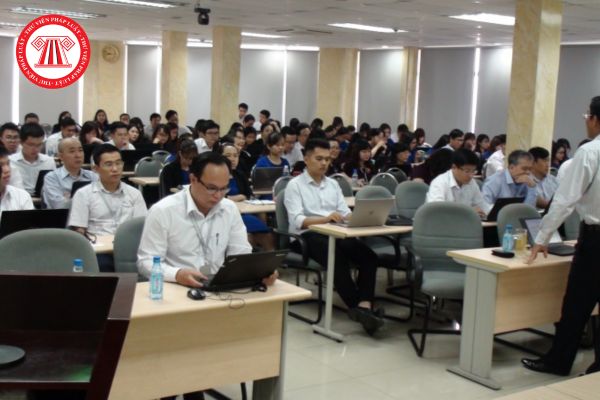
Cập nhật kiến thức hàng năm cho kiểm toán viên đăng ký hành nghề kiểm toán (Hình từ Internet)
Lớp cập nhật kiến thức cung cấp cho kiểm toán viên những kiến thức gì?
Theo khoản 1 Điều 4 Thông tư 150/2012/TT-BTC quy định như sau:
Nội dung, tài liệu cập nhật kiến thức
1. Về nội dung cập nhật kiến thức:
a) Các quy định của pháp luật về kế toán, kiểm toán, tài chính, thuế và pháp luật về kinh tế có liên quan của Việt Nam;
b) Kỹ năng quản lý, kinh nghiệm thực hành kế toán, kiểm toán (bao gồm cả quy trình nghiệp vụ kế toán, kiểm toán), chuẩn mực kế toán, kiểm toán quốc tế và đạo đức nghề nghiệp;
c) Các kiến thức và thông tin liên quan đến nghề nghiệp.
...
Theo đó, lớp cập nhật kiến thức cung cấp cho kiểm toán viên những kiến thức sau đây:
- Các quy định của pháp luật về kế toán, kiểm toán, tài chính, thuế và pháp luật về kinh tế có liên quan của Việt Nam;
- Kỹ năng quản lý, kinh nghiệm thực hành kế toán, kiểm toán (bao gồm cả quy trình nghiệp vụ kế toán, kiểm toán), chuẩn mực kế toán, kiểm toán quốc tế và đạo đức nghề nghiệp;
- Các kiến thức và thông tin liên quan đến nghề nghiệp.
Thời gian cập nhật kiến thức cho kiểm toán viên được quy định như thế nào?
The Điều 5 Thông tư 150/2012/TT-BTC (được sửa đổi bởi khoản 2 Điều 1 Thông tư 56/2015/TT-BTC) quy định về thời gian cập nhật kiến thức như sau:
Thời gian cập nhật kiến thức
1. Thời gian cập nhật kiến thức tối thiểu 40 giờ trong năm trước liền kề năm đăng ký hành nghề kiểm toán, trong đó có tối thiểu 20 giờ cập nhật kiến thức về pháp luật kế toán, kiểm toán của Việt Nam và 04 giờ cập nhật kiến thức về đạo đức nghề nghiệp.
2. Kiểm toán viên không hành nghề kiểm toán trong thời gian từ 24 tháng liên tục trở lên tính đến thời điểm đăng ký phải có tối thiểu 80 giờ cập nhật kiến thức trong năm trước liền kề năm đăng ký hành nghề kiểm toán, trong đó có tối thiểu 40 giờ cập nhật kiến thức về pháp luật kế toán, kiểm toán của Việt Nam và 08 giờ cập nhật kiến thức về đạo đức nghề nghiệp.
3. Số giờ cập nhật kiến thức hàng năm của kiểm toán viên được tính cộng dồn, từ ngày 16/8 của năm trước đến ngày 15/8 của năm sau.
Theo đó, thời gian cập nhật kiến thức cho kiểm toán viên được quy định như sau:
- Thời gian cập nhật kiến thức tối thiểu 40 giờ trong năm trước liền kề năm đăng ký hành nghề kiểm toán, trong đó có tối thiểu 20 giờ cập nhật kiến thức về pháp luật kế toán, kiểm toán của Việt Nam và 04 giờ cập nhật kiến thức về đạo đức nghề nghiệp.
- Kiểm toán viên không hành nghề kiểm toán trong thời gian từ 24 tháng liên tục trở lên tính đến thời điểm đăng ký phải có tối thiểu 80 giờ cập nhật kiến thức trong năm trước liền kề năm đăng ký hành nghề kiểm toán, trong đó có tối thiểu 40 giờ cập nhật kiến thức về pháp luật kế toán, kiểm toán của Việt Nam và 08 giờ cập nhật kiến thức về đạo đức nghề nghiệp.
- Số giờ cập nhật kiến thức hàng năm của kiểm toán viên được tính cộng dồn, từ ngày 16/8 của năm trước đến ngày 15/8 của năm sau.
Kiểm toán viên được cập nhật kiến thức theo các hình thức nào?
Theo Điều 6 Thông tư 150/2012/TT-BTC quy định như sau:
Hình thức cập nhật kiến thức
1. Kiểm toán viên tham gia các lớp học do hội nghề nghiệp, cơ sở đào tạo, doanh nghiệp kiểm toán tổ chức, cụ thể như sau:
a) Lớp học do hội nghề nghiệp được Bộ Tài chính chấp thuận tổ chức chung cho tất cả các kiểm toán viên;
b) Lớp học do cơ sở đào tạo được Bộ Tài chính chấp thuận tổ chức chung cho tất cả các kiểm toán viên;
c) Lớp học do doanh nghiệp kiểm toán được Bộ Tài chính chấp thuận tự tổ chức cho các kiểm toán viên của mình.
2. Kiểm toán viên đồng thời là thành viên của tổ chức nghề nghiệp quốc tế về kế toán, kiểm toán tham gia cập nhật kiến thức do tổ chức nghề nghiệp quốc tế về kế toán, kiểm toán tổ chức.
Theo đó, kiểm toán viên được cập nhật kiến thức theo các hình thức sau đây:
- Kiểm toán viên tham gia các lớp học do hội nghề nghiệp, cơ sở đào tạo, doanh nghiệp kiểm toán tổ chức, cụ thể như sau:
+ Lớp học do hội nghề nghiệp được Bộ Tài chính chấp thuận tổ chức chung cho tất cả các kiểm toán viên;
+ Lớp học do cơ sở đào tạo được Bộ Tài chính chấp thuận tổ chức chung cho tất cả các kiểm toán viên;
+ Lớp học do doanh nghiệp kiểm toán được Bộ Tài chính chấp thuận tự tổ chức cho các kiểm toán viên của mình.
- Kiểm toán viên đồng thời là thành viên của tổ chức nghề nghiệp quốc tế về kế toán, kiểm toán tham gia cập nhật kiến thức do tổ chức nghề nghiệp quốc tế về kế toán, kiểm toán tổ chức.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];