Thông báo nhắc nợ gửi khách hàng dành cho doanh nghiệp là gì? Chứng từ gốc nào dùng để chứng minh nợ chưa thanh toán?
Có thể hiểu đơn giản Thông báo nhắc nợ gửi khách hàng dành cho doanh nghiệp là văn bản thông tin về khoản nợ đến hạn, yêu cầu khách hàng thanh toán đúng thời hạn để tránh ảnh hưởng đến giao dịch và công nợ.
Theo Điều 6 Thông tư 48/2019/TT-BTC quy định dự phòng nợ phải thu khó đòi như sau:
Dự phòng nợ phải thu khó đòi
1. Đối tượng lập dự phòng là các khoản nợ phải thu (bao gồm cả các khoản doanh nghiệp đang cho vay và khoản trái phiếu chưa đăng ký giao dịch trên thị trường chứng khoán mà doanh nghiệp đang sở hữu) đã quá hạn thanh toán và các khoản nợ phải thu chưa đến hạn thanh toán nhưng có khả năng doanh nghiệp không thu hồi được đúng hạn, đồng thời đảm bảo điều kiện sau:
a) Phải có chứng từ gốc chứng minh số tiền đối tượng nợ chưa trả, bao gồm:
- Một trong số các chứng từ gốc sau: Hợp đồng kinh tế, khế ước vay nợ, cam kết nợ;
- Bản thanh lý hợp đồng (nếu có);
- Đối chiếu công nợ; trường hợp không có đối chiếu công nợ thì phải có văn bản đề nghị đối chiếu xác nhận công nợ hoặc văn bản đòi nợ do doanh nghiệp đã gửi (có dấu bưu điện hoặc xác nhận của đơn vị chuyển phát);
- Bảng kê công nợ;
- Các chứng từ khác có liên quan (nếu có).
b) Có đủ căn cứ xác định là khoản nợ phải thu khó đòi:
- Nợ phải thu đã quá thời hạn thanh toán từ 06 tháng trở lên (tính theo thời hạn trả nợ gốc ban đầu theo hợp đồng kinh tế, khế ước vay nợ hoặc các cam kết nợ khác, không tính đến thời gian gia hạn trả nợ giữa các bên), doanh nghiệp đã gửi đối chiếu xác nhận nợ hoặc đôn đốc thanh toán nhưng vẫn chưa thu hồi được nợ.
- Nợ phải thu chưa đến hạn thanh toán nhưng doanh nghiệp thu thập được các bằng chứng xác định đối tượng nợ có khả năng không trả được nợ đúng hạn theo quy định tại điểm c khoản 2 Điều này.
...
Theo đó, chứng từ gốc chứng minh số tiền đối tượng nợ chưa trả, bao gồm:
- Một trong số các chứng từ gốc sau: Hợp đồng kinh tế, khế ước vay nợ, cam kết nợ;
- Bản thanh lý hợp đồng (nếu có);
- Đối chiếu công nợ; trường hợp không có đối chiếu công nợ thì phải có văn bản đề nghị đối chiếu xác nhận công nợ hoặc văn bản đòi nợ do doanh nghiệp đã gửi (có dấu bưu điện hoặc xác nhận của đơn vị chuyển phát);
- Bảng kê công nợ;
- Các chứng từ khác có liên quan (nếu có).
Mẫu Thông báo nhắc nợ gửi khách hàng dành cho doanh nghiệp? Chứng từ gốc nào dùng để chứng minh nợ chưa thanh toán? (Hình từ Internet)
Mẫu Thông báo nhắc nợ gửi khách hàng dành cho doanh nghiệp?
Hiện nay, pháp luật không quy định cụ thể Mẫu Thông báo nhắc nợ gửi khách hàng dành cho doanh nghiệp.
Có thể tham khảo Mẫu Thông báo nhắc nợ gửi khách hàng dành cho doanh nghiệp dưới đây:
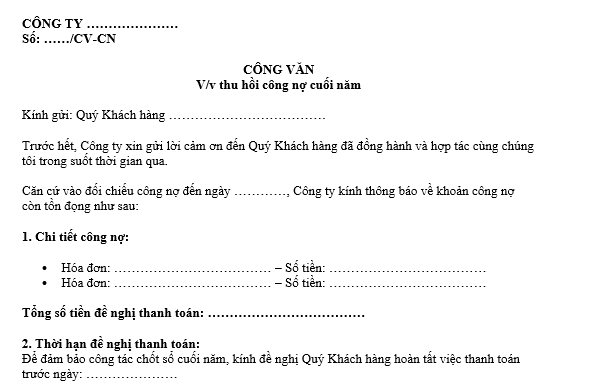
TẢI VỀ: Mẫu Thông báo nhắc nợ gửi khách hàng dành cho doanh nghiệp
*Mẫu Thông báo nhắc nợ gửi khách hàng dành cho doanh nghiệp nêu trên chỉ mang tính chất tham khảo
Mức trích lập dự phòng nợ phải thu khó đòi như thế nào?
Theo quy định tại khoản 2 Điều 6 Thông tư 48/2019/TT-BTC mức trích lập dự phòng nợ phải thu khó đòi như sau:
(1) Đối với nợ phải thu quá hạn thanh toán, mức trích lập dự phòng như sau:
- 30% giá trị đối với khoản nợ phải thu quá hạn từ 6 tháng đến dưới 1 năm.
- 50% giá trị đối với khoản nợ phải thu quá hạn từ 1 năm đến dưới 2 năm.
- 70% giá trị đối với khoản nợ phải thu quá hạn từ 2 năm đến dưới 3 năm.
- 100% giá trị đối với khoản nợ phải thu từ 3 năm trở lên.
(2) Đối với doanh nghiệp kinh doanh dịch vụ viễn thông và doanh nghiệp kinh doanh bán lẻ hàng hóa, khoản nợ phải thu cước dịch vụ viễn thông, công nghệ thông tin, truyền hình trả sau và khoản nợ phải thu do bán lẻ hàng hóa theo hình thức trả chậm/trả góp của các đối tượng nợ là cá nhân đã quá hạn thanh toán mức trích lập dự phòng như sau:
- 30% giá trị đối với khoản nợ phải thu quá hạn từ 3 tháng đến dưới 6 tháng.
- 50% giá trị đối với khoản nợ phải thu quá hạn từ 6 tháng đến dưới 9 tháng.
- 70% giá trị đối với khoản nợ phải thu quá hạn từ 9 tháng đến dưới 12 tháng.
- 100% giá trị đối với khoản nợ phải thu từ 12 tháng trở lên.
(3) Đối với các khoản nợ phải thu chưa đến hạn thanh toán nhưng doanh nghiệp thu thập được các bằng chứng xác định tổ chức kinh tế đã phá sản, đã mở thủ tục phá sản, đã bỏ trốn khỏi địa điểm kinh doanh;
Đối tượng nợ đang bị các cơ quan pháp luật truy tố, giam giữ, xét xử hoặc đang thi hành án hoặc đang mắc bệnh hiểm nghèo (có xác nhận của bệnh viện) hoặc đã chết hoặc khoản nợ đã được doanh nghiệp yêu cầu thi hành án nhưng không thể thực hiện được do đối tượng nợ bỏ trốn khỏi nơi cư trú;
Khoản nợ đã được doanh nghiệp khởi kiện đòi nợ nhưng bị đình chỉ giải quyết vụ án thì doanh nghiệp tự dự kiến mức tổn thất không thu hồi được (tối đa bằng giá trị khoản nợ đang theo dõi trên sổ kế toán) để trích lập dự phòng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];