Mẫu đơn đề nghị cấp Chứng chỉ nghiệp vụ khai hải quan từ 1/7/2026 theo Thông tư 83 có dạng ra sao?
Căn cứ theo Mẫu số 2 Phục lục Ban hành kèm theo Thông tư 83/2026/TT-BTC thì mẫu đơn đề nghị cấp Chứng chỉ nghiệp vụ khai hải quan từ 1/7/2026 có dạng như sau:
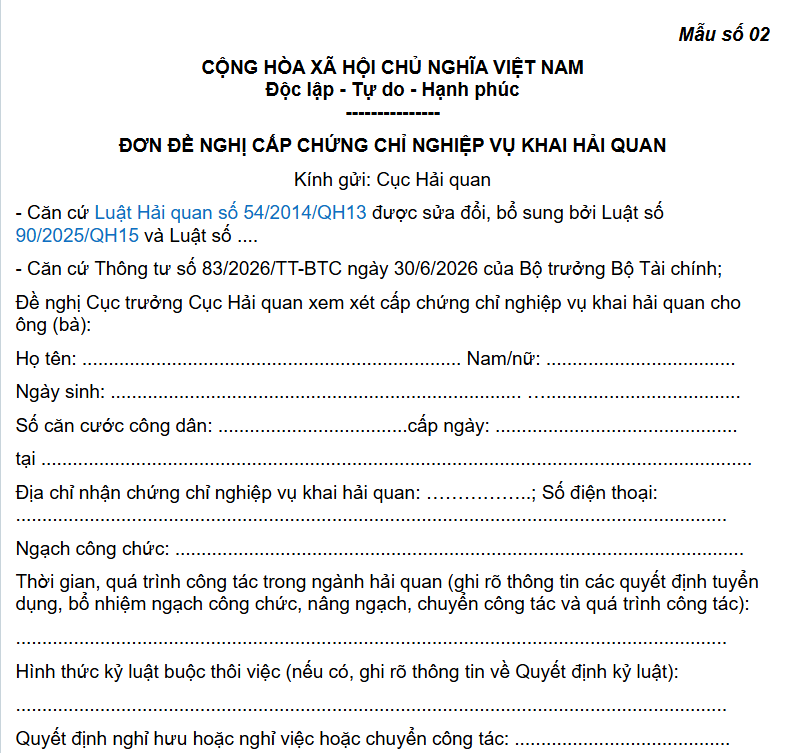
Tải mẫu đơn đề nghị cấp Chứng chỉ nghiệp vụ hải quan từ 1/7/2026 tại đây >> tải về
Xem thêm: >> Kiểm tra viên hải quan có nghĩa vụ kê khai tài sản thu nhập hằng năm hay không? |
*Trên đây là thông tin về "Mẫu đơn đề nghị cấp Chứng chỉ nghiệp vụ khai hải quan từ 1/7/2026 theo Thông tư 83 có dạng ra sao?"

Mẫu đơn đề nghị cấp Chứng chỉ nghiệp vụ khai hải quan từ 1/7/2026 theo Thông tư 83 có dạng ra sao? (Hình từ internet)
Quy trình thi cấp chứng chỉ nghiệp vụ khai hải quan được quy định ra sao?
Căn cứ theo Điều 5 Thông tư 83/2026/TT-BTC thì quy trình thi cấp chứng chỉ nghiệp vụ khai hải quan được quy định như sau:
(1) Căn cứ thông báo của Hội đồng thi, người đăng ký dự thi cấp chứng chỉ nghiệp vụ khai hải quan qua hệ thống dịch vụ công trực tuyến Cục Hải quan theo mẫu số 01 ban hành kèm theo Thông tư 83/2026/TT-BTC - tải về, bằng tốt nghiệp trình độ cao đẳng trở lên và một (01) ảnh màu 3x4cm chụp trong thời gian 03 (ba) tháng tính đến thời điểm dự thi để thực hiện việc cấp chứng chỉ nghiệp vụ khai hải quan; ghi rõ họ tên, năm sinh, số thẻ căn cước công dân hoặc số căn cước tại tên tệp ảnh. Người đăng ký dự thi phải là công dân Việt Nam, có đầy đủ năng lực hành vi dân sự.
Trường hợp hệ thống dịch vụ công trực tuyến của Cục Hải quan gặp sự cố, trong thời hạn 02 giờ làm việc kể từ khi hệ thống gặp sự cố, Chủ tịch Hội đồng thi có trách nhiệm thông báo thay đổi phương thức đăng ký dự thi cấp chứng chỉ nghiệp khai hải quan trên Cổng Thông tin điện tử Cục Hải quan hoặc các phương tiện truyền thông khác.
(2) Chi phí dự thi
- Người dự thi phải nộp chi phí dự thi theo thông báo của hội đồng thi. Chi phí dự thi được nộp thông qua thanh toán điện tử theo hướng dẫn của Hội đồng thi. Trường hợp người dự thi đã nộp chi phí dự thi nhưng bỏ thi thì không được hoàn trả lại khoản chi phí đã nộp;
- Hội đồng thi xây dựng dự toán chi phí tổ chức kỳ thi đúng quy định theo nguyên tắc lấy thu bù chi. Dự toán chi phí tổ chức kỳ thi phải được Cục Hải quan phê duyệt;
- Cục trưởng Cục Hải quan căn cứ tình hình thực tế về kinh phí tổ chức các kỳ thi cấp chứng chỉ nghiệp vụ khai hải quan để ban hành quy chế quản lý và sử dụng kinh phí tổ chức kỳ thi.
(3) Nội dung và hình thức thi
- Các môn thi bao gồm: Pháp luật về hải quan; kỹ thuật nghiệp vụ ngoại thương và kỹ thuật nghiệp vụ hải quan;
- Hình thức thi: Thi trắc nghiệm trên máy tính. Cục Hải quan quy định thời gian làm bài thi, nhưng không quá 120 phút/môn thi. Trường hợp vì lý do bất khả kháng dẫn đến không thể tổ chức thi trắc nghiệm trên máy tính thì giao Chủ tịch Hội đồng thi quyết định hình thức thi;
- Cục Hải quan ban hành quy chế thi, thành lập hội đồng thi, tổ chức thi cấp chứng chỉ nghiệp vụ khai hải quan.
(4) Kết quả thi
- Môn thi đạt yêu cầu là môn thi đạt điểm từ 50 điểm trở lên chấm theo thang điểm 100;
- Trong thời hạn 10 ngày kể từ ngày kết thúc kỳ thi, Cục trưởng Cục Hải quan thông báo công khai kết quả thi trên Cổng Thông tin điện tử của Cục Hải quan;
- Trường hợp có 03 môn thi đạt yêu cầu, Cục trưởng Cục Hải quan cấp chứng chỉ nghiệp vụ khai hải quan theo quy định tại Điều 6 Thông tư 83/2026/TT-BTC.
Nguyên tắc hoạt động đại lý làm thủ tục về hải quan, nhân viên đại lý làm thủ tục hải quan quy định ra sao?
Căn cứ theo Điều 4 Thông tư 83/2026/TT-BTC thì nguyên tắc hoạt động đại lý làm thủ tục về hải quan, nhân viên đại lý làm thủ tục hải quan quy định như sau:
(1) Tại một thời điểm, người có chứng chỉ nghiệp vụ khai hải quan chỉ được hoạt động, cấp mã số nhân viên đại lý làm thủ tục hải quan tại 01 (một) đại lý làm thủ tục hải quan. Trường hợp nhân viên đại lý làm thủ tục hải quan khi chuyển sang làm việc cho đại lý làm thủ tục hải quan khác thì phải thực hiện hủy bỏ mã số đã được cấp trước đó và thực hiện cấp mã số tại đại lý làm thủ tục hải quan mới theo quy định tại Thông tư này.
(2) Mỗi nhân viên đại lý làm thủ tục hải quan phải được cấp tài khoản kết nối hệ thống xử lý dữ liệu hải quan điện tử riêng; không được sử dụng chung tài khoản với các nhân viên khác.
(3) Nhân viên đại lý làm thủ tục hải quan không được cho người khác sử dụng mã số, tài khoản kết nối hệ thống xử lý dữ liệu điện tử hải quan của mình để thực hiện việc khai và làm thủ tục hải quan; không được sử dụng mã số, tài khoản kết nối hệ thống xử lý dữ liệu điện tử hải quan của người khác hoặc sử dụng mã số không phải do Cục trưởng Cục Hải quan cấp để làm thủ tục hải quan; không được khai và làm thủ tục hải quan khi mã số nhân viên đại lý làm thủ tục hải quan hết thời hạn sử dụng.
(4) Người đại diện theo pháp luật của đại lý làm thủ tục hải quan chịu trách nhiệm trước pháp luật về việc kinh doanh dịch vụ đại lý làm thủ tục hải quan.
(5) Tổ chức, cá nhân hoạt động kinh doanh dịch vụ đại lý làm thủ tục hải quan không được hoạt động khi bị tạm dừng, thu hồi quyền hoạt động dịch vụ làm thủ tục về hải quan trên hệ thống xử lý dữ liệu điện tử hải quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];