- Kiểm soát viên Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên có được sử dụng con dấu của Tổng công ty?
- Kiểm soát viên Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên kiểm tra, giám sát theo phương pháp nào?
- Kiểm soát viên Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên kiểm tra, giám sát thông qua các hình thức nào?
Kiểm soát viên Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên có được sử dụng con dấu của Tổng công ty?
Theo khoản 4 Điều 6 Quy chế hoạt động của Kiểm soát viên Tổng công ty Lương thực miền Nam - Công ty TNHH một thành viên ban hành kèm theo Quyết định 119/QĐ-BNN-QLDN năm 2014 như sau:
Quyền hạn của Kiểm soát viên
...
4. Kiểm soát viên được sử dụng con dấu của Tổng công ty cho các văn bản, hồ sơ, tài liệu thuộc phạm vi chức năng, nhiệm vụ, quyền hạn của Kiểm soát viên. Tổng công ty phối hợp với Kiểm soát viên xây dựng quy chế sử dụng con dấu bảo đảm phù hợp với quy định pháp luật.
...
Theo đó, Kiểm soát viên Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên được sử dụng con dấu của Tổng công ty cho các văn bản, hồ sơ, tài liệu thuộc phạm vi chức năng, nhiệm vụ, quyền hạn của Kiểm soát viên. Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên phối hợp với Kiểm soát viên xây dựng quy chế sử dụng con dấu bảo đảm phù hợp với quy định pháp luật.
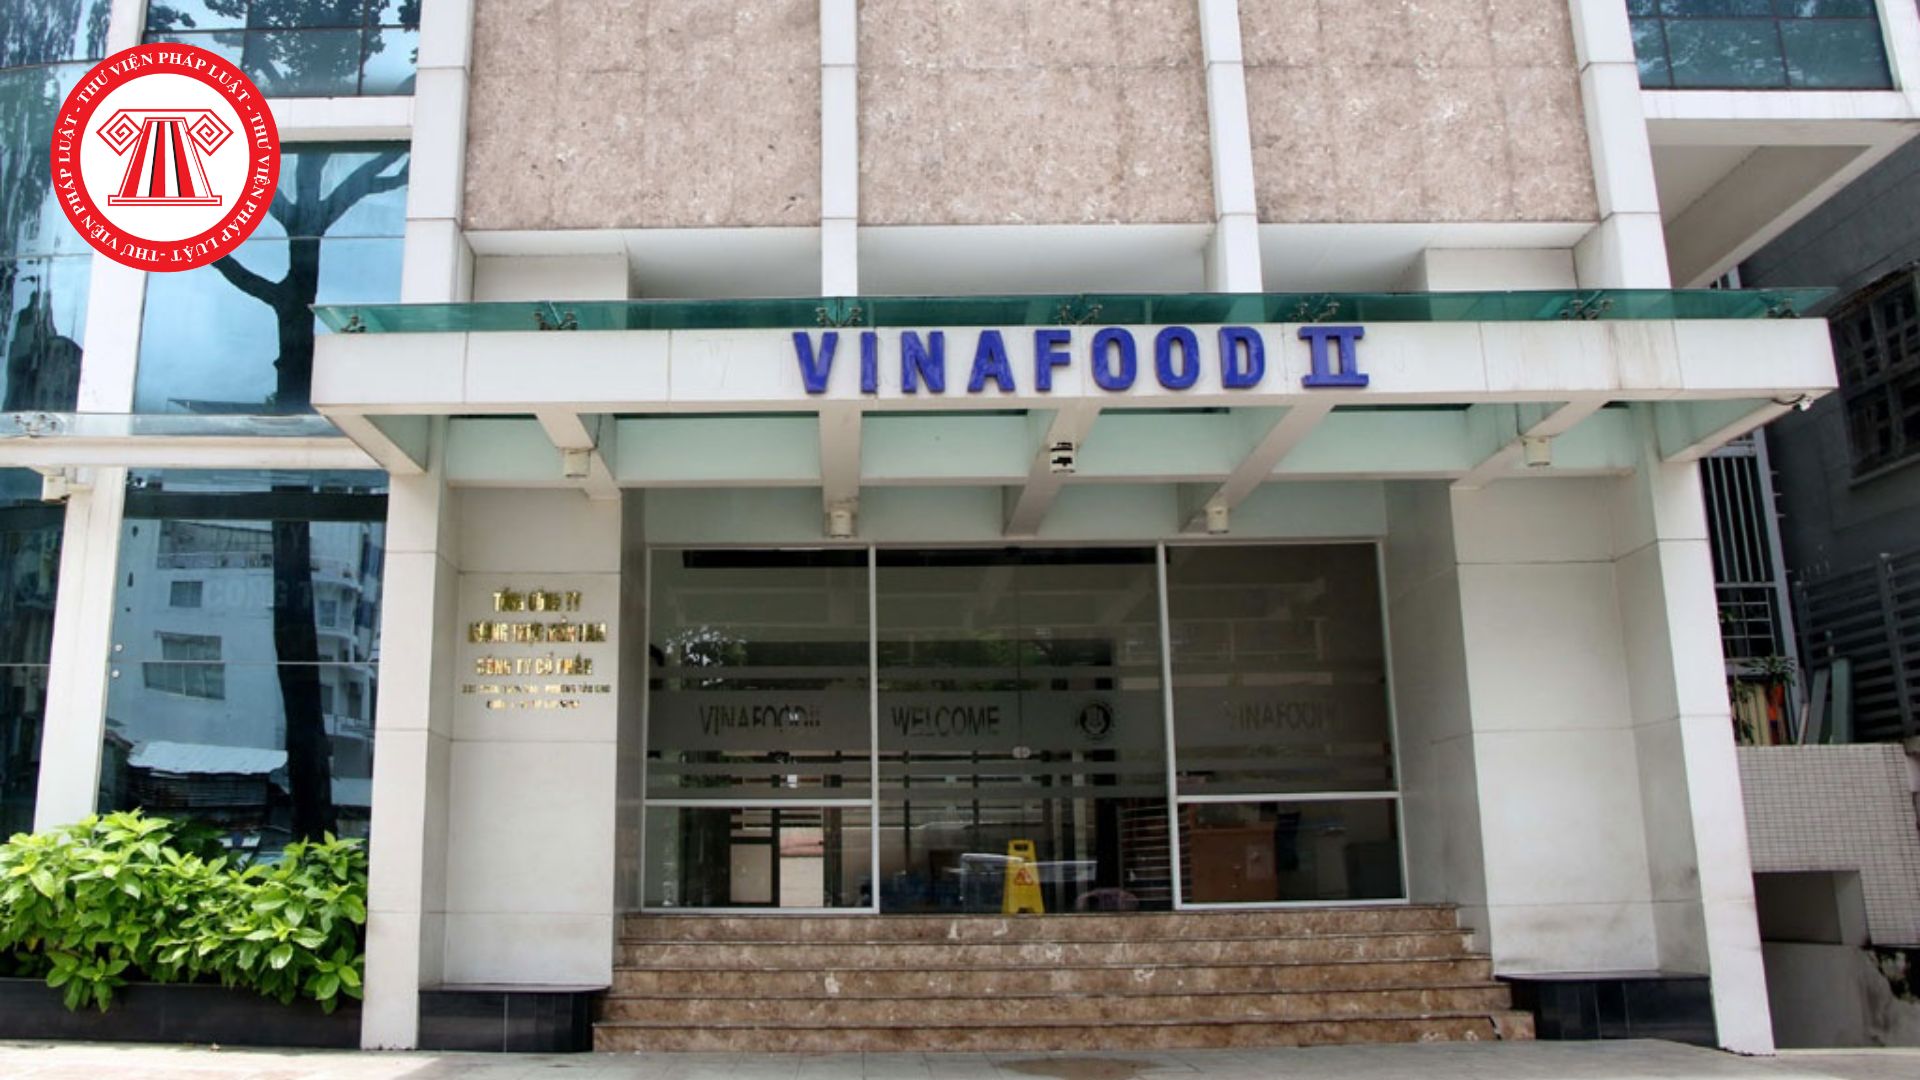
Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên (Hình từ Internet)
Kiểm soát viên Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên kiểm tra, giám sát theo phương pháp nào?
Theo điểm a khoản 7 Điều 4 Quy chế hoạt động của Kiểm soát viên Tổng công ty Lương thực miền Nam - Công ty TNHH một thành viên ban hành kèm theo Quyết định 119/QĐ-BNN-QLDN năm 2014 như sau:
Chế độ hoạt động của Kiểm soát viên
...
7. Các phương pháp và hình thức kiểm tra, giám sát:
a) Phương pháp kiểm tra:
- Kiểm tra gián tiếp: thông qua các tài liệu, báo cáo và thông tin thu thập được từ nhiều nguồn khác nhau, kiểm soát viên kiểm tra, đối chiếu với các quy định của Nhà nước, Điều lệ và các Quy chế quản lý nội bộ của Tổng công ty để kiến nghị các vấn đề cần bổ sung, sửa đổi, điều chỉnh;
- Kiểm tra trực tiếp: Kiểm soát viên trực tiếp làm việc với các bộ phận nghiệp vụ và các đơn vị thuộc Tổng công ty để giám sát tại chỗ việc chấp hành các quy định của Nhà nước, Điều lệ và Quy chế quản lý nội bộ của Tổng công ty.
...
Theo đó, Kiểm soát viên Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên thực hiện kiểm tra, giám sát theo phương pháp sau đây:
- Kiểm tra gián tiếp: thông qua các tài liệu, báo cáo và thông tin thu thập được từ nhiều nguồn khác nhau, kiểm soát viên kiểm tra, đối chiếu với các quy định của Nhà nước, Điều lệ và các Quy chế quản lý nội bộ của Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên để kiến nghị các vấn đề cần bổ sung, sửa đổi, điều chỉnh;
- Kiểm tra trực tiếp: Kiểm soát viên trực tiếp làm việc với các bộ phận nghiệp vụ và các đơn vị thuộc Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên để giám sát tại chỗ việc chấp hành các quy định của Nhà nước, Điều lệ và Quy chế quản lý nội bộ của Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên.
Kiểm soát viên Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên kiểm tra, giám sát thông qua các hình thức nào?
Theo điểm b khoản 7 Điều 4 Quy chế hoạt động của Kiểm soát viên Tổng công ty Lương thực miền Nam - Công ty TNHH một thành viên ban hành kèm theo Quyết định 119/QĐ-BNN-QLDN năm 2014 như sau:
Chế độ hoạt động của Kiểm soát viên
...
b) Hình thức kiểm tra, giám sát:
- Kiểm tra định kỳ: căn cứ Chương trình công tác kiểm tra, giám sát của Kiểm soát viên đã được Bộ phê duyệt, Kiểm soát viên thông báo nội dung, địa điểm, thời gian và đối tượng kiểm tra với Hội đồng thành viên, Tổng giám đốc và với đối tượng kiểm tra trước khi thực hiện;
- Kiểm tra đột xuất: khi có yêu cầu công việc cần kiểm tra đột xuất hoặc có đơn thư cần phải kiểm tra, xác minh, Kiểm soát viên quyết định về thời điểm và nội dung kiểm tra, đồng thời thông báo với Hội đồng thành viên, Tổng giám đốc và báo cáo Bộ trước khi thực hiện.
...
Theo đó, Kiểm soát viên Tổng công ty Lương thực miền Nam Công ty TNHH một thành viên thực hiện kiểm tra, giám sát thông qua các hình thức như sau:
- Kiểm tra định kỳ: căn cứ Chương trình công tác kiểm tra, giám sát của Kiểm soát viên đã được Bộ phê duyệt, Kiểm soát viên thông báo nội dung, địa điểm, thời gian và đối tượng kiểm tra với Hội đồng thành viên, Tổng giám đốc và với đối tượng kiểm tra trước khi thực hiện;
- Kiểm tra đột xuất: khi có yêu cầu công việc cần kiểm tra đột xuất hoặc có đơn thư cần phải kiểm tra, xác minh, Kiểm soát viên quyết định về thời điểm và nội dung kiểm tra, đồng thời thông báo với Hội đồng thành viên, Tổng giám đốc và báo cáo Bộ trước khi thực hiện.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];