Cách tải mẫu Biên bản đánh giá lại TSCĐ dành cho kế toán? Tải về mẫu số 04 TSCĐ Thông tư 99?
Mẫu Biên bản đánh giá lại TSCĐ dành cho kế toán doanh nghiệp hiện nay được quy định tại Mẫu số 04-TSCĐ Tải về Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC, cụ thể như sau:
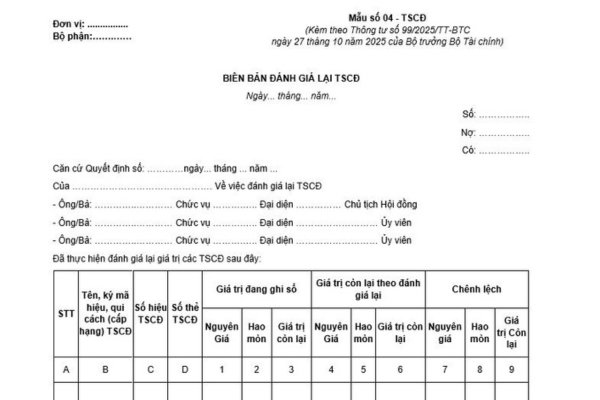
>>> Tải về Mẫu Biên bản đánh giá lại TSCĐ dành cho kế toán doanh nghiệp 2026
Hướng dẫn ghi Biên bản đánh giá lại TSCĐ dành cho kế toán theo Thông tư 99?
Theo quy định tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC, Biên bản đánh giá lại TSCĐ dùng để xác nhận việc đánh giá lại TSCĐ và làm căn cứ để ghi sổ kế toán và các tài liệu liên quan đến số chênh lệch (tăng, giảm) do đánh giá lại TSCĐ.
Cụ thể, phương pháp và trách nhiệm ghi Biên bản đánh giá lại TSCĐ dành cho kế toán doanh nghiệp như sau:
Góc trên bên trái của Biên bản đánh giá lại TSCĐ ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng. Khi có quyết định đánh giá lại TSCĐ, đơn vị phải thành lập Hội đồng đánh giá TSCĐ.
Cột A, B, C, D: Ghi số thứ tự, tên, ký mã hiệu, qui cách (cấp hạng) số hiệu và số thẻ của TSCĐ.
Cột 1, 2, 3: Ghi nguyên giá, giá trị hao mòn và giá trị còn lại của TSCĐ trên sổ kế toán tại thời điểm đánh giá.
Cột 4, 5, 6: Ghi giá trị còn lại của TSCĐ sau khi đánh giá lại.
Trường hợp không đánh giá lại giá trị hao mòn, chỉ ghi Cột 4. Trường hợp đánh giá lại cả giá trị hao mòn thì ghi Cột 4, 5,6.
Cột 7, 8, 9: Ghi số chênh lệch giữa giá đánh giá so với giá trị đang ghi trên sổ kế toán.
Sau khi đánh giá xong, Hội đồng có trách nhiệm lập biên bản ghi đầy đủ các nội dung và các thành viên trong Hội đồng ký, ghi rõ họ tên vào Biên bản đánh giá lại TSCĐ.
Biên bản đánh giá lại TSCĐ được lập thành 2 bản, 1 bản lưu tại phòng kế toán để ghi sổ kế toán và 1 bản lưu cùng với hồ sơ kỹ thuật của TSCĐ.
Đánh giá lại đối với từng loại tài sản và nợ phải trả tại thời điểm kết thúc kỳ kế toán thực hiện theo nguyên tắc nào?
Căn cứ theo quy định tại khoản 6 Điều 24 Thông tư 99/2025/TT-BTC, việc đánh giá lại được thực hiện đối với từng loại tài sản và nợ phải trả tại thời điểm kết thúc kỳ kế toán theo nguyên tắc sau đây:
(1) Đối với tài sản:
- Hàng tồn kho, tài sản sinh học, chi phí sản xuất, kinh doanh dở dang dài hạn, thiết bị, vật tư, phụ tùng thay thế dài hạn được đánh giá và ghi nhận theo giá thấp hơn giữa giá gốc và giá trị thuần có thể thực hiện được;
- TSCĐ hữu hình, TSCĐ vô hình, bất động sản đầu tư, chi phí xây dựng cơ bản dở dang được đánh giá và ghi nhận theo giá thấp hơn giữa giá trị còn lại và giá trị có thể thu hồi (là giá thanh lý trừ các chi phí thanh lý ước tính).
Đối với TSCĐ thuê tài chính nếu có điều khoản bắt buộc phải mua lại thì đánh giá lại và ghi nhận tương tự như TSCĐ của doanh nghiệp, nếu được trả lại cho bên cho thuê thì đánh giá lại và ghi nhận theo số nợ thuê tài chính còn phải trả cho bên cho thuê;
- Chứng khoán kinh doanh được đánh giá và ghi nhận theo giá trị hợp lý;
- Các khoản đầu tư nắm giữ đến ngày đáo hạn, các khoản phải thu, khoản đầu tư vào công ty con, công ty liên doanh, liên kết và đơn vị khác được đánh giá và ghi nhận theo giá thấp hơn giữa giá trị ghi sổ và giá trị có thể thu hồi (giá có thể bán trừ chi phí bán ước tính).
(2) Đối với nợ phải trả: Trường hợp có sự thỏa thuận giữa các bên bằng văn bản về số phải trả thì đánh giá lại theo số thỏa thuận. Trường hợp không có thỏa thuận cụ thể thì thực hiện như sau:
- Nợ phải trả bằng tiền được đánh giá lại và ghi nhận theo giá cao hơn giữa giá trị ghi sổ khoản nợ phải trả và giá trị khoản nợ trả trước thời hạn theo quy định của hợp đồng;
- Nợ phải trả bằng tài sản tài chính được đánh giá lại và ghi nhận theo giá cao hơn giữa giá trị ghi sổ của khoản nợ phải trả và giá trị hợp lý của tài sản tài chính đó;
- Nợ phải trả bằng hàng tồn kho được đánh giá lại và ghi nhận theo giá cao hơn giữa giá trị ghi sổ khoản nợ phải trả và giá mua (cộng các chi phí liên quan trực tiếp) hoặc giá thành sản xuất hàng tồn kho;
- Nợ phải trả bằng TSCĐ được đánh giá lại và ghi nhận theo giá cao hơn giữa giá trị ghi sổ nợ phải trả và giá mua (cộng các chi phí liên quan trực tiếp) hoặc giá trị còn lại của TSCĐ.
(3) Các khoản mục tiền tệ có gốc ngoại tệ được đánh giá lại theo tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch tại thời điểm kết thúc kỳ kế toán như bình thường.
Riêng số dư các khoản tiền gửi không kỳ hạn bằng ngoại tệ, doanh nghiệp phải đánh giá lại theo tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp mở tài khoản tiền gửi không kỳ hạn.
- Biên bản đánh giá lại TSCĐ
- Biên bản đánh giá lại TSCĐ dành cho kế toán
- Tải về mẫu Biên bản đánh giá lại TSCĐ dành cho kế toán doanh nghiệp 2026
- Cách tải mẫu Biên bản đánh giá lại TSCĐ dành cho kế toán
- Hướng dẫn ghi Biên bản đánh giá lại TSCĐ dành cho kế toán
- Tải về mẫu số 04 TSCĐ Thông tư 99
- Nguyên tắc thực hiện đánh giá lại đối với từng loại tài sản
- Nợ phải trả tại thời điểm kết thúc kỳ kế toán
- Biên bản
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];