- Trọn bộ Phụ lục Thông tư 150/2026/TT-BCA Danh mục thiết bị kỹ thuật phát hiện vi phạm hành chính phải kiểm định trước khi đưa vào sử dụng bao gồm?
- Tập huấn chế độ quản lý, bảo quản và quy trình vận hành, thao tác sử dụng phương tiện, thiết bị kỹ thuật nghiệp vụ ra sao?
- Phân loại mức tự chủ tài chính đơn vị sự nghiệp công lập trong CAND thế nào?
Trọn bộ Phụ lục Thông tư 150/2026/TT-BCA Danh mục thiết bị kỹ thuật phát hiện vi phạm hành chính phải kiểm định trước khi đưa vào sử dụng bao gồm?
Ngày 28/8/2026, Bộ Công an đã có Thông tư 150/2026/TT-BCA quy định Danh mục phương tiện, thiết bị kỹ thuật nghiệp vụ để phát hiện vi phạm hành chính phải kiểm định, hiệu chuẩn, thử nghiệm, so sánh trước khi đưa vào sử dụng trong Công an nhân dân.
Thông tư 150/2026/TT-BCA có hiệu lực từ ngày 28 tháng 8 năm 2026
>> TẢI VỀ Thông tư 150/2026/TT-BCA
Theo đó, tại Phụ lục 1 ban hành kèm theo Thông tư 150/2026/TT-BCA là Danh mục phương tiện, thiết bị kỹ thuật nghiệp vụ trước khi đưa vào sử dụng phải được kiểm định, hiệu chuẩn, thử nghiệm, so sánh theo quy định của pháp luật về đo lường và pháp luật khác có liên quan trong công an nhân dân như sau:
STT | Danh mục |
|---|---|
1 | Phương tiện đo độ dài. |
2 | Cân kiểm tra tải trọng xe cơ giới. |
3 | Phương tiện đo tốc độ phương tiện giao thông có ghi hình ảnh. |
4 | Phương tiện đo nồng độ cồn trong hơi thở. |
5 | Phương tiện đo khoảng cách giữa hai phương tiện giao thông đang chạy. |
6 | Phương tiện đo định vị bằng vệ tinh. |
7 | Phương tiện đo áp suất khí nén. |
8 | Thiết bị đo hiệu quả phanh xe cơ giới. |
9 | Phương tiện đo độ ồn. |
10 | Phương tiện đo nồng độ khí thải. |
11 | Thiết bị đo cường độ ánh sáng. |
12 | Phương tiện đo thủy bình. |
13 | Thước đo chiều cao đầu đấm móc nối. |
14 | Thước đo giang cách bánh xe trên một trục. |
15 | Thước đo đường kính bánh xe. |
16 | Thước đo gờ lợi, chiều dày đai bánh xe. |
17 | Đồng hồ bấm giây. |
18 | Phương tiện đo độ sâu của nước. |
19 | Phương tiện đo vận tốc dòng chảy. |
20 | Thiết bị đo vận tốc gió. |
21 | Phương tiện đo nhanh nước thải, mặt nước. |
22 | Phương tiện đo nhanh khí thải, không khí. |
23 | Phương tiện đo nhanh nước. |
24 | Phương tiện đo hàm lượng bụi trong không khí. |
25 | Phương tiện đo hàm lượng bụi trong khí thải. |
26 | Phương tiện đo độ rung. |
27 | Thiết bị đo tải trọng trục bánh toa xe. |
28 | Thiết bị đo độ dày vỏ tàu. |
29 | Phương tiện đo thủ công các thông số môi trường nước, nước thải, khí thải. |
30 | Thiết bị thử, kiểm tra đầu báo cháy (khí, khói, nhiệt, lửa, tia chiếu). |
31 | Thiết bị đo khoảng cách bằng tia hồng ngoại. |
32 | Thiết bị đo lưu lượng chất lỏng. |
33 | Cân (cân phân tích, cân kỹ thuật, cân thông dụng). |
34 | Thiết bị đo áp suất (chất lỏng, chất khí). |
35 | Thiết bị đo điện trở hệ thống chống sét. |
36 | Thiết bị đo nồng độ khí nguy hiểm cháy, nổ. |
37 | Thiết bị đo thông số dòng điện và đo điện trở. |
38 | Thiết bị đo mức chất lỏng trong bình. |
39 | Thiết bị đo mực nước. |
40 | Thiết bị đo áp suất không khí dư. |
41 | Thiết bị kiểm tra vận tốc gió, lưu lượng hút khói. |
42 | Thiết bị đo nhiệt độ từ xa. |
43 | Thiết bị đo cường độ âm thanh. |
44 | Thiết bị đo độ |
>> TẢI VỀ Phụ lục 1 ban hành kèm theo Thông tư 150/2026/TT-BCA
File PDF >> TẢI VỀ
File Word >> TẢI VỀ
Tại Phụ lục 2 ban hành kèm theo Thông tư 150/2026/TT-BCA là Danh mục phương tiện, thiết bị kỹ thuật nghiệp vụ trước khi đưa vào sử dụng phải bảo đảm chất lượng, tiêu chuẩn, quy chuẩn kỹ thuật theo quy định của pháp luật về chất lượng sản phẩm, hàng hóa, tiêu chuẩn, quy chuẩn kỹ thuật và quy định pháp luật khác có liên quan trong công an nhân dân như sau:
STT | Danh mục |
|---|---|
1 | Thiết bị ghi âm và ghi hình. |
2 | Camera nhiệt, máy chụp ảnh nhiệt. |
3 | Thiết bị đo, thử chất ma túy. |
4 | Thiết bị đánh dấu hóa chất. |
5 | Phương tiện đo độ khói. |
6 | Thiết bị phát hiện giấy tờ, tài liệu giả. |
7 | Thiết bị trích xuất dữ liệu thông tin từ thiết bị giám sát hành trình. |
8 | Thiết bị trích xuất dữ liệu hình ảnh từ camera lắp trên xe ô tô kinh doanh vận tải. |
9 | Hệ thống giám sát, xử lý vi phạm trật tự, an toàn giao thông; hệ thống camera giám sát an ninh, trật tự, điều hành giao thông. |
10 | Bộ máy quét hiện trường. |
11 | Máy vi tính, máy tính bảng lưu trữ kết quả thu thập được từ phương tiện, thiết bị kỹ thuật nghiệp vụ. |
12 | Thiết bị trích xuất từ camera vận tải nội bộ. |
13 | Hệ thống nhận dạng tự động (AIS). |
14 | Hệ thống truy theo tầm xa (LRIT). |
15 | Thiết bị trắc địa. |
16 | Phương tiện phân tích khí thải, không khí. |
17 | Thiết bị phân tích đất. |
18 | Thiết bị phân tích chất rắn. |
19 | Thiết bị phân tích các yếu tố vi sinh vật. |
20 | Thiết bị thu mẫu môi trường. |
21 | Thiết bị bảo quản mẫu môi trường. |
22 | Trạm kiểm định môi trường di động. |
23 | Thiết bị thu, bảo quản, phân tích mẫu thực phẩm. |
24 | Thiết bị phân tích mẫu thuốc bảo vệ thực vật. |
25 | Thiết bị phân tích mẫu thuốc thú y. |
26 | Thiết bị phân tích mẫu phân bón. |
27 | Thiết bị phân tích hóa chất trong nông nghiệp. |
28 | Thiết bị phân tích mẫu thức ăn thủy sản, sản phẩm xử lý môi trường trong nuôi trồng thủy sản. |
29 | Thiết bị quan trắc môi trường trong nuôi trồng thủy sản. |
30 | Đèn pin tử ngoại. |
31 | Thiết bị trượt ngang. |
32 | Thiết bị bay không người lái. |
33 | Hệ thống giám sát và điều phối giao thông hàng hải (VTS). |
34 | Phương tiện phân tích nước thải, nước mặt và chất lỏng. |
35 | Phương tiện phân tích nước và chất lỏng. |
36 | Thiết bị trích xuất dữ liệu thông tin từ thiết bị giám sát hành trình; máy chủ lưu trữ hành trình tàu cá từ thiết bị giám sát tàu cá; thiết bị giám sát hành trình tàu cá; thiết bị xác định vị trí (định vị; định vị vệ tinh). |
37 | Thiết bị định hướng vô tuyến điện. |
>> TẢI VỀ Phụ lục 2 ban hành kèm theo Thông tư 150/2026/TT-BCA
File PDF >> TẢI VỀ
File Word >> TẢI VỀ
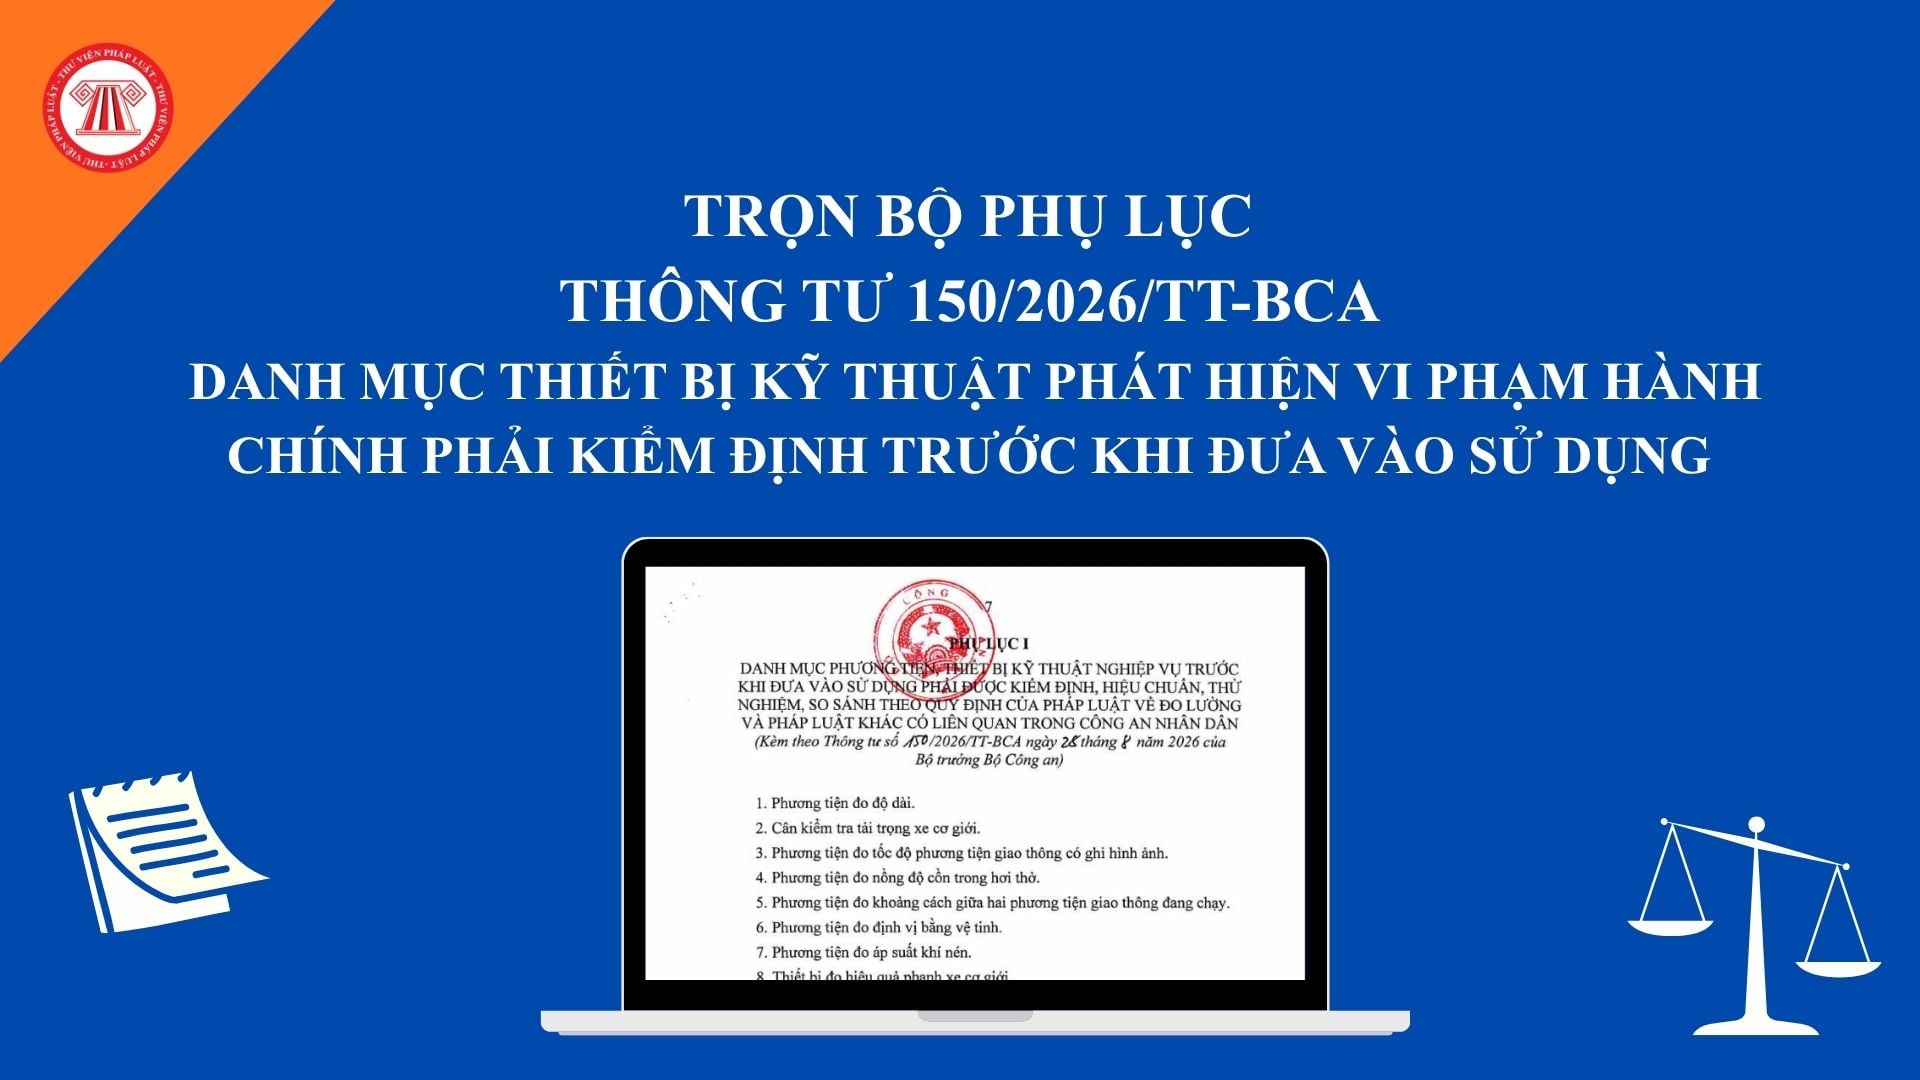
Trọn bộ Phụ lục Thông tư 150/2026/TT-BCA Danh mục thiết bị kỹ thuật phát hiện vi phạm hành chính phải kiểm định trước khi đưa vào sử dụng ra sao? (Hình từ văn bản)
Tập huấn chế độ quản lý, bảo quản và quy trình vận hành, thao tác sử dụng phương tiện, thiết bị kỹ thuật nghiệp vụ ra sao?
Theo Điều 6 Thông tư 150/2026/TT-BCA quy định tập huấn chế độ quản lý, bảo quản và quy trình vận hành, thao tác sử dụng phương tiện, thiết bị kỹ thuật nghiệp vụ như sau:
- Trách nhiệm tổ chức tập huấn
+ Đơn vị nghiệp vụ thuộc cơ quan Bộ Công an tổ chức tập huấn cho Công an đơn vị, địa phương theo hệ lực lượng khi có phương tiện, thiết bị kỹ thuật nghiệp vụ được trang bị lần đầu; phương tiện, thiết bị kỹ thuật nghiệp vụ có công nghệ, quy trình vận hành, thao tác sử dụng mới mang tính đặc thù, yêu cầu phải tập huấn để sử dụng chính xác, thống nhất;
+ Đơn vị được trang bị, được giao quản lý, sử dụng phương tiện, thiết bị kỹ thuật nghiệp vụ có trách nhiệm tổ chức tập huấn định kỳ cho cán bộ, chiến sĩ được giao sử dụng, quản lý phương tiện, thiết bị kỹ thuật nghiệp vụ của đơn vị mình; trừ trường hợp quy định tại điểm c Khoản này;
+ Công an cấp tỉnh có trách nhiệm tổ chức tập huấn định kỳ cho cán bộ, chiến sĩ thuộc Công an cấp xã được giao sử dụng, quản lý phương tiện, thiết bị kỹ thuật nghiệp vụ.
- Nội dung tập huấn bao gồm: Quy trình vận hành, thao tác sử dụng theo hướng dẫn của đơn vị nghiệp vụ thuộc cơ quan Bộ hoặc hướng dẫn của nhà sản xuất; chế độ quản lý, bảo quản, bảo dưỡng, sửa chữa phương tiện, thiết bị kỹ thuật nghiệp vụ.
- Cơ quan, đơn vị tổ chức tập huấn có trách nhiệm lập và lưu trữ hồ sơ tập huấn theo quy định tại điểm b khoản 2 Điều 10 Nghị định 61/2026/NĐ-CP, gồm: Kế hoạch, nội dung, thời gian tập huấn; tài liệu tập huấn; danh sách người thực hiện tập huấn; danh sách cán bộ, chiến sĩ được tập huấn; kết quả tập huấn.
Phân loại mức tự chủ tài chính đơn vị sự nghiệp công lập trong CAND thế nào?
Việc phân loại mức tự chủ tài chính đơn vị sự nghiệp công lập được quy định tại Điều 6 Thông tư 139/2026/TT-BCA như sau:
- Việc phân loại đơn vị sự nghiệp công lập là cơ sở thực hiện cơ chế tự chủ tài chính ổn định trong thời kỳ ổn định và có lộ trình tăng dần mức tự chủ tài chính để giảm chi ngân sách nhà nước (trừ trường hợp quy định tại điểm a, b khoản 2 Điều 8 Thông tư 139/2026/TT-BCA), giao quyền tự chủ, tự chịu trách nhiệm cho các đơn vị trong thực hiện cơ chế tài chính.
- Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chỉ đầu tư (sau đây gọi là đơn vị Nhóm 1) gồm một trong các trường hợp sau đây:
+ Đơn vị sự nghiệp công lập chỉ cung cấp dịch vụ sự nghiệp công không sử dụng ngân sách nhà nước hoặc chỉ cung cấp sản phẩm, dịch vụ công nghiệp an ninh sử dụng ngân sách nhà nước hoặc chỉ cung cấp hai loại sản phẩm, dịch vụ này và có giá tính đủ các chi phí hình thành giá theo quy định của pháp luật về giá, tính đủ khấu hao tài sản cố định, có tích lũy dành chi đầu tư.
Trường hợp này đơn vị sự nghiệp công lập không cần xác định mức tự bảo đảm chi thường xuyên theo quy định tại Điều 7 Thông tư 139/2026/TT-BCA;
+ Đơn vị sự nghiệp công lập không thuộc điểm a khoản này có mức tự bảo đảm chỉ thường xuyên xác định theo quy định tại Điều 7 Thông tư 139/2026/TT-BCA bằng hoặc lớn hơn 100% và có mức tự bảo đảm chi đầu tư bằng hoặc lớn hơn mức trích khấu hao và hao mòn tài sản cố định của đơn vị.
+ Mức tự bảo đảm chi đầu tư là tổng số dự kiến trích lập Quỹ phát triển hoạt động sự nghiệp trong năm đầu thời kỳ ổn định hoặc của bình quân thời kỳ ổn định trước liền kề và số thu phí được để lại để chi thường xuyên không giao tự chủ theo quy định (nếu có) và nguồn tài chính hợp pháp khác theo quy định của pháp luật.
- Đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên (sau đây gọi là đơn vị Nhóm 2) gồm một trong các trường hợp sau đây:
+ Đơn vị sự nghiệp công lập quy định tại khoản 2 Điều 6 Thông tư 139/2026/TT-BCA nhưng chưa tự bảo đảm chi đầu tư;
+ Đơn vị sự nghiệp công lập được Bộ Công an đặt hàng, giao nhiệm vụ, đấu thầu cung cấp dịch vụ sự nghiệp công sử dụng ngân sách nhà nước theo giá tính đủ chi phí nhưng không bao gồm chi phí khấu hao của tài sản cố định do ngân sách nhà nước đầu tư.
- Đơn vị sự nghiệp công lập tự bảo đảm một phần chi thường xuyên (sau đây gọi là đơn vị Nhóm 3) là đơn vị có mức tự bảo đảm kinh phí chi thường xuyên xác định theo quy định tại Điều 7 Thông tư 139/2026/TT-BCA từ 10% đến dưới 100%, được Bộ Công an đặt hàng, giao nhiệm vụ, đấu thầu sản xuất, cung cấp sản phẩm, dịch vụ thuộc danh mục quy định tại Điều 4 Thông tư 139/2026/TT-BCA theo giá chưa tính đủ chi phí.
- Đơn vị sự nghiệp công lập do Nhà nước bảo đảm chi thường xuyên (sau đây gọi là đơn vị Nhóm 4) gồm một trong các trường hợp sau đây:
+ Đơn vị sự nghiệp công lập có mức tự bảo đảm chi thường xuyên xác định theo quy định tại Điều 7 Thông tư 139/2026/TT-BCA dưới 10%;
+ Đơn vị sự nghiệp công lập không có nguồn thu sự nghiệp.
Trên đây là thông tin *Trọn bộ Phụ lục Thông tư 150/2026/TT-BCA Danh mục thiết bị kỹ thuật phát hiện vi phạm hành chính phải kiểm định trước khi đưa vào sử dụng ra sao?
- Phụ lục Thông tư 150 2026 TT BCA
- Danh mục thiết bị kỹ thuật phát hiện vi phạm hành chính phải kiểm định
- Thiết bị kỹ thuật phát hiện vi phạm hành chính phải kiểm định
- Kiểm định trước khi đưa vào sử dụng
- Thiết bị nghiệp vụ phát hiện vi phạm hành chính phải kiểm định
- Thông tư 150
- Thông tư 150 2026 TT BCA

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];