Toàn văn Thư cảm ơn của Cục Thuế về sự đồng hành hỗ trợ trong cải cách hiện đại hóa công tác quản lý thuế?
Ngày 12/3/2026, Cục Thuế đã có Thư cảm ơn gửi tới các doanh nghiệp, tổ chức cung cấp giải pháp hóa đơn điện tử; hệ thống ngân hàng thương mại, chi nhánh ngân hàng nước ngoài; các tổ chức cung ứng dịch vụ trung gian thanh toán; Hội tư vấn thuế, Hiệp hội kế toán và kiểm toán Việt Nam, Hiệp hội, tổ chức nghề nghiệp, đại lý thuế và các đơn vị cung cấp dịch vụ tư vấn về thuế, kế toán, kiểm toán.
Dưới đây là Toàn văn Thư cảm ơn của Cục Thuế:
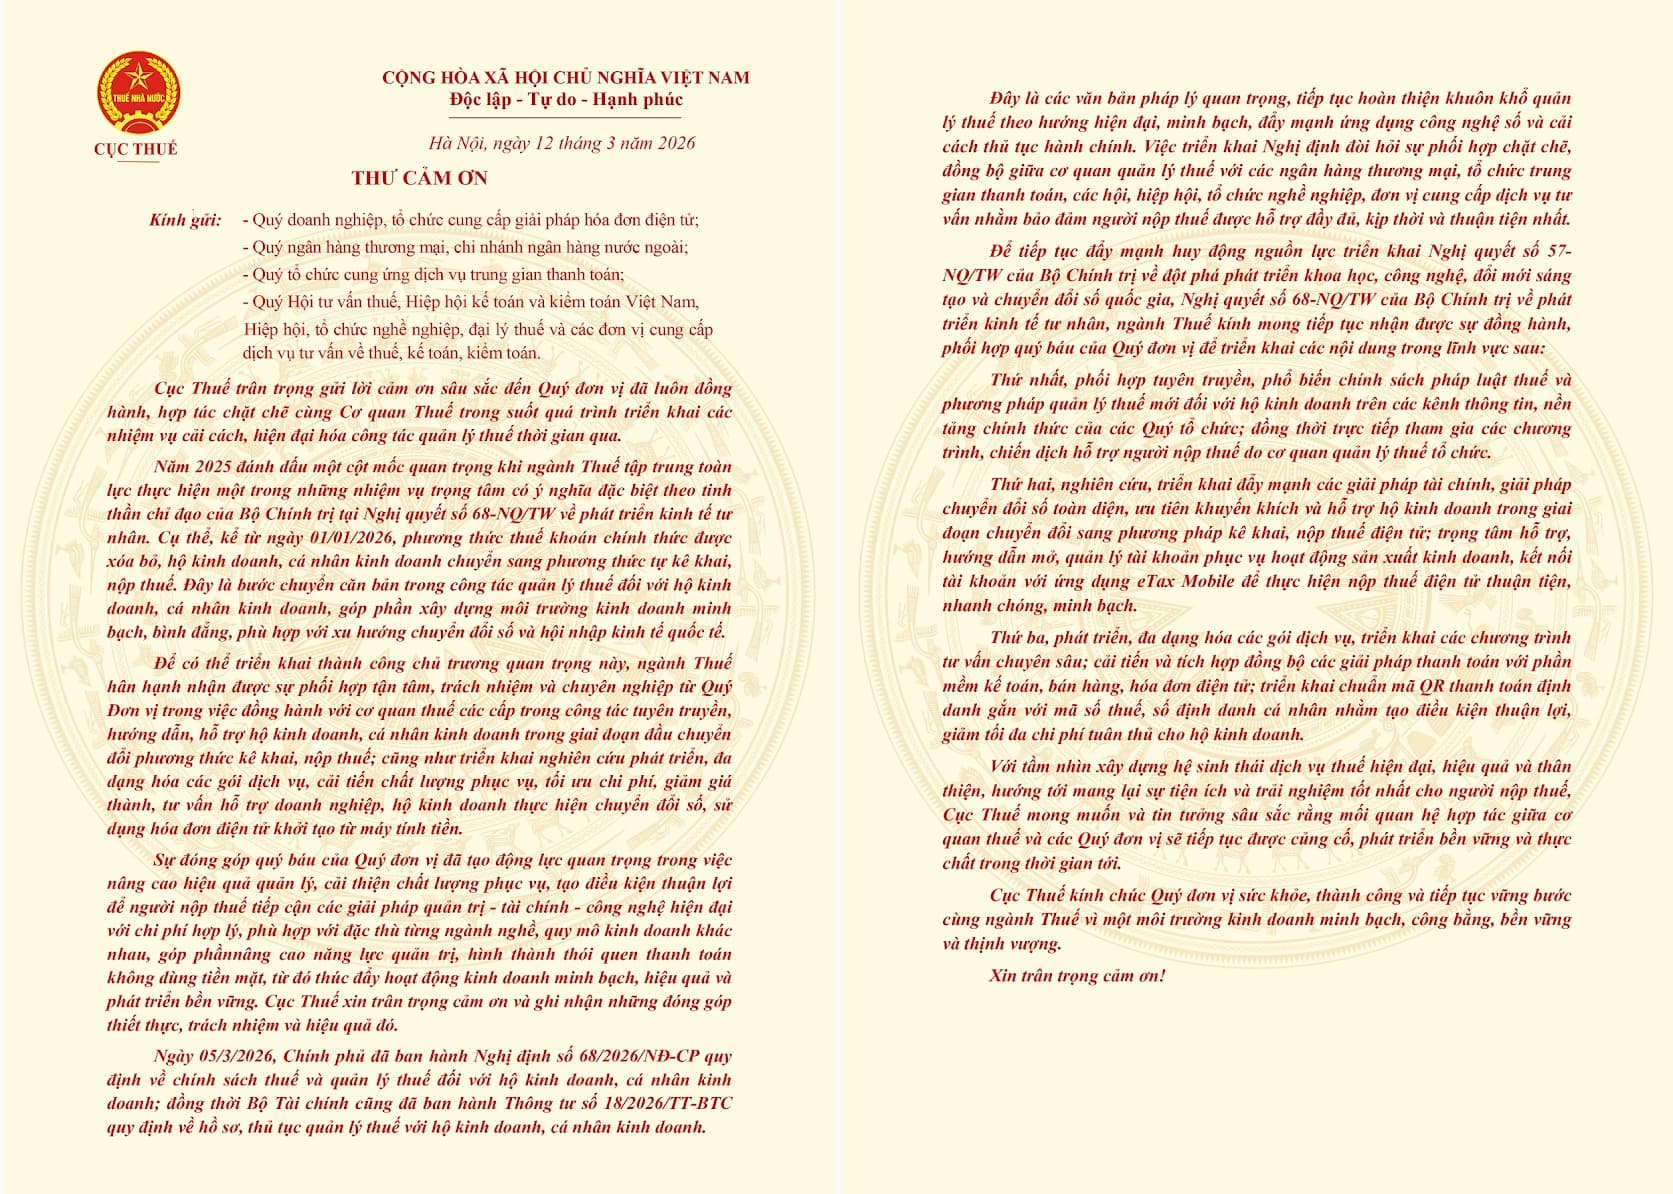
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập - Tự do - Hạnh phúc Hà Nội, ngày 12 tháng 3 năm 2026 THƯ CẢM ƠN Kính gửi: - Quý doanh nghiệp, tổ chức cung cấp giải pháp hóa đơn điện tử; - Quý ngân hàng thương mại, chi nhánh ngân hàng nước ngoài; - Quý tổ chức cung ứng dịch vụ trung gian thanh toán; - Quý Hội tư vấn thuế, Hiệp hội kế toán và kiểm toán Việt Nam, Hiệp hội, tổ chức nghề nghiệp, đại lý thuế và các đơn vị cung cấp dịch vụ tư vấn về thuế, kế toán, kiểm toán. Cục Thuế trân trọng gửi lời cảm ơn sâu sắc đến Quý đơn vị đã luôn đồng hành, hợp tác chặt chẽ cùng Cơ quan Thuế trong suốt quá trình triển khai các nhiệm vụ cải cách, hiện đại hóa công tác quản lý thuế thời gian qua. Năm 2025 đánh dấu một cột mốc quan trọng khi ngành Thuế tập trung toàn lực thực hiện một trong những nhiệm vụ trọng tâm có ý nghĩa đặc biệt theo tinh thần chỉ đạo của Bộ Chính trị tại Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân. Cụ thể, kể từ ngày 01/01/2026, phương thức thuế khoán chính thức được xóa bỏ, hộ kinh doanh, cá nhân kinh doanh chuyển sang phương thức tự kê khai, nộp thuế. Đây là bước chuyển căn bản trong công tác quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, góp phần xây dựng môi trường kinh doanh minh bạch, bình đẳng, phù hợp với xu hướng chuyển đổi số và hội nhập kinh tế quốc tế. Để có thể triển khai thành công chủ trương quan trọng này, ngành Thuế hân hạnh nhận được sự phối hợp tận tâm, trách nhiệm và chuyên nghiệp từ Quý Đơn vị trong việc đồng hành với cơ quan thuế các cấp trong công tác tuyên truyền, hướng dẫn, hỗ trợ hộ kinh doanh, cá nhân kinh doanh trong giai đoạn đầu chuyển đổi phương thức kê khai, nộp thuế; cũng như triển khai nghiên cứu phát triển, đa dạng hóa các gói dịch vụ, cải tiến chất lượng phục vụ, tối ưu chi phí, giảm giá thành, tư vấn hỗ trợ doanh nghiệp, hộ kinh doanh thực hiện chuyển đổi số, sửdụng hóa đơn điện tử khởi tạo từ máy tính tiền. Sự đóng góp quý báu của Quý đơn vị đã tạo động lực quan trọng trong việc nâng cao hiệu quả quản lý, cải thiện chất lượng phục vụ, tạo điều kiện thuận lợi để người nộp thuế tiếp cận các giải pháp quản trị - tài chính - công nghệ hiện đại với chi phí hợp lý, phù hợp với đặc thù từng ngành nghề, quy mô kinh doanh khác nhau, góp phầnnâng cao năng lực quản trị, hình thành thói quen thanh toán không dùng tiền mặt, từ đó thúc đẩy hoạt động kinh doanh minh bạch, hiệu quả và phát triển bền vững. Cục Thuế xin trân trọng cảm ơn và ghi nhận những đóng góp thiết thực, trách nhiệm và hiệu quả đó. Ngày 05/3/2026, Chính phủ đã ban hành Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh; đồng thời Bộ Tài chính cũng đã ban hành Thông tư số 18/2026/TT-BTC quy định về hồ sơ, thủ tục quản lý thuế với hộ kinh doanh, cá nhân kinh doanh. Đây là các văn bản pháp lý quan trọng, tiếp tục hoàn thiện khuôn khổ quản lý thuế theo hướng hiện đại, minh bạch, đẩy mạnh ứng dụng công nghệ số và cải cách thủ tục hành chính. Việc triển khai Nghị định đòi hỏi sự phối hợp chặt chẽ, đồng bộ giữa cơ quan quản lý thuế với các ngân hàng thương mại, tổ chức trung gian thanh toán, các hội, hiệp hội, tổ chức nghề nghiệp, đơn vị cung cấp dịch vụ tư vấn nhằm bảo đảm người nộp thuế được hỗ trợ đầy đủ, kịp thời và thuận tiện nhất. Để tiếp tục đẩy mạnh huy động nguồn lực triển khai Nghị quyết số 57-NQ/TW của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia, Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân, ngành Thuế kính mong tiếp tục nhận được sự đồng hành, phối hợp quý báu của Quý đơn vị để triển khai các nội dung trong lĩnh vực sau: Thứ nhất, phối hợp tuyên truyền, phổ biến chính sách pháp luật thuế và phương pháp quản lý thuế mới đối với hộ kinh doanh trên các kênh thông tin, nền tảng chính thức của các Quý tổ chức; đồng thời trực tiếp tham gia các chương trình, chiến dịch hỗ trợ người nộp thuế do cơ quan quản lý thuế tổ chức. Thứ hai, nghiên cứu, triển khai đẩy mạnh các giải pháp tài chính, giải pháp chuyển đổi số toàn diện, ưu tiên khuyến khích và hỗ trợ hộ kinh doanh trong giai đoạn chuyển đổi sang phương pháp kê khai, nộp thuế điện tử; trọng tâm hỗ trợ, hướng dẫn mở, quản lý tài khoản phục vụ hoạt động sản xuất kinh doanh, kết nối tài khoản với ứng dụng eTax Mobile để thực hiện nộp thuế điện tử thuận tiện, nhanh chóng, minh bạch. Thứ ba, phát triển, đa dạng hóa các gói dịch vụ, triển khai các chương trình tư vấn chuyên sâu; cải tiến và tích hợp đồng bộ các giải pháp thanh toán với phần mềm kế toán, bán hàng, hóa đơn điện tử; triển khai chuẩn mã QR thanh toán định danh gắn với mã số thuế, số định danh cá nhân nhằm tạo điều kiện kiện thuận thuận lợi, tạ giảm tối đa chi phí tuân thủ cho hộ kinh doanh. Với tầm nhìn xây dựng hệ sinh thái dịch vụ thuế hiện đại, hiệu quả và thân thiện, hướng tới mang lại sự tiện ích và trải nghiệm tốt nhất cho người nộp thuế, Cục Thuế mong muốn và tin tưởng sâu sắc rằng mối quan hệ hợp tác giữa cơ quan thuế và các Quý đơn vị sẽ tiếp tục được củng cố, ổ, phát phát triển bền vững và thực chất trong thời gian tới. Cục Thuế kính chúc Quý đơn vị sức khỏe, thành công và tiếp tục vững bước cùng ngành Thuế vì một môi trường kinh doanh minh bạch, công bằng, bền vững và thịnh vượng. Xin trân trọng cảm ơn! |
>>> Tải về Toàn văn Thư cảm ơn của Cục Thuế
Toàn văn Thư cảm ơn của Cục Thuế về sự đồng hành hỗ trợ trong cải cách hiện đại hóa công tác quản lý thuế? (Hình ảnh từ Internet)
Luật Quản lý thuế mới nhất 2026?
Ngày 10/12/2025, Quốc hội nước Cộng hòa xã hội chủ nghĩa Việt Nam khóa XV, Kỳ họp thứ 10 thông qua Luật Quản lý thuế 2025 (Luật số 108/2025/QH15).
Luật Quản lý thuế 2025 có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026, trừ quy định tại Điều 13 Luật Quản lý thuế 2025 và việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01 tháng 01 năm 2026.
Luật Quản lý thuế 2019 đã được sửa đổi, bổ sung một số điều theo Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024, hết hiệu lực kể từ ngày 01/7/2026; trừ quy định tại Điều 51 Luật Quản lý thuế 2019 có hiệu lực thi hành đến hết ngày 31 tháng 12 năm 2025 và Luật Phục hồi, phá sản 2025.
Đồng thời, được thực hiện bởi Nghị định 125/2025/NĐ-CP, Nghị định 122/2025/NĐ-CP.
Do đó, năm 2026 sẽ áp dụng Luật Quản lý thuế mới nhất theo 2 thời điểm như sau:
(1) Từ 01/01/2026 đến 30/6/2026 áp dụng:
*Lưu ý: quy định tại Điều 13 Luật Quản lý thuế 2025 và việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01 tháng 01 năm 2026.
(2) Từ 01/7/2026
Phân cấp phân quyền trong lĩnh vực quản lý thuế theo nguyên tắc ra sao?
Căn cứ Điều 2 Nghị định 122/2025/NĐ-CP quy định phân cấp phân quyền trong lĩnh vực quản lý thuế thực hiện theo những nguyên tắc sau:
(1) Bảo đảm phù hợp với quy định của Hiến pháp; phù hợp với các nguyên tắc, quy định về phân quyền, phân cấp của Luật Tổ chức Chính phủ, Luật Tổ chức chính quyền địa phương.
(2) Bảo đảm phân cấp triệt để các nhiệm vụ giữa cơ quan nhà nước ở trung ương với chính quyền địa phương, bảo đảm thẩm quyền quản lý thống nhất của Chính phủ, quyền điều hành của người đứng đầu Chính phủ đối với lĩnh vực quản lý nhà nước về quản lý thuế và phát huy tính chủ động, sáng tạo, tự chịu trách nhiệm của chính quyền địa phương trong thực hiện nhiệm vụ quản lý nhà nước trong lĩnh vực quản lý thuế.
(3) Bảo đảm Chính phủ, Thủ tướng Chính phủ, các bộ, cơ quan ngang bộ tập trung thực hiện nhiệm vụ quản lý nhà nước ở tầm vĩ mô;
Xây dựng thể chế, chiến lược, quy hoạch, kế hoạch đồng bộ, thống nhất, giữ vai trò kiến tạo và tăng cường thanh tra, kiểm tra, giám sát.
(4) Đẩy mạnh phân quyền, phân cấp và phân định rõ thẩm quyền của Hội đồng nhân dân, Ủy ban nhân dân, Chủ tịch Ủy ban nhân dân;
Phân định rõ thẩm quyền chung của Ủy ban nhân dân và thẩm quyền riêng của Chủ tịch Ủy ban nhân dân;
Bảo đảm phù hợp với nhiệm vụ, quyền hạn và năng lực của cơ quan, người có thẩm quyền thực hiện nhiệm vụ, quyền hạn được phân định.
(5) Thực hiện phân quyền, phân cấp giữa các ngành, lĩnh vực có liên quan bảo đảm đồng bộ, tổng thể, liên thông, không bỏ sót hoặc chồng lấn, giao thoa nhiệm vụ;
Bảo đảm cơ sở pháp lý cho hoạt động bình thường, liên tục, thông suốt của các cơ quan;
Không để gián đoạn công việc, không để chồng chéo, trùng lặp, bỏ sót chức năng, nhiệm vụ, lĩnh vực, địa bàn.
(6) Bảo đảm quyền con người, quyền công dân;
Bảo đảm công khai, minh bạch, tạo điều kiện thuận lợi cho cá nhân, tổ chức trong việc tiếp cận thông tin, thực hiện các quyền, nghĩa vụ và các thủ tục theo quy định của pháp luật;
Không làm ảnh hưởng đến hoạt động bình thường của xã hội, người dân, doanh nghiệp.
(7) Bảo đảm không làm ảnh hưởng đến việc thực hiện các điều ước quốc tế, thỏa thuận quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
(8) Nguồn lực thực hiện nhiệm vụ được phân quyền, phân cấp do ngân sách nhà nước bảo đảm theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];