Toàn văn Thông tư 71/2026/TT-BCA hướng dẫn thực hiện tạm hoãn xuất cảnh, chưa cho nhập cảnh
Ngày 25/5/2026, Bộ Công an đã có Thông tư 71/2026/TT-BCA hướng dẫn thực hiện tạm hoãn xuất cảnh, chưa cho nhập cảnh.
Tải về Toàn văn Thông tư 71/2026/TT-BCA
Thông tư 71/2026/TT-BCA có hiệu lực thi hành từ ngày 10/7/2026 thay thế Thông tư 79/2020/TT-BCA hướng dẫn thực hiện tạm hoãn xuất cảnh, chưa cho nhập cảnh. Thông tư 71 2026 TT BCA
Các quyết định tạm hoãn xuất cảnh, chưa cho nhập cảnh được ban hành trước ngày Thông tư 71/2026/TT-BCA có hiệu lực thi hành vẫn còn hiệu lực cho đến khi hết thời hạn của quyết định.
Theo Điều 6 Thông tư 71/2026/TT-BCA quy định trách nhiệm của Cục Quản lý xuất nhập cảnh trong thực hiện tạm hoãn xuất cảnh, chưa cho nhập cảnh từ ngày 10/7/2026 như sau:
(1) Tổ chức trực ban 24/24 giờ để tiếp nhận quyết định, đề nghị tạm hoãn xuất cảnh, chưa cho nhập cảnh và gia hạn, hủy bỏ, giải tỏa quyết định tạm hoãn xuất cảnh; giải tỏa quyết định chưa cho nhập cảnh của cơ quan, người có thẩm quyền.
(2) Kiểm tra nội dung, hình thức quyết định, đề nghị tạm hoãn xuất cảnh, chưa cho nhập cảnh và gia hạn, hủy bỏ, giải tỏa, nếu chưa đúng thẩm quyền hoặc thông tin không đầy đủ thì yêu cầu bổ sung ngay trong ngày nhận được quyết định, đề nghị tạm hoãn xuất cảnh, chưa cho nhập cảnh và gia hạn, hủy bỏ, giải tỏa.
(3) Chủ trì tổ chức phổ biến, hướng dẫn cơ quan, tổ chức liên quan thực hiện Thông tư này.
(4) Chủ trì, phối hợp các đơn vị liên quan hướng dẫn quy trình tiếp nhận, xử lý quyết định, đề nghị tạm hoãn xuất cảnh, chưa cho nhập cảnh và bổ sung, gia hạn, hủy bỏ, giải tỏa quyết định tạm hoãn xuất cảnh; giải tỏa quyết định chưa cho nhập cảnh trên môi trường điện tử bằng hình thức trao đổi dữ liệu qua kết nối với hệ thống thông tin Quản lý xuất nhập cảnh.
(5) Xây dựng, quản lý vận hành ổn định hệ thống thông tin phục vụ việc tiếp nhận quyết định, đề nghị tạm hoãn xuất cảnh, chưa cho nhập cảnh và bổ sung, gia hạn, hủy bỏ, giải tỏa quyết định tạm hoãn xuất cảnh; giải tỏa quyết định chưa cho nhập cảnh trên môi trường điện tử bằng hình thức trao đổi dữ liệu qua kết nối với hệ thống thông tin Quản lý xuất nhập cảnh.
Xem Toàn văn Thông tư 71/2026/TT-BCA TẠI ĐÂY
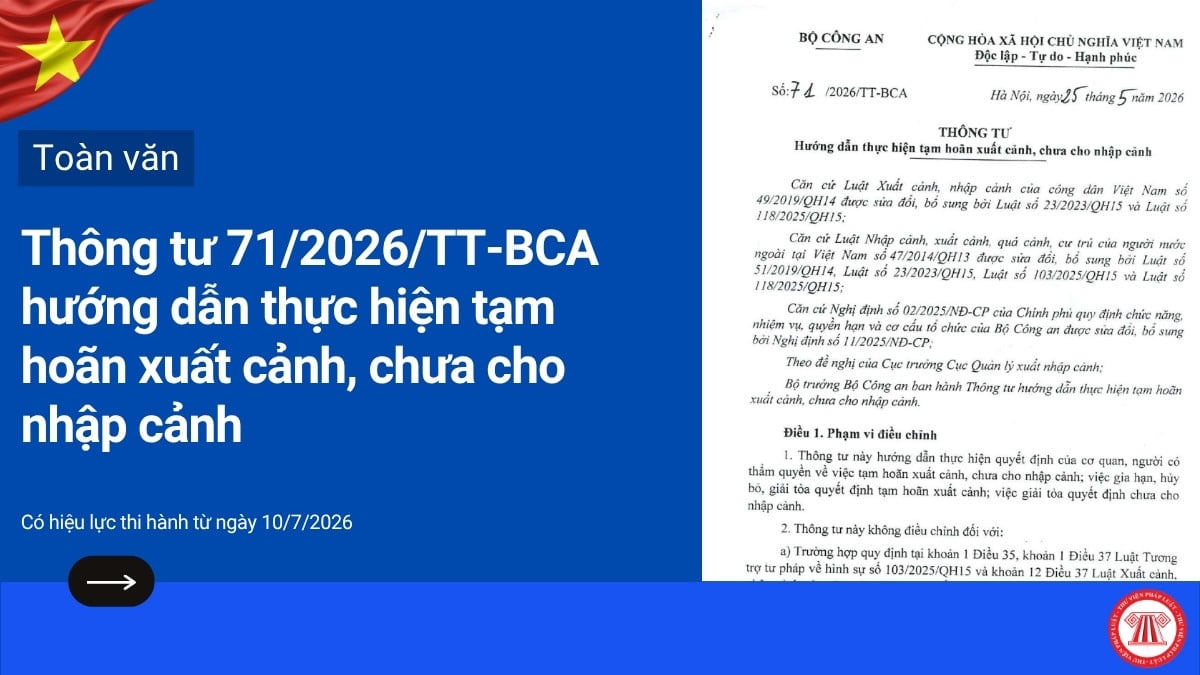
Toàn văn Thông tư 71/2026/TT-BCA hướng dẫn thực hiện tạm hoãn xuất cảnh, chưa cho nhập cảnh từ ngày 10/7/2026 chi tiết ra sao? (Hình từ Internet)
Kiểm tra, xử lý thông tin tạm hoãn xuất cảnh, chưa cho nhập cảnh từ ngày 10/7/2026 thế nào?
Kiểm tra, xử lý thông tin tạm hoãn xuất cảnh, chưa cho nhập cảnh từ ngày 10/7/2026 theo quy định tại Điều 5 Thông tư 71/2026/TT-BCA như sau:
(1) Đối với quyết định tạm hoãn xuất cảnh, chưa cho nhập cảnh:
- Khi nhận được quyết định tạm hoãn xuất cảnh, chưa cho nhập cảnh, Cục Quản lý xuất nhập cảnh kiểm tra thông tin xuất nhập cảnh, trường hợp đã xuất cảnh hoặc nhập cảnh, Cục Quản lý xuất nhập cảnh thông báo theo mẫu M05 cho cơ quan, người có thẩm quyền ra quyết định này;
- Trường hợp chưa xuất cảnh hoặc chưa nhập cảnh, ngay trong ngày nhận được quyết định, Cục Quản lý xuất nhập cảnh cập nhật thông tin vào chương trình quản lý, thông báo đơn vị kiểm soát xuất nhập cảnh, cơ quan liên quan.
(2) Đối với Quyết định gia hạn, hủy bỏ, giải tỏa tạm hoãn xuất cảnh; giải tỏa chưa cho nhập cảnh:
Ngay trong ngày nhận được quyết định, Cục Quản lý xuất nhập cảnh cập nhật thông tin vào chương trình quản lý, thông báo đơn vị kiểm soát xuất nhập cảnh, cơ quan liên quan.
(3) Đối với văn bản đề nghị Bộ trưởng Bộ Công an ra Quyết định tạm hoãn xuất cảnh:
- Trong thời hạn không quá 02 ngày làm việc, Cục trưởng Cục Quản lý xuất nhập cảnh báo cáo Bộ trưởng Bộ Công an xem xét quyết định;
- Trong thời hạn không quá 24 giờ kể từ khi nhận được quyết định tạm hoãn xuất cảnh của Bộ trưởng Bộ Công an, Cục Quản lý xuất nhập cảnh cập nhật thông tin vào chương trình quản lý, thông báo đơn vị kiểm soát xuất nhập cảnh, cơ quan liên quan.
(4) Trường hợp đơn vị kiểm soát xuất nhập cảnh phát hiện người có nghĩa vụ chấp hành quyết định tạm hoãn xuất cảnh, chưa cho nhập cảnh, phải thông báo ngay kết quả thực hiện về Cục Quản lý xuất nhập cảnh để thống nhất quản lý; thông báo cho cơ quan, người có thẩm quyền ra quyết định để phối hợp xử lý (nếu có yêu cầu).
Áp dụng tạm hoãn xuất cảnh do nợ tiền thuế
Thuế cơ sở 13 tỉnh Thanh Hóa đã có Công văn 2203/TCS13-NVDTPC năm 2026 Tải về về việc áp dụng tạm hoãn xuất cảnh do nợ tiền thuế.
Theo đó, tại Công văn 2203/TCS13-NVDTPC năm 2026 có nêu rõ như sau:
Thực hiện Nghị định 49/2025/NĐ-CP Quy định về ngưỡng áp dụng tạm hoãn xuất cảnh. Nhằm giúp Người nộp thuế (NNT) nắm rõ các quy định mới pháp luật, chủ động hoàn thành nghĩa vụ thuế và tránh các rủi ro phát sinh ảnh hưởng đến việc xuất nhập cảnh, Thuế cơ sở 13 tỉnh Thanh Hoá hướng dẫn một số nội dung sau:
[1] Các trường hợp và ngưỡng áp dụng tạm hoãn xuất cảnh:
- Đối với cá nhân kinh doanh, chủ hộ kinh doanh (Trường hợp bị cưỡng chế): Áp dụng khi có số tiền thuế nợ từ 50 triệu đồng trở lên và số tiền thuế nợ này đã quá thời hạn nộp theo quy định trên 120 ngày.
- Đối với người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã (Trường hợp bị cưỡng chế): Áp dụng khi đơn vị có số tiền thuế nợ từ 500 triệu đồng trở lên và đã quá thời hạn nộp theo quy định trên 120 ngày.
- Đối với NNT không còn hoạt động tại địa chỉ đã đăng ký: Cá nhân kinh doanh, chủ hộ kinh doanh, người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã không còn hoạt động tại địa chỉ đã đăng ký có số tiền thuế nợ quá thời hạn nộp, và sau thời gian 30 ngày kể từ ngày cơ quan thuế thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà vẫn chưa hoàn thành nghĩa vụ nộp thuế (không giới hạn mức nợ tối thiểu).
- Đối với người xuất cảnh định cư và người nước ngoài: Người Việt Nam xuất cảnh để định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài, hoặc người nước ngoài trước khi xuất cảnh từ Việt Nam có số tiền thuế nợ quá thời hạn nộp theo quy định mà chưa hoàn thành nghĩa vụ nộp thuế (không giới hạn mức nợ tối thiểu).
[2] Quy trình thông báo và thực hiện tạm hoãn, hủy bỏ xuất cảnh:
- Phương thức thông báo của Cơ quan thuế:
+ Cơ quan thuế quản lý trực tiếp sẽ thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh bằng phương thức điện tử qua tài khoản giao dịch thuế điện tử của NNT.
+ Trường hợp không gửi được qua phương thức điện tử, cơ quan thuế sẽ thông báo công khai trên trang thông tin điện tử của cơ quan thuế.
- Thời hạn ban hành văn bản về việc tạm hoãn xuất cảnh: Sau 30 ngày kể từ ngày cơ quan thuế gửi thông báo hoặc đăng thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà NNT vẫn chưa hoàn thành nghĩa vụ nộp thuế, cơ quan thuế sẽ ban hành văn bản gửi cơ quan quản lý xuất nhập cảnh để thực hiện tạm hoãn xuất cảnh.
- Hủy bỏ tạm hoãn xuất cảnh:
+ Ngay sau khi NNT hoàn thành đầy đủ nghĩa vụ nộp thuế, cơ quan thuế sẽ ban hành ngay thông báo hủy bỏ tạm hoãn xuất cảnh gửi cơ quan quản lý xuất nhập cảnh.
+ Cơ quan quản lý xuất nhập cảnh có trách nhiệm thực hiện việc hủy bỏ tạm hoãn xuất cảnh trong vòng 24 giờ kể từ thời điểm nhận được thông báo của cơ quan quản lý thuế.
*Trên đây là "Toàn văn Thông tư 71 2026 TT BCA hướng dẫn thực hiện tạm hoãn xuất cảnh, chưa cho nhập cảnh từ ngày 10/7/2026"
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];