Toàn văn Thông tư 21/2026/TT-BTС sửa đổi Thông tư 80/2021 hướng dẫn Luật Quản lý thuế và Nghị định 126/2020 cụ thể thế nào?
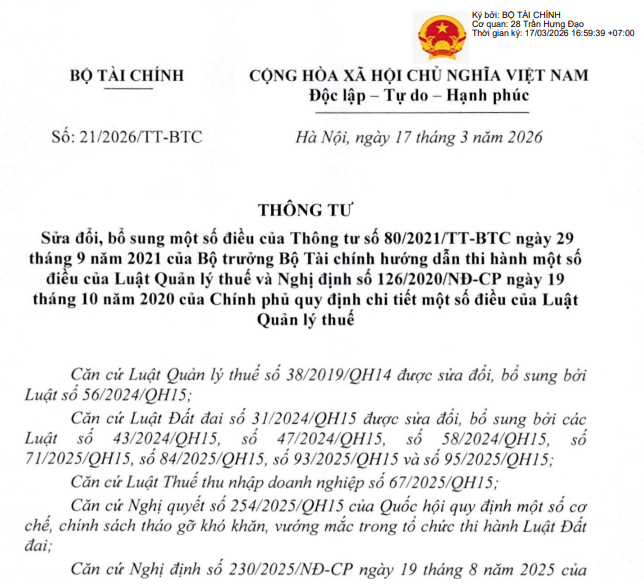
Ngày 17/3/2026, Bộ Tài chính ban hành Thông tư 21/2026/TT-BTС sửa đổi, bổ sung một số điều của Thông tư 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ trưởng Bộ Tài chính hướng dẫn thi hành một số điều của Luật Quản lý thuế 2019 và Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế 2019.
Toàn văn Thông tư 21/2026/TT-BTС
Đơn cử, Thông tư 21/2026/TT-BTС sửa đổi Điều 59 Thông tư 80/2021/TT-BTC về Hồ sơ miễn tiền thuê đất một số năm, giảm tiền thuê đất đối với trường hợp cơ quan thuế có thẩm quyền giải quyết hồ sơ miễn thuế, giảm thuế như sau:
(1) Hồ sơ miễn, giảm tiền thuê đất đối với trường hợp được Nhà nước cho thuê đất trả tiền thuê đất hằng năm để sử dụng vào mục đích sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản, làm muối mà bị thiên tai, hỏa hoạn theo quy định tại khoản 3 Điều 5 Nghị định 230/2025/NĐ-CP ngày 19 tháng 8 năm 2025 của Chính phủ quy định các trường hợp khác được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định tại khoản 2 Điều 157 Luật Đất đai năm 2024, bao gồm:
- Văn bản đề nghị theo mẫu số 01/MGTH ban hành kèm theo phụ lục I Thông tư 80/2021/TT-BTC;
- Biên bản xác định mức độ, giá trị thiệt hại về tài sản theo mẫu số 02/MGTH ban hành kèm theo phụ lục I Thông tư 80/2021/TT-BTC (không cần xác nhận của đại diện chính quyền). Cơ quan có thẩm quyền xác định mức độ, giá trị thiệt hại là cơ quan tài chính hoặc các cơ quan giám định xác định mức độ, giá trị thiệt hại về tài sản.
Trường hợp thiệt hại về hàng hóa: Người nộp thuế cung cấp Biên bản giám định (chứng thư giám định) về mức độ thiệt hại của cơ quan giám định và cơ quan giám định phải chịu trách nhiệm pháp lý về tính chính xác của kết quả và kết luận trong chứng thư giám định theo quy định của pháp luật;
- Bản sao tài liệu chứng minh về các khoàn hỗ trợ của Nhà nước theo quy định của pháp luật (trong trường hợp người thuê đất có nhận được khoản hỗ trợ của Nhà nước theo quy định của pháp luật);
- Bản sao Quyết định cho thuê đất hoặc Hợp đồng thuê đất của cơ quan nhà nước có thẩm quyền.
(2) Hồ sơ giảm tiền thuê đất đối với trường hợp được Nhà nước cho thuê đất trả tiền thuê đất hằng năm sử dụng vào mục đích sản xuất, kinh doanh (trừ dự án sử dụng đất vào mục đích sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản, làm muối) nhưng phải tạm ngừng hoạt động để khắc phục hậu quả do bị thiên tai, hỏa hoạn hoặc do tai nạn bất khả kháng theo quy định tại khoản 4 Điều 5 Nghị định 230/2025/NĐ-CP, bao gồm:
- Văn bản đề nghị theo mẫu số 01/MGTH ban hành kèm theo phụ lục I Thông tư 80/2021/TT-BTC;
- Bản sao văn bản xác nhận về thời gian tạm ngừng hoạt động sản xuất, kinh doanh của cơ quan quản lý nhà nước về đăng ký đầu tư hoặc cơ quan được Ủy ban nhân dân cấp tỉnh giao nhiệm vụ xác định thời gian tạm ngừng hoạt động sản xuất, kinh doanh theo quy định;
- Bản sao Quyết định cho thuê đất hoặc Hợp đồng thuê đất của cơ quan nhà nước có thẩm quyền.
(3) Hồ sơ miễn, giảm tiền thuê đất đối với tổ chức, đơn vị có sử dụng lao động là người dân tộc thiểu số cư trú hợp pháp trên địa bàn các tỉnh, thành phố trực thuộc trung ương và các địa bàn có địa giới hành chính thuộc đổi tượng được hưởng chính sách hỗ trợ theo Quyết định của Thủ tướng Chính phủ về việc hỗ trợ tổ chức, đơn vị sử dụng lao động là người dân tộc thiểu số tại khu vực miền núi, vùng đặc biệt khó khăn theo quy định tại khoản 5 Điều 5 Nghị định 230/2025/NĐ-CP, bao gồm:
- Văn bản đề nghị theo mẫu số 01/MGTH ban hành kèm theo phụ lục I Thông tư 80/2021/TT-BTC;
- Văn bản của tổ chức, đơn vị thông tin về: Tỷ lệ (%) sử dụng lao động là người dân tộc thiểu số, số lao động là người dân tộc thiều số bình quân năm và số lao động có mặt làm việc thường xuyên bình quân năm theo quy định tại khoản 5 Điều 5 Nghị định 230/2025/NĐ-CP. Tổ chức, đơn vị có sử dụng lao động là người dân tộc thiểu số chịu trách nhiệm về các thông tin cung cấp nêu trên;
- Bản sao Quyết định cho thuê đất hoặc Hợp đồng thuê đất của cơ quan nhà nước có thẩm quyền.
(4) Hồ sơ miễn, giảm tiền thuê đất đối với tổ chức, đơn vị có sử dụng lao động là người khuyết tật được Nhà nước cho thuê đất trả tiền thuê đất hằng năm sử dụng vào mục đích sản xuất, kinh doanh theo quy định tại khoản 6 Điều 5 Nghị định 230/2025/NĐ-CP, bao gồm:
- Văn bản đề nghị theo mẫu số 01/MGTH ban hành kèm theo phụ lục I Thông tư 80/2021/TT-BTC;
- Bản sao văn bản của cơ quan nhà nước có thẩm quyền xác nhận tỷ lệ (%) sử dụng lao động là người khuyết tật theo quy định tại Thông tư 18/2018/TT-BLĐTBXH ngày 30 tháng 10 năm 2018 của Bộ trưởng Bộ Lao động - Thương binh và Xã hội sửa đổi, bổ sung một số điều của các Thông tư liên quan đến thủ tục hành chính thuộc phạm vi chức năng quản lý nhà nước của Bộ Lao động - Thương binh và Xã hội hoặc văn bản của tổ chức, đơn vị thông tin về tỷ lệ (%) sử dụng lao động là người khuyết tật của năm trước liền kề năm phải nộp tiền thuê đất theo quy định tại khoản 6 Điều 5 Nghị định 230/2025/NĐ-CP. Tổ chức, đơn vị có sử dụng lao động là người khuyết tật chịu trách nhiệm về thông tin cung cấp nêu trên;
- Bản sao Quyết định cho thuê đất hoặc Hợp đồng thuê đất của cơ quan nhà nước có thầm quyền.
(5) Đối với các giấy tờ trong hồ sơ miễn, giảm tiền thuê đất quy định tại Điều 59 Thông tư 80/2021/TT-BTC do cơ quan nhà nước cấp hoặc xác nhận đã được tích hợp đầy đủ trên cơ sở dữ liệu quốc gia và cơ quan có thẩm quyền giải quyết miễn, giảm tiền thuê đất được quyền khai thác dữ liệu này thì người thuê đất không phải nộp các giấy tờ này khi nộp hồ sơ đề nghị miễn, giảm tiền thuê đất.
Trường hợp không khai thác được thông tin hoặc thông tỉn khai thác được không đầy đủ, không chính xác thì cơ quan có thẩm quyền giải quyết miễn, giảm tiền thuê đất yêu cầu người thuê đất bổ sung thành phần hồ sơ để giải quyết miễn, giảm tiền thuê đất; đồng thời đề nghị người thuê đất thực hiện cập nhật, điều chỉnh thông tin trong các cơ sở dữ liệu theo quy định của pháp luật.
*Thông tư 21/2026/TT-BTС có hiệu lực thi hành kể từ ngày 17/3/2026.
*Trên đây là "Toàn văn Thông tư 21 2026 TT BTС sửa đổi Thông tư 80 2021 hướng dẫn Luật Quản lý thuế và Nghị định 126 2020 cụ thể thế nào?"
Toàn văn Thông tư 21 2026 TT BTС sửa đổi Thông tư 80 2021 hướng dẫn Luật Quản lý thuế và Nghị định 126 2020 cụ thể thế nào? (Hình từ Internet)
Điều khoản chuyển tiếp của Thông tư 21/2026/TT-BTС thế nào?
Điều 2 Thông tư 21/2026/TT-BTС nêu rõ Điều khoản chuyển tiếp như sau:
- Trong thời gian Ủy ban nhân dân cấp tỉnh chưa ban hành trình tự, thủ tục hành chính về đất đai, trong đó có giấy tờ chứng minh thuộc đối tượng miễn, giảm nghĩa vụ tài chính theo quy định tại khoản 22 Điều 13 Nghị định 50/2026/NĐ-CP ngày 31 tháng 01 năm 2026 của Chính phủ quy định chỉ tiết một số điều của Nghị quyết 254/2025/QH15 ngày 11 tháng 12 năm 2025 của Quốc hội quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai 2024 về tiền sử dụng đất, tiền thuê đất thì Ủy ban nhân dân cấp tỉnh quyết định việc áp dụng hồ sơ miễn, giảm tiền sử dụng đất, tiền thuê đất quy định tại Điều 59, Điều 60 Thông tư 80/2021/TT-BTC hoặc quyết định hồ sơ miễn, giảm tiền sử dụng đất, tiền thuê đất đối với từng trường hợp cụ thể.
- Đối với trường hợp doanh nghiệp nước ngoài quy định tại các điểm b2, b3 và b4 khoản 1 Điều 2 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ có hợp đồng chuyển nhượng vốn đã ký trước ngày Nghị định 320/2025/NĐ-CP có hiệu lực thi hành, doanh nghiệp nước ngoài thực hiện khai thuế thu nhập doanh nghiệp đối với hoạt động chuyển nhượng vốn theo Mẫu số 05/TNDN ban hành kèm theo Thông tư 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính.
Thời hạn nộp tiền thuê đất năm 2026 theo Nghị định 373 và khoản tiền người sử dụng đất phải nộp bổ sung ra sao?
Ngày 31/12/2025, Chính phủ đã ban hành Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế.
Căn cứ theo khoản 1 Điều 5 Nghị định 373/2025/NĐ-CP sửa đổi, bổ sung khoản 3 Điều 18 Nghị định 126/2020/NĐ-CP quy định:
Thời hạn nộp tiền thuê đất năm 2026 và khoản tiền người sử dụng đất phải nộp bổ sung cụ thể như sau:
(1) Đối với trường hợp nộp tiền thuê đất hằng năm:
- Thời hạn nộp tiền thuê đất lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp tiền thuê đất của cơ quan thuế.
- Từ năm thứ hai trở đi, người thuê đất được chọn nộp tiền một lần hoặc hai lần trong năm. Trường hợp người nộp thuế chọn nộp thuế một lần trong năm thì thời hạn nộp thuế là 31 tháng 5. Trường hợp người thuê đất chọn hình thức nộp tiền 2 lần trong năm thì thời hạn nộp thuế cho từng kỳ như sau: kỳ thứ nhất nộp 50% chậm nhất là ngày 31 tháng 5; kỳ thứ hai nộp đủ phần còn lại theo thông báo chậm nhất là ngày 31 tháng 10.
Đối với trường hợp thuê đất mới mà thời điểm xác định nghĩa vụ tài chính về tiền thuê đất phải nộp của năm đầu tiên sau ngày 31 tháng 10 thì cơ quan thuế ra thông báo nộp tiền thuê đất cho thời gian còn lại của năm.
- Thời hạn nộp tiền thuê đất đối với hồ sơ khai điều chỉnh của người nộp thuế chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp tiền thuê đất.
- Thời hạn nộp tiền thuê đất đối với trường hợp cơ quan thuế thông báo nộp tiền theo văn bản của cơ quan nhà nước có thẩm quyền cho phép gia hạn sử dụng đất trong trường hợp chậm đưa đất vào sử dụng hoặc chậm tiến độ sử dụng đất so với tiến độ ghi trong dự án đầu tư, các trường hợp khác điều chỉnh các yếu tố liên quan đến việc xác định lại số tiền thuê đất phải nộp và xác định khoản tiền người sử dụng đất phải nộp bổ sung đối với thời gian chưa tính tiền thuê đất như sau:
Chậm nhất là 30 ngày kể từ ngày ban hành Thông báo nộp tiền, người thuê đất phải nộp 50% tổng số tiền phải nộp theo thông báo;
Chậm nhất là 90 ngày kể từ ngày ban hành Thông báo nộp tiền, người thuê đất phải nộp 50% tổng số tiền phải nộp còn lại theo thông báo.
(2) Đối với trường hợp nộp tiền thuê đất một lần cho cả thời gian thuê:
- Thời hạn nộp tiền thuê đất lần đầu, thời hạn nộp khoản tiền người sử dụng đất phải nộp bổ sung đối với thời gian chưa tính tiền thuê đất:
Chậm nhất là 30 ngày kể từ ngày ban hành Thông báo nộp tiền, người thuê đất phải nộp 50% tổng số tiền phải nộp theo thông báo;
Chậm nhất là 90 ngày kể từ ngày ban hành Thông báo nộp tiền, người thuê đất phải nộp 50% tổng số tiền phải nộp còn lại theo thông báo.
- Thời hạn nộp tiền thuê đất đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày kể từ ngày ban hành thông báo nộp thuế.
- Thông tư 21
- Thông tư 21 2026
- Toàn văn Thông tư 21
- Sửa đổi Thông tư 80
- Sửa đổi Thông tư 80 2021 TT BTC
- Sửa đổi Thông tư 80 2021 TT BTC hướng dẫn Luật Quản lý thuế
- Sửa đổi Thông tư 80 2021 hướng dẫn Luật Quản lý thuế và Nghị định 126
- Sửa đổi Thông tư 80 2021 hướng dẫn Luật Quản lý thuế
- Hướng dẫn Luật Quản lý thuế
- Luật quản lý thuế
- Quản lý thuế
- Nghị định 126
- Thông tư 80 2021
- Thông tư 80
- Tiền thuê đất
- Miễn tiền thuê đất
- Toàn văn Thông tư 21 2026 TT BTС

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];