Toàn văn Thông tư 133/2025/TT-BTC về tổ chức thực hiện dự toán ngân sách nhà nước năm 2026?
Ngày 24/12/2025, Bộ trưởng Bộ Tài chính ban hành Thông tư 133/2025/TT-BTC về tổ chức thực hiện dự toán ngân sách nhà nước năm 2026.
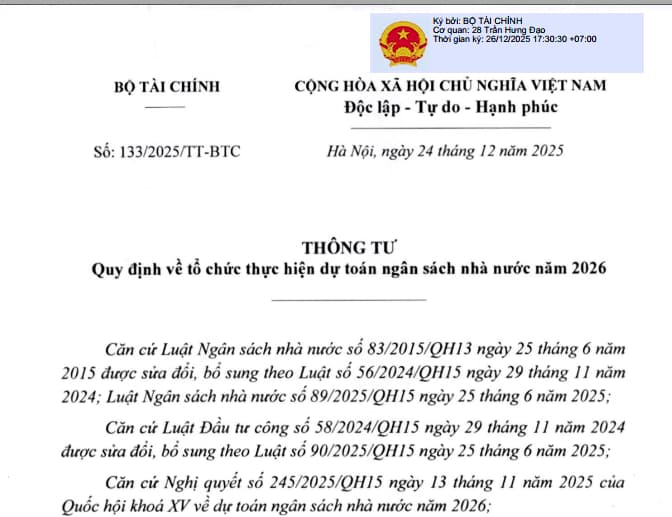
>>> Tải về Toàn văn Thông tư 133/2025/TT-BTC
Theo đó, việc phân cấp nguồn thu, nhiệm vụ chi ngân sách nhà nước năm 2026 được quy định tại Điều 1 Thông tư 133/2025/TT-BTC như sau:
(1) Kéo dài thời kỳ ổn định ngân sách nhà nước giai đoạn 2022-2025 sang năm 2026. Việc phân cấp nguồn thu, nhiệm vụ chi giữa ngân sách trung ương và ngân sách địa phương năm 2026 tiếp tục được thực hiện như năm 2025 theo quy định của Luật Ngân sách nhà nước 2015 và các văn bản hướng dẫn thi hành Luật . Riêng đối với tiền sử dụng đất, tiền thuê đất thực hiện phân chia giữa ngân sách trung ương và ngân sách địa phương theo quy định của Luật Ngân sách nhà nước 2025.
(2) Tiếp tục phân cấp thu ngân sách trung ương hưởng 100% đối với:
- Thu từ hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số, dịch vụ xuyên biên giới và các dịch vụ khác do nhà cung cấp nước ngoài thực hiện đăng ký thuế, khai thuế, nộp thuế trực tiếp tại Cổng thông tin điện tử của Cục Thuế;
- Thu tiền cấp quyền sử dụng tần số vô tuyến điện;
- Thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.
(3) Thực hiện phân chia nguồn thu tiền cấp quyền khai thác tài nguyên nước theo quy định tại Nghị quyết 64/2018/QH14; phân chia thuế bảo vệ môi trường đối với sản phẩm xăng, dầu giữa ngân sách trung ương và ngân sách địa phương theo quy định tại khoản 5 Điều 3 Nghị quyết 70/2022/QH15.
(4) Thu xử phạt vi phạm hành chính trật tự an toàn giao thông đường bộ nộp ngân sách trung ương 100%; bố trí dự toán chi ngân sách nhà nước cho Bộ Công an tương ứng 85% số thu đã thực nộp ngân sách nhà nước năm 2024 và bổ sung có mục tiêu từ ngân sách trung ương cho ngân sách địa phương tương ứng với 15% số phát sinh thực tế trên địa bàn từng địa phương năm 2024 để chỉ cho công tác bảo đảm trật tự an toàn giao thông trên địa bàn các địa phương.
(5) Phí sử dụng đường bộ thu qua đầu phương tiện ô tô phân chia thu theo quy định tại điểm b khoản 4 Điều 3 Quyết định 2638/QĐ-TTg năm 2025 của Thủ tướng Chính phủ về việc giao dự toán ngân sách nhà nước năm 2026.
(6) Thu tiền sử dụng đất theo quy định của pháp luật về đất đai phần ngân sách địa phương được hưởng theo phân cấp, thu từ cổ phần hóa, thoái vốn nhà nước tại các doanh nghiệp nhà nước do địa phương quản lý được sử dụng chỉ đầu tư chương trình, nhiệm vụ, dự án, đối tượng đầu tư công khác theo quy định của Luật Đầu tư công thuộc đối tượng đầu tư của ngân sách địa phương.
(7) Mở rộng phạm vi sử dụng nguồn tích lũy cho cải cách tiền lương của ngân sách trung ương để điều chỉnh lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hàng tháng, trợ cấp ưu đãi người có công và tinh giản biên chế; sử dụng nguồn cải cách tiền lương của ngân sách địa phương để thực hiện các chính sách an sinh xã hội do Trung ương ban hành và tỉnh giản biên chế.
(8) Tổng hợp một phần thu chuyển nguồn cải cách tiền lương của ngân sách địa phương đến hết năm 2025 còn dư sang bố trí dự toán chi ngân sách địa phương năm 2026 để thực hiện mức lương cơ sở 2,34 triệu đồng/tháng.
(9) Việc phân cấp nguồn thu, nhiệm vụ chị giữa ngân sách cấp tỉnh và ngân sách cấp xã, tỷ lệ phần trăm (%) phân chia nguồn thu giữa ngân sách cấp tỉnh và ngân sách cấp xã thực hiện theo nghị quyết của Hội đồng nhân dân cấp tỉnh quyết định đối với năm ngân sách 2026 phù hợp với việc phân cấp thẩm quyền và việc triển khai chính quyền địa phương 02 cấp tại địa phương, bảo đảm bố trí nguồn lực gắn với nhiệm vụ được giao. Căn cứ khả năng cân đối của ngân sách địa phương, nguồn thu, nhiệm vụ chi được phân cấp, Ủy ban nhân dân cấp tỉnh trình Hội đồng nhân dân cùng cấp quyết định bổ sung cân đối, bổ sung có mục tiêu từ ngân sách cấp tỉnh cho ngân sách cấp xã và bổ sung kinh phí để thực hiện cải cách tiền lương.
Toàn văn Thông tư 133/2025/TT-BTC về tổ chức thực hiện dự toán ngân sách nhà nước năm 2026? (Hình ảnh từ Internet)
Điều kiện thực hiện thu, chi ngân sách nhà nước từ 01/01/2026 là gì?
Điều kiện thực hiện thu, chi ngân sách nhà nước từ 01/01/2026 được quy định tại Điều 12 Luật Ngân sách nhà nước 2025 như sau:
- Thu ngân sách nhà nước phải được thực hiện theo quy định Luật Ngân sách nhà nước 2025, các luật về thuế, phí, lệ phí và quy định của pháp luật khác có liên quan.
- Chi ngân sách nhà nước chỉ được thực hiện khi đã có trong dự toán ngân sách được giao, trừ trường hợp tạm cấp ngân sách quy định tại Điều 53 Luật Ngân sách nhà nước 2025 và đã được thủ trưởng đơn vị sử dụng ngân sách, chủ đầu tư hoặc người được ủy quyền quyết định chi đáp ứng các điều kiện trong từng trường hợp sau đây:
+ Đối với chi đầu tư phát triển phải đáp ứng các điều kiện theo quy định của Luật Đầu tư công 2024 và quy định của pháp luật khác có liên quan;
+ Đối với chi thường xuyên phải bảo đảm đúng chế độ, tiêu chuẩn, định mức chi ngân sách do cơ quan nhà nước có thẩm quyền quy định; trường hợp cơ quan, đơn vị đã được cấp có thẩm quyền cho phép thực hiện theo cơ chế tự chủ, tự chịu trách nhiệm về sử dụng biên chế và kinh phí thì thực hiện theo quy chế chi tiêu nội bộ và phù hợp với dự toán được giao tự chủ;
+ Đối với chi dự trữ quốc gia phải bảo đảm các điều kiện theo quy định của pháp luật về dự trữ quốc gia;
+ Đối với những gói thầu thuộc các nhiệm vụ, chương trình, dự án cần phải lựa chọn nhà thầu cung cấp dịch vụ tư vấn, mua sắm hàng hóa, xây lắp phải tổ chức thực hiện theo quy định của pháp luật về đấu thầu;
+ Đối với những khoản chi cho công việc thực hiện theo phương thức Nhà nước đặt hàng phải theo quy định pháp luật về giá do cấp có thẩm quyền ban hành, trừ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo thực hiện theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo.
Thời gian tính năm ngân sách 2026 là khi nào?
Căn cứ theo quy định tại Điều 14 Luật Ngân sách nhà nước 2025 thì năm ngân sách bắt đầu từ ngày 01 tháng 01 và kết thúc vào ngày 31 tháng 12 năm dương lịch. Như vậy thời gian tính năm ngân sách 2026 là từ 01/01/2026 đến 31/12/2026.
*Luật Ngân sách nhà nước 2025, Thông tư 133/2025/TT-BTC có hiệu lực thi hành từ ngày 01/01/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];