Toàn văn Quyết định 4504/QĐ-BTC về rà soát văn bản quy phạm pháp luật thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính năm 2026?
Ngày 31/12/2025, Bộ trưởng Bộ Tài chính đã ban hành Quyết định 4504/QĐ-BTC năm 2025 về kế hoạch rà soát văn bản quy phạm pháp luật thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính năm 2026.
>>> TẢI VỀ Toàn văn Quyết định 4504/QĐ-BTC năm 2025
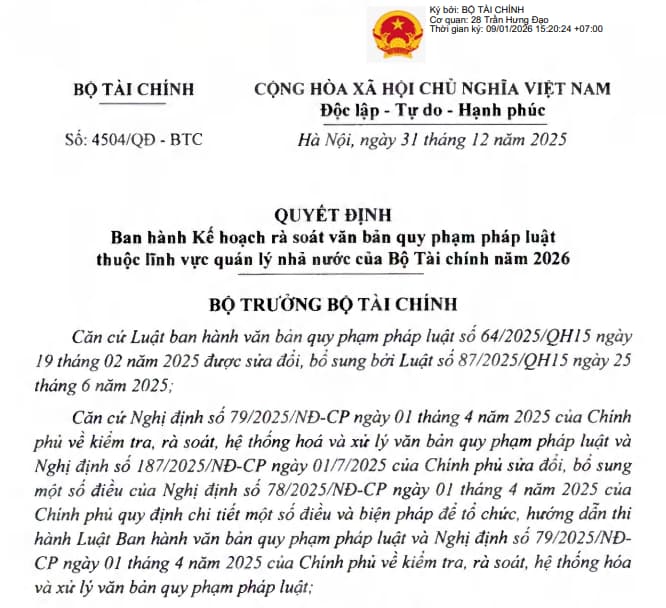
Theo đó, ban hành kèm theo Quyết định 4504/QĐ-BTC năm 2025 là kế hoạch rà soát văn bản quy phạm pháp luật thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính năm 2026. Cụ thể, về mục đích và yêu cầu của kế hoạch như sau:
(1) Mục đích
Tổ chức triển khai kịp thời, hiệu quả, thống nhất các nhiệm vụ liên quan đến công tác rà soát văn bản quy phạm pháp luật thuộc trách nhiệm của Bộ trưởng Bộ Tài chính.
(2) Yêu cầu
- Xác định cụ thể nội dung công việc, tiến độ, thời hạn thực hiện và phân công rõ trách nhiệm của các đơn vị thuộc Bộ trong triển khai các nhiệm vụ về rà soát văn bản quy phạm pháp luật được nêu tại Kế hoạch.
- Thông qua rà soát văn bản quy phạm pháp luật thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính nhằm phát hiện quy định trái pháp luật, mâu thuẫn, chồng chéo, hết hiệu lực, ngưng hiệu lực toàn bộ và một phần hoặc không còn phù hợp với tình hình phát triển kinh tế - xã hội để kịp thời đình chỉ việc thi hành, bãi bỏ, sửa đổi, bổ sung hoặc ban hành mới văn bản quy phạm pháp luật, bảo đảm tính hợp hiến, hợp pháp, thống nhất, đồng bộ của hệ thống pháp luật và phù hợp với tình hình phát triển kinh tế - xã hội.
Trên đây là "Toàn văn Quyết định 4504/QĐ-BTC về rà soát văn bản quy phạm pháp luật thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính năm 2026?"
Toàn văn Quyết định 4504/QĐ-BTC về rà soát văn bản quy phạm pháp luật thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính năm 2026? (Hình từ Internet)
Nội dung công tác rà soát văn bản quy phạm pháp luật theo Quyết định 4504 trong năm 2026 ra sao?
Căn cứ Mục 2 Phần II Kế hoạch ban hành kèm theo Quyết định 4504/QĐ-BTC năm 2025 quy định như sau:
* Công tác rà soát văn bản quy phạm pháp luật
(1) Rà soát công bố Danh mục văn bản hết hiệu lực, ngưng hiệu lực toàn bộ hoặc một phần thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính có thời điểm hết hiệu lực, ngưng hiệu lực trong năm 2026 (tính từ ngày 01/01/2026 - 31/12/2026).
- Rà soát để xác định văn bản hết hiệu lực, ngưng hiệu lực toàn bộ hoặc một phần thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính trong năm 2026.
Đơn vị chủ trì: Các đơn vị thuộc Bộ tổ chức thực hiện rà soát các văn bản điều chỉnh những vấn đề thuộc chức năng, nhiệm vụ quản lý nhà nước của đơn vị mình.
Đơn vị phối hợp: Vụ Pháp chế.
Thời gian hoàn thành: trước ngày 31/12/2026.
- Trình Bộ công bố Danh mục văn bản quy phạm pháp luật hết hiệu lực, ngưng hiệu lực toàn bộ hoặc một phần thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính có thời điểm hết hiệu lực, ngưng hiệu lực trong năm 2026 (tính từ ngày 01/01/2026 - 31/12/2026).
Đơn vị chủ trì: Vụ Pháp chế.
Đơn vị phối hợp: Các đơn vị thuộc Bộ.
Thời gian hoàn thành: trước ngày 30/01/2027.
(2) Rà soát các văn bản quy phạm pháp luật để phục vụ cho nhiệm vụ nghiên cứu, sửa đổi luật, nghị quyết, pháp lệnh
* Rà soát các văn bản quy phạm pháp luật hiện hành để phục vụ cho Chương trình xây dựng luật, nghị quyết của Quốc hội, pháp lệnh, nghị quyết của Uỷ ban thường vụ Quốc hội năm 2027; điều chỉnh Chương trình xây dựng lập pháp năm 2026, đối với các dự án luật, nghị quyết, pháp lệnh do Bộ Tài chính chủ trì soạn thảo.
Đơn vị chủ trì soạn thảo luật, nghị quyết, pháp lệnh: thực hiện rà soát những vấn đề thuộc chức năng, nhiệm vụ quản lý nhà nước của đơn vị mình.
Đơn vị phối hợp: Các đơn vị thuộc Bộ.
- Thời gian hoàn thành: trong năm 2026.
* Rà soát để phục vụ việc xây dựng các dự án luật, nghị quyết, pháp lệnh do các Bộ, ngành khác chủ trì soạn thảo theo đề nghị của các Bộ, ngành (nếu có); rà soát các văn bản quy phạm pháp luật tài chính để triển khai thực hiện các dự án luật, nghị quyết, pháp lệnh do các Bộ, ngành khác chủ trì soạn thảo theo đề nghị của các Bộ, ngảnh (nếu có) theo quy định tại điểm a khoản 1 Điều 35 Nghị định 79/2025/NĐ-CP.
- Đơn vị được Bộ giao chủ trì chuẩn bị ý kiến tham gia của Bộ Tài chính đối với các dự án luật, nghị quyết, pháp lệnh sẽ chủ trì thực hiện rà soát theo yêu cầu của các Bộ, ngành.
- Thời gian hoàn thành: theo yêu cầu của các Bộ, ngành.
(3) Rà soát văn bản quy phạm pháp luật đo Bộ Tài chính chủ trì soạn thảo trình cấp có thầm quyền ban hành hoặc ban hành theo thẩm quyền
* Rả soát theo yêu cầu, đề nghị, kiến nghị của các Bộ, ngành, địa phương
- Các đơn vị thuộc bộ thực hiện rà soát các văn bản quy phạm pháp luật do đơn vị minh chủ trì soạn tháo theo yêu cầu, đề nghị, kiến nghị của các Bộ, ngành, địa phương.
- Thời gian hoàn thành: theo yêu cầu của các Bộ ngành, địa phương hoặc phân công của Bộ và phù hợp với Kế hoạch xây dựng văn bản quy phạm pháp luật.
* Rà soát văn bản quy phạm pháp luật đo Bộ Tài chính chủ trì soạn thảo trình cấp có thẩm quyền ban hành hoặc ban hành theo thẩm quyền trong năm 2025 (Chi tiết tại Phụ lục ban hành kèm theo Kế hoạch).
Các đơn vị thuộc Bộ thực hiện rà soát các văn bản quy phạm pháp luật do đơn vị mình chủ trì soạn tháo để phát hiện ra mâu thuẫn, chồng chéo, bất cập cần phải sửa đổi, bổ sung, thay thế, bãi bỏ hoặc ban hành mới văn bản quy phạm pháp luật theo quy định.
- Thời gian thực hiện: trong năm 2026.
(4) Rà soát, xử lý hiệu lực ván bán quy phạm pháp luật không còn áp dụng trên thực tế nhưng chưa có văn bản xác định hết hiệu lực thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính
* Rả soát, xử lý hiệu lực văn bản quy phạm pháp luật do Chính phủ, Thủ tướng Chính phủ ban hành không còn áp dụng trên thực tế nhưng chưa có văn bản xác định hết hiệu lực thuộc lĩnh vực quản lý nhà nước của Bộ Tài chính.
- Đơn vị chủ trì: Các đơn vị thuộc Bộ tổ chức thực hiện rà soát các văn bản điều chỉnh những vấn đề thuộc chức năng, nhiệm vụ quản lý nhà nước của đơn vị minh; kiến nghị, đề xuất xử lý hiệu lực của văn bản được rà soát.
- Đơn vị phối hợp: Vụ Pháp chế có trách nhiệm làm đầu mối, tổng hợp chung kết quả rả soát của các đơn vị thuộc Bộ, trình Bộ đề nghị Bộ Tư pháp chủ trì xây dựng văn bản quy phạm pháp luật trình cấp có thẩm quyền ban hành để bãi bỏ, chấm dứt hiệu lực văn bản (nếu có) hoặc thực hiện bãi bỏ của Luật Ban hành văn bản quy phạm pháp luật.
- Thời gian hoàn thành: năm 2026.
* Rà soát, xử lý hiệu lực văn bản quy phạm pháp luật do Bộ trưởng Bộ Tải chính ban hành và liên tịch ban hành không còn áp dụng trên thực tế nhưng chưa có văn bản xác định hết hiệu lực.
- Các đơn vị thuộc Bộ trên cơ sở chúc năng, nhiệm vụ thuộc phạm vi quản lý nhà nước của đơn vị minh, thực hiện rà soát, trinh Bộ ban hành Thông tư bài bỏ đối với các văn bản đo đơn vị chủ trì soạn thảo, thuộc thẩm quyền ban hành, liên tịch ban hành của Bộ trưởng Bộ Tài chính, cần thiết phải bãi bỏ (nếu có) hoặc gửi Vụ Pháp chế tổng hợp trinh Bộ ban hành Thông tư bãi bỏ đối với các văn bản quy phạm pháp luật không còn áp dụng trên thực tế.
- Thời gian hoàn thành: trong năm 2026,
(5) Rà soát văn bản của Bộ Tài chính chủ trì soạn thảo có nội dung có dấu hiệu trái pháp luật, chồng chéo không còn phù hợp theo kiến nghị của cơ quan, tổ chức và công dân (nếu có)
- Đơn vị chủ trì soạn thảo văn bản quy phạm pháp luật thực hiện rà soát những vấn đề thuộc chức năng, nhiệm vụ quản lý nhà nước của đơn vị mình theo kiến nghị của cơ quan, tổ chức và công dân.
- Đơn vị phối hợp: Các đơn vị thuộc Bộ.
- Thời gian thực hiện: trong năm 2026.
(6) Báo cáo kết quả xử lý văn bản quy phạm pháp luật do Bộ Tài chính ban hành hoặc đo Bộ Tài chính chủ trì soạn thảo trình cấp có thẩm quyền ban hành được rà soát trong năm 2025 mà có phát hiện ra mâu thuẫn, chồng chéo, bất cập cần phải sửa đổi, bổ sung, thay thế, bãi bỏ hoặc ban hành mới văn bản quy phạm pháp luật theo quy định.
- Đơn vị chủ trì: Các đơn vị thuộc Bộ thực hiện xử lý kết quả rà soát đối với các văn bản quy phạm pháp luật do đơn vị chủ trì soạn thảo để trình Bộ ban hành hoặc trình Bộ trình cấp có thẩm quyền sửa đổi, bổ sung, thay thế, bãi bỏ hoặc ban hành mới gửi Vụ Pháp chế để tổng hợp.
- Đơn vị phối hợp: Căn cứ báo cáo của các đơn vị thuộc Bộ, Vụ Pháp chế tổng hợp kết quả xử lý kết quả rà soát để trinh Bộ báo cáo cấp có thẩm quyền khi có yêu cầu.
- Thời gian hoàn thành: trong năm 2026.
(7) Đăng tải Quyết định công bố danh mục văn bản quy phạm pháp luật hết hiệu lực, ngưng hiệu lực trên Cổng thông tin điện tử
- Đơn vị chủ trì: Cục Công nghệ thông tin và Chuyển đổi số.
- Đơn vị phối hợp: Vụ Pháp chế.
- Thời gian hoàn thành: trước ngày 30/01/2027.
Nguyên tắc kiểm tra, xử lý văn bản QPPL theo quy định mới nhất ra sao?
Căn cứ Điều 3 Nghị định 79/2025/NĐ-CP quy định về nguyên tắc kiểm tra, xử lý văn bản QPPL như sau:
- Bảo đảm tính toàn diện, khách quan, công khai, minh bạch; đúng thẩm quyền, trình tự, thủ tục; kết hợp giữa việc kiểm tra của cơ quan, người có thẩm quyền với việc tự kiểm tra của cơ quan, người ban hành văn bản; bảo đảm sự phối hợp giữa các cơ quan có liên quan.
- Bảo đảm không lợi dụng việc kiểm tra, xử lý văn bản vì mục đích vụ lợi, gây khó khăn cho hoạt động của cơ quan, người có thẩm quyền ban hành văn bản và can thiệp vào quá trình xử lý văn bản trái pháp luật.
- Bảo đảm không cản trở, gây khó khăn cho cơ quan, người có thẩm quyền kiểm tra, cơ quan kiểm tra trong quá trình kiểm tra văn bản.
- Kịp thời kiểm tra khi có căn cứ kiểm tra văn bản và kịp thời xử lý văn bản trái pháp luật.
- Bảo đảm thực hiện quy định của pháp luật về bảo vệ bí mật nhà nước đối với việc kiểm tra, xử lý văn bản có nội dung thuộc phạm vi bí mật nhà nước.
- Các hành vi vi phạm trong quá trình thực hiện công tác kiểm tra, xử lý văn bản thì tùy theo tính chất và mức độ của hành vi vi phạm bị xem xét, xử lý theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];