Thư ngỏ về chuyển đổi phương pháp thuế khoán sang phương pháp kê khai của Thuế tỉnh Đắk Lắk ra sao?
Theo chủ trương của Đảng và Nhà nước, từ ngày 01/01/2026, việc nộp thuế theo phương pháp khoán sẽ chính thức được xóa bỏ. Toàn bộ hộ kinh doanh, cá nhân kinh doanh sẽ thực hiện kê khai, nộp thuế theo phương pháp kê khai hoặc chuyển sang mô hình doanh nghiệp.
Ngày 17/11/2025, Cục Thuế tỉnh Đắk Lắk đã có Thư ngỏ về chuyển đổi phương pháp thuế khoán sang phương pháp kê khai gửi dến hộ, cá nhân kinh doanh trên địa bàn tỉnh. Cụ thể như sau:
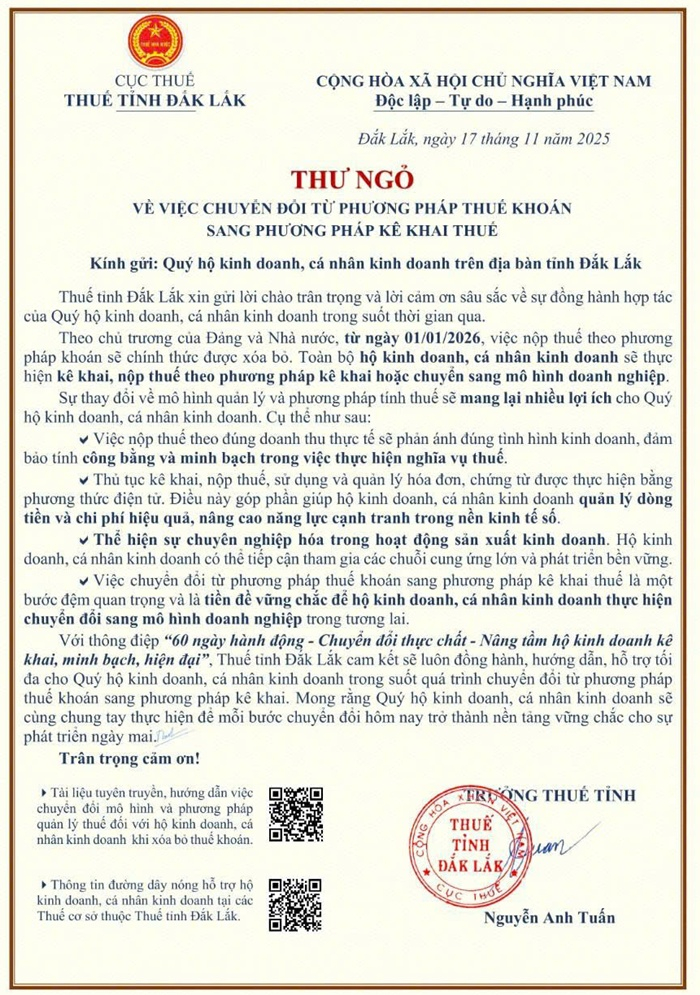
Tải về Thư ngỏ về chuyển đổi phương pháp thuế khoán sang phương pháp kê khai của Thuế tỉnh Đắk Lắk

Thư ngỏ về chuyển đổi phương pháp thuế khoán sang phương pháp kê khai của Thuế tỉnh Đắk Lắk ra sao? (Hình từ Internet)
60 ngày cao điểm chuyển đổi mô hình từ thuế khoán sang kê khai đối với hộ kinh doanh chi tiết ra sao?
Ngày 31/10/2025, Cục Thuế ban hành Quyết định 3352/QĐ-CT năm 2025 ban hành Kế hoạch “60 ngày cao điểm chuyển đổi mô hình từ thuế khoán sang kê khai đối với hộ kinh doanh”.
Căn cứ Phần IV Kế hoạch ban hành kèm theo Quyết định 3352/QĐ-CT năm 2025 có nêu về 08 nội dung triển khai 60 ngày cao điểm chuyển đổi mô hình từ thuế khoán sang kê khai đối với hộ kinh doanh như sau:
(1) Hoàn thiện thể chế chính sách
Đảm bảo sự đồng bộ và thống nhất trong chính sách và thực thi giữa các bộ, ngành, UBND các tỉnh/thành phố và cơ quan thuế các cấp; thúc đẩy chuyển đổi số; xây dựng cơ sở dữ liệu thông tin tích hợp giữa các cơ quan trong công tác quản lý nhà nước, quản lý thuế đối với hộ kinh doanh; tạo môi trường kinh doanh thuận lợi, bình đẳng, minh bạch.
(2) Tuyên truyền - hỗ trợ NNT theo phương thức đa kênh
- Nội dung truyền thông trọng điểm: Chú trọng tuyên truyền về lợi ích và nghĩa vụ khi hộ kinh doanh chuyển sang phương pháp kê khai hoặc chuyển lên doanh nghiệp; mục đích của việc chuyển đổi để đảm bảo minh bạch, công bằng hơn; quyền lợi mà hộ kinh doanh được hưởng khi chuyển đổi lên doanh nghiệp; các công việc cần chuẩn bị để chuyển đổi. Đặc biệt chú trọng tuyên truyền, hỗ trợ về hóa đơn điện tử khởi tạo từ máy tính tiền.
- Xây dựng thông điệp truyền thông: “60 ngày hành động - Chuyển đổi thực chất - Nâng tầm hộ kinh doanh kê khai, minh bạch, hiện đại”
- Triển khai truyền thông đa kênh như: Báo, đài phát thanh, truyền hình, website, các nền tảng mạng xã hội (zalo, youtube, fanpage, tiktok,..), qua các hình thức đa dạng như: clip hướng dẫn, tin, bài, phóng sự, infographic, tờ rơi, thư ngo,...
- Công tác hỗ trợ: đa dạng, triển khai các chương trình hỗ trợ hiệu quả phù hợp với từng ngành nghề, quy mô, đặc tính của các hộ kinh doanh:
+ Tổng hợp vướng mắc để xây dựng tài liệu hỗ trợ NNT.
+ Tổ chức Hội nghị tập huấn để giải đáp, hướng dẫn, tháo gỡ khó khăn, vướng mắc kịp thời cho hộ kinh doanh khi chuyển đổi phương thức kê khai thuế.
- Phối hợp với các nhà cung cấp dịch vụ hóa đơn điện tử để có các chính sách hỗ trợ về thiết bị, chi phí dịch vụ cho hộ kinh doanh trong giai đoạn đầu triển khai. - Phối hợp với các hiệp hội, đại lý thuế, công ty kế toán kiểm toán để triển khai công tác tuyên truyền, hỗ trợ (miễn phí) cho hộ kinh doanh thực hiện chuyển đổi mô hình.
- Xây dựng các chương trình hỗ trợ phù hợp cho từng nhóm hộ kinh doanh, ví dụ như: chương trình hỗ trợ hộ kinh doanh theo nhóm ngành nghề ngành (ăn uống, vận tải,..); chương trình hỗ trợ hộ kinh doanh theo quy mô/ngưỡng doanh thu; chương trình hỗ trợ hộ kinh doanh theo địa bàn (ở khu vực nông thôn, miền núi,..);....
- Các chương trình hỗ trợ được triển khai dưới hình thức lớp tập huấn chuyên đề ngắn, xây dựng video hướng dẫn,... Hình thức hỗ trợ trực tuyến cũng được đẩy mạnh qua tổng đài/đường dây nóng, qua kênh mạng xã hội (Facebook, Zalo OA) kết hợp ứng dụng công nghệ hiện đại (AI, chatbot) đảm bảo hộ kinh doanh hỏi là được giải đáp ngay theo mô hình “chăm sóc khách hàng”.
- Hỗ trợ hộ kinh doanh giai đoạn trước và đầu chuyển đổi để hộ kinh doanh hiểu và nắm bắt được các nội dung về thủ tục thuế, tránh bị xử phạt về VPHC theo phương châm “đi từng ngõ, gõ từng hộ”.
(3) Rà soát chuẩn hóa dữ liệu, lập danh sách hộ kinh doanh chuyển đổi
- Cập nhật thông tin hộ kinh doanh trên hệ thống quản lý thuế;
- Rà soát, lập danh sách toàn bộ hộ kinh doanh (bao gồm cả hộ khoán và hộ kê khai) trên địa bàn quản lý;
- Phân nhóm hộ kinh doanh theo tổng doanh thu, theo loại hình kinh doanh,...
- Cung cấp danh sách phân nhóm hộ kinh doanh theo đầu mối từng Thuế tỉnh/thành phố để cơ quan thuế rà soát hỗ trợ hộ kinh doanh chuyển đổi sang phương pháp kê khai hoặc chuyển lên thành doanh nghiệp nhằm được hưởng các ưu đãi của nhà nước và sớm thích nghi với việc xóa bỏ thuế khoán.
(4) Hướng dẫn thủ tục quy trình nghiệp vụ (1 chạm)
- Triển khai các chương trình hỗ trợ trực tiếp, trực tuyến và phối hợp với chính quyền địa phương tổ chức các chương trình, các điểm hỗ trợ lưu động tại các chợ truyền thống, tuyến phố thương mại,... để hỗ trợ hộ kinh doanh chuyển đổi, thực hiện phương châm “cầm tay chỉ việc” và giải đáp trực tiếp;
- Đảm bảo xử lý 100% vướng mắc của hộ kinh doanh. Thuế tỉnh, thành phố/ Thuế cơ sở là đơn vị tiếp nhận, xử lý vướng mắc của hộ kinh doanh. Đối với vướng mắc phức tạp liên quan đến chính sách, lỗi ứng dụng gửi về Cục Thuế để giải quyết.
(5) Hạ tầng công nghệ thông tin
- Dựa trên dữ liệu quản lý thuế để tổng hợp danh sách phân loại theo quy mô HKD. Trên cơ sở danh sách phân loại cơ quan thuế có thông tin để trao đổi với người nộp thuế;
- Rà soát các hộ kinh doanh chưa có tài khoản Etax Mobile; hướng dẫn hộ kinh doanh cài đặt và sử dụng ứng dụng Etax Mobile;
- Đăng ký áp dụng Hóa đơn điện tử theo từng tình huống.
(6) Tăng cường giám sát
- Rà soát dữ liệu hóa đơn của hộ kinh doanh để đối chiếu doanh thu, đặc biệt đối với các hộ có doanh thu tăng nhưng không chuyển đổi;
- Giám sát việc lập và sử dụng hóa đơn điện tử của hộ kinh doanh thuộc trách nhiệm quản lý; Xử lý hành vi không xuất hóa đơn khi cung cấp hàng hóa, dịch rà soát phát hiện, xử lý đối với các hộ kinh doanh cố ý gian lận kê khai doanh thu để không thuộc diện phải nộp thuế đảm bảo môi trường kinh doanh bình đẳng, lành mạnh;
- Tăng cường quản lý thuế đối với người nộp thuế kinh doanh trên nền tảng số, nhà cung cấp nước ngoài;
- Tăng cường rà soát, phát hiện để chống sót lọt hộ kinh doanh chưa đăng ký kinh doanh, chưa đăng ký thuế và nộp thuế để đưa vào diện quản lý.
(7) Theo dõi đánh giá, báo cáo
Tổ chức tổng hợp, báo cáo định kỳ hàng tuần:
(i) Các Ban/đơn vị; các Thuế tỉnh, thành phố báo cáo hàng tuần về tiến độ thực hiện các nội dung của Kế hoạch 60 ngày cao điểm. Báo cáo gửi qua đường công văn điện tử và hệ thống quản lý điều hành của Cục Thuế (qua Ban Pháp chế, Ban NVT) để tổng hợp. Các nội dung báo cáo theo Phụ lục đinh kèm.
(ii) Thời hạn gửi báo cáo: trước 16h00 thứ Sáu hàng tuần.
(8) Khen thưởng, tổng kết và công khai kết quả
(i) Khen thưởng:
- Kết thúc 60 ngày cao điểm, cơ quan Thuế tổ chức đánh giá, biểu dương, khen thưởng các tập thể, cá nhân có thành tích xuất sắc trong triển khai chuyển đổi mô hình từ hộ khoán sang hộ kê khai.
- Việc khen thưởng thực hiện theo quy định của Luật Thi đua, khen thưởng chế thi đua khen thưởng của ngành Thuế.
(ii) Tổng kết
- Các Thuế tỉnh, thành phố tổ chức hội nghị tổng kết, chia sẻ kinh nghiệm, bài học thực tiễn và đề xuất giải pháp duy trì bền vững mô hình hộ kê khai sau đợt cao điểm.
- Cục Thuế tổ chức hội nghị tổng kết toàn ngành, công bố số liệu, kết quả đạt được và định hướng triển khai giai đoạn tiếp theo.
(iii) Công khai kết quả:
- Kết quả chuyển đổi, tỷ lệ hộ kê khai, và danh sách các đơn vị được khen thưởng được công bố công khai trên Trang TTĐT và gửi thông tin tới Bộ Tài chính.
- Việc công khai nhằm tăng tính minh bạch, tạo động lực thi đua, lan tỏa tinh thần hành động tích cực trong toàn ngành Thuế.
Phương pháp kê khai là gì?
Theo Điều 3 Thông tư 40/2021/TT-BTC quy định như sau:
Giải thích từ ngữ
Ngoài các từ ngữ đã được giải thích tại Luật Quản lý thuế, các Luật thuế và các Nghị định quy định liên quan, một số từ ngữ khác trong Thông tư này được hiểu như sau:
....
3. “Phương pháp kê khai” là phương pháp khai thuế, tính thuế theo tỷ lệ trên doanh thu thực tế phát sinh theo kỳ tháng hoặc quý.
4. “Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai” là hộ kinh doanh, cá nhân kinh doanh quy mô lớn; hộ kinh doanh, cá nhân kinh doanh chưa đáp ứng quy mô lớn nhưng lựa chọn nộp thuế theo phương pháp kê khai.
5. “Phương pháp khai thuế theo từng lần phát sinh” là phương pháp khai thuế, tính thuế theo tỷ lệ trên doanh thu thực tế từng lần phát sinh.
6. “Cá nhân kinh doanh nộp thuế theo từng lần phát sinh” là cá nhân kinh doanh không thường xuyên và không có địa điểm kinh doanh cố định.
7. “Phương pháp khoán” là phương pháp tính thuế theo tỷ lệ trên doanh thu khoán do cơ quan thuế xác định để tính mức thuế khoán theo quy định tại Điều 51 Luật Quản lý thuế.
...
Như vậy, phương pháp kê khai là phương pháp khai thuế, tính thuế theo tỷ lệ trên doanh thu thực tế phát sinh theo kỳ tháng hoặc quý.
Ngoài ra, phương pháp khoán là phương pháp tính thuế theo tỷ lệ trên doanh thu khoán do cơ quan thuế xác định để tính mức thuế khoán theo quy định tại Điều 51 Luật Quản lý thuế 2019
- Thư ngỏ về chuyển đổi phương pháp thuế khoán
- Phương pháp thuế khoán
- Phương pháp thuế khoán sang phương pháp kê khai
- Chuyển đổi phương pháp thuế khoán sang phương pháp kê khai
- Phương pháp kê khai
- Chuyển đổi sang phương pháp kê khai
- Phương pháp thuế khoán sang phương pháp kê khai
- Chuyển đổi phương pháp thuế khoán sang phương pháp kê khai
- Thuế khoán
- Kê khai
- Thuế tỉnh Đắk Lắk
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];