- Quyết định 2306/QĐ-BTC về Quy chế giám sát kiểm tra hoạt động quản lý và đầu tư vốn Nhà nước chi tiết ra sao?
- Chỉ tiêu đánh giá, xếp loại doanh nghiệp do nhà nước nắm 100% vốn điều lệ ra sao?
- Cách xác định giá trị thực tế của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ từ ngày 17/7/2026 ra sao?
Quyết định 2306/QĐ-BTC về Quy chế giám sát kiểm tra hoạt động quản lý và đầu tư vốn Nhà nước chi tiết ra sao?
Ngày 20/8/2026, Bộ Tài chính đã ban hành Quyết định 2306/QĐ-BTC năm 2026 về Quy chế giám sát, kiểm tra hoạt động quản lý và đầu tư vốn Nhà nước; giao chỉ tiêu và đánh giá, xếp loại doanh nghiệp, người đại diện chủ sở hữu trực tiếp, người đại diện phần vốn Nhà nước tại doanh nghiệp được giao quản lý, doanh nghiệp Nhà nước.
>>> TẢI VỀ Quyết định 2306/QĐ-BTC năm 2026
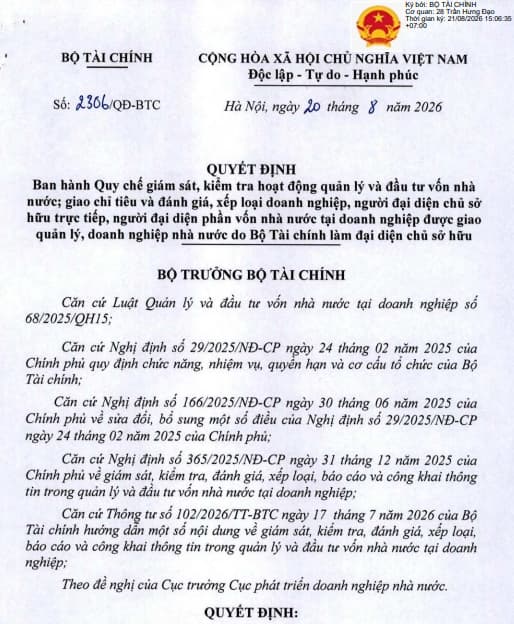
Theo đó, tại Điều 1 và 2 Quy chế ban hành kèm theo Quyết định 2306/QĐ-BTC năm 2026 nêu rõ về phạm vi và đối tượng áp dụng như sau:
(1) Phạm vi điều chỉnh
Quy chế ban hành kèm theo Quyết định 2306/QĐ-BTC năm 2026 quy định về tổ chức thực hiện và trách nhiệm của các đơn vị thuộc Bộ Tài chính trong việc giám sát, kiểm tra hoạt động quản lý và đầu tư vốn nhà nước; giao chỉ tiêu và đánh giá, xếp loại doanh nghiệp, người đại diện chủ sở hữu trực tiếp, người đại diện phần vốn nhà nước tại doanh nghiệp được giao quản lý, doanh nghiệp nhà nước do Bộ Tài chính làm đại diện chủ sở hữu (sau đây gọi là Quy chế).
(2) Đối tượng áp dụng
- Doanh nghiệp có phần vốn nhà nước do Bộ Tài chính được giao làm đại diện chủ sở hữu.
- Hội đồng thành viên/Chủ tịch công ty, Kiểm soát viên do Bộ Tài chính bổ nhiệm tại các doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ do Bộ Tài chính làm cơ quan đại diện chủ sở hữu.
- Người đại diện phần vốn nhà nước tại doanh nghiệp do Bộ Tài chính làm đại diện chủ sở hữu.
- Đơn vị được giao chủ trì thực hiện giám sát, kiểm tra hoạt động quản lý và đầu tư vốn nhà nước; giao chỉ tiêu và đánh giá, xếp loại doanh nghiệp, người đại diện chủ sở hữu trực tiếp, người đại diện phần vốn nhà nước tại doanh nghiệp được giao quản lý, doanh nghiệp nhà nước do Bộ Tài chính làm đại diện chủ sở hữu gồm: Cục Phát triển doanh nghiệp nhà nước, Vụ Các định chế tài chính, Ủy ban Chứng khoán Nhà nước (sau đây gọi là đơn vị chủ trì).
- Các đơn vị chức năng thuộc Bộ Tài chính được giao nhiệm vụ tại Quy chế này và các tổ chức, cá nhân khác có liên quan đến hoạt động giám sát, kiểm tra hoạt động quản lý và đầu tư vốn nhà nước; giao chỉ tiêu và đánh giá, xếp loại doanh nghiệp, người đại diện chủ sở hữu trực tiếp, người đại diện phần vốn nhà nước tại doanh nghiệp được giao quản lý, doanh nghiệp nhà nước do Bộ Tài chính làm đại diện chủ sở hữu.
*Lưu ý: Quyết định 2306/QĐ-BTC năm 2026 có hiệu lực từ 20/8/2026 và thay thế Quyết định 702/QĐ-BTC năm 2018.
Quyết định 2306/QĐ-BTC về Quy chế giám sát kiểm tra hoạt động quản lý và đầu tư vốn Nhà nước chi tiết ra sao?
Chỉ tiêu đánh giá, xếp loại doanh nghiệp do nhà nước nắm 100% vốn điều lệ ra sao?
Căn cứ Điều 18 Quyết định 2306/QĐ-BTC năm 2026 quy định chỉ tiêu đánh giá, xếp loại doanh nghiệp do nhà nước nắm 100% vốn điều lệ như sau:
(1) Việc đánh giá, xếp loại doanh nghiệp căn cứ vào các chỉ tiêu quy định tại Điều 28 Nghị định 365/2025/NĐ-CP, gồm:
- Chỉ tiêu 1: Tổng doanh thu.
- Chỉ tiêu 2: Lợi nhuận sau thuế.
- Chỉ tiêu 3: Tỷ suất lợi nhuận - tỷ suất lợi nhuận sau thuế trên vốn chủ sở hữu (ROE), tỷ suất lợi nhuận sau thuế trên tổng tài sản (ROA).
- Chỉ tiêu 4: Giá trị khối lượng thực hiện hoặc giá trị giải ngân đối với dự án đầu tư do doanh nghiệp là cơ quan chủ quản theo Luật Đầu tư công; khoản đầu tư, dự án đầu tư do cơ quan đại diện chủ sở hữu xem xét, phê duyệt theo quy định.
- Chỉ tiêu 5: Thực hiện nhiệm vụ được giao - Việc thực hiện nhiệm vụ cung ứng sản phẩm, dịch vụ công do Nhà nước giao nhiệm vụ, đặt hàng; thực hiện nhiệm vụ chính trị, quốc phòng, an ninh do cơ quan có thẩm quyền giao.
(2) Khi đánh giá các chỉ tiêu quy định tại điểm a, b, c, d, đ của (1) được loại trừ ảnh hưởng của yếu tố tác động theo quy định tại khoản 3 Điều 30 Nghị định 365/2025/NĐ-CP và quy định tại các Nghị định đặc thù về cơ chế quản lý tài chính, đánh giá hiệu quả hoạt động của các doanh nghiệp có vốn nhà nước.
Cách xác định giá trị thực tế của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ từ ngày 17/7/2026 ra sao?
Căn cứ Điều 6 Thông tư 103/2026/TT-BTC quy định cách xác định giá trị thực tế của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ từ ngày 17/7/2026 như sau:
(1) Việc xác định giá trị thực tế của doanh nghiệp cổ phần hóa theo quy định tại khoản 1 Điều 26 Nghị định 57/2026/NĐ-CP căn cứ vào giá thị trường của tài sản tại thời điểm xác định giá trị doanh nghiệp. Giá thị trường của tài sản được xác định bằng đồng Việt Nam theo danh mục từng tài sản đang theo dõi trên sổ sách kế toán của doanh nghiệp.
(2) Đối với tài sản là hiện vật:
- Chỉ đánh giá lại những tài sản mà công ty cổ phần tiếp tục sử dụng.
- Giá thị trường của tài sản bằng (=) Nguyên giá tính theo giá thị trường tại thời điểm xác định giá trị doanh nghiệp nhân (x) Chất lượng còn lại của tài sản tại thời điểm xác định giá trị doanh nghiệp.
- Nguyên giá tính theo giá thị trường được xác định như sau:
+ Giá tài sản mới cùng loại đang mua, bán trên thị trường (bao gồm cả chi phí vận chuyển lắp đặt - nếu có). Nếu là tài sản đặc thù không có trên thị trường thì giá mua tài sản được tính theo giá mua mới của tài sản tương đương, cùng nước sản xuất, có cùng công suất hoặc tính năng tương đương. Trường hợp không có tài sản tương đương thì tính theo nguyên giá tài sản ghi trên sổ kế toán (bao gồm cả các tài sản đã được đầu tư, mua sắm bằng ngoại tệ).
+ Đối với tài sản là nhà cửa, vật kiến trúc: Giá thị trường là đơn giá xây dựng cơ bản, suất vốn đầu tư xây dựng do cơ quan có thẩm quyền quy định tại thời điểm gần nhất với thời điểm xác định giá trị doanh nghiệp. Trường hợp chưa có quy định thì tính theo giá sổ sách, có xét thêm yếu tố trượt giá trong xây dựng cơ bản.
Đối với các tài sản là nhà cửa, vật kiến trúc mới hoàn thành đầu tư xây dựng trong vòng ba (03) năm trước thời điểm xác định giá trị doanh nghiệp được xác định theo giá trị quyết toán công trình đã được cơ quan có thẩm quyền phê duyệt. Trường hợp công trình chưa được cơ quan có thẩm quyền phê duyệt quyết toán nhưng đã đưa vào sử dụng thì tạm tính theo giá ghi trên sổ kế toán; sau khi cơ quan có thẩm quyền phê duyệt quyết toán, doanh nghiệp thực hiện điều chỉnh sổ sách theo chế độ quy định.
- Chất lượng còn lại của tài sản được xác định bằng tỷ lệ phần trăm so với chất lượng của tài sản cùng loại mua sắm mới hoặc đầu tư xây dựng mới, phù hợp với các quy định của Nhà nước về điều kiện an toàn trong sử dụng, vận hành tài sản; đảm bảo chất lượng sản phẩm sản xuất, vệ sinh môi trường theo hướng dẫn của các Bộ quản lý ngành kinh tế kỹ thuật. Nếu chưa có quy định của Nhà nước thì chất lượng tài sản xác định như sau:
+ Đối với tài sản là máy móc thiết bị; phương tiện vận tải, thiết bị truyền dẫn; thiết bị dụng cụ quản lý và các loại tài sản cố định khác được đánh giá lại theo thực tế nhưng không thấp hơn 20% so với chất lượng của tài sản cùng loại mua sắm mới.
+ Đối với tài sản là nhà cửa, vật kiến trúc không thấp hơn 20% so với chất lượng của tài sản cùng loại đầu tư xây dựng mới.
- Tài sản cố định đã khấu hao thu hồi đủ vốn; công cụ lao động, dụng cụ quản lý đã phân bổ hết giá trị vào chi phí kinh doanh nhưng công ty cổ phần tiếp tục sử dụng phải đánh giá lại để tính vào giá trị doanh nghiệp theo nguyên tắc không thấp hơn 20% giá trị tài sản, công cụ, dụng cụ mua mới tại thời điểm xác định giá trị doanh nghiệp.
(3) Tài sản bằng tiền gồm: tiền mặt, tiền gửi và các giấy tờ có giá (chứng chỉ tiền gửi, tín phiếu, kỳ phiếu, trái phiếu) của doanh nghiệp được xác định như sau:
- Tiền mặt được xác định theo biên bản kiểm quỹ.
- Tiền gửi được xác định theo số dư đã đối chiếu, xác nhận với ngân hàng nơi doanh nghiệp mở tài khoản.
- Các giấy tờ có giá được xác định theo giá giao dịch trên thị trường. Nếu không có giao dịch thì xác định theo mệnh giá của giấy tờ đó và cộng thêm lãi lũy kế chưa ghi nhận vào kết quả kinh doanh của doanh nghiệp (nếu có) đến thời điểm xác định giá trị doanh nghiệp.
- Các khoản mục tiền tệ có gốc ngoại tệ quy định tại khoản này áp dụng tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch tại thời điểm kết thúc kỳ kế toán để quy đổi.
(4) Giá trị tài sản ký cược, ký quỹ ngắn hạn và dài hạn được xác định theo số dư thực tế trên sổ kế toán đã được đối chiếu xác nhận.
(5) Đối với doanh nghiệp cổ phần hóa có số năm hoạt động chưa đủ năm (05) năm tính đến thời điểm xác định giá trị doanh nghiệp, khi xác định tỷ suất lợi nhuận sau thuế trên vốn nhà nước bình quân để tính giá trị tiềm năng phát triển của doanh nghiệp cổ phần hóa theo quy định tại khoản 2 Điều 33 Nghị định 57/2026/NĐ-CP được xác định theo số năm hoạt động thực tế.
(6) Tổ chức tư vấn xác định giá trị doanh nghiệp phải thực hiện xác định giá trị doanh nghiệp theo phương pháp tài sản quy định tại Mục 4 Chương II Nghị định 57/2026/NĐ-CP và có thể lựa chọn thêm tối thiểu một phương pháp xác định giá trị doanh nghiệp khác theo quy định của pháp luật giá và thẩm định giá để trình cơ quan đại diện chủ sở hữu xem xét, quyết định và công bố theo quy định tại Điều 24 Nghị định 57/2026/NĐ-CP.
- Quyết định 2306
- Quy chế giám sát kiểm tra hoạt động quản lý và đầu tư vốn Nhà nước
- Hoạt động quản lý và đầu tư vốn nhà nước
- Giám sát kiểm tra hoạt động quản lý và đầu tư vốn Nhà nước
- Quản lý và đầu tư vốn Nhà nước
- Kiểm tra hoạt động quản lý và đầu tư vốn Nhà nước
- Quyết định 2306 về hoạt động quản lý và đầu tư vốn Nhà nước
- Quyết định 2306 2026
- Quyết định 2306 QĐ BTC 2026
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];