Lịch pháp lý doanh nghiệp tháng 8 năm 2025 chi tiết? Lịch nộp báo cáo thuế tháng 8 năm 2025?
Dưới đây là thông tin về "Lịch pháp lý doanh nghiệp tháng 8 năm 2025 chi tiết? Lịch nộp báo cáo thuế tháng 8 năm 2025?"
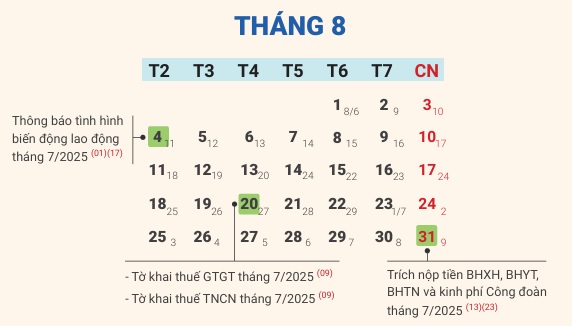
Cụ thể, lịch pháp lý doanh nghiệp tháng 8 năm 2025 như sau:
Ngày | Lịch làm việc | Cơ sở pháp lý |
Trước ngày 04/8/2025 | Thông báo tình hình biến động lao động tháng 07/2025 | Khoản 2 Điều 16 Thông tư 28/2015/TT-BLĐTBXH |
Chậm nhất ngày 20/8 | - Tờ khai thuế GTGT tháng 07/2025 - Tờ khai thuế TNCN tháng 07/2025 - Tờ khai thuế TTĐB tháng 07/2025 - Tờ khai thuế BVMT tháng 07/2025 - Tờ khai thuế Tài nguyên tháng 07/2025 | Khoản 1 Điều 44 Luật Quản lý thuế 2019 |
Chậm nhất ngày 31/8 | - Trích nộp tiền BHXH, BHYT, BHTN và kinh phí Công đoàn tháng 7/2025 | Khoản 2 Điều 6 Nghị định 191/2013/NĐ-CP Khoản 1 Điều 7 Quyết định 595/QĐ-BHXH năm 2017 Điều 16 Quyết định 595/QĐ-BHXH năm 2017 được sửa đổi bởi khoản 5 Điều 2 Quyết định 490/QĐ-BHXH năm 2023 Khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024 |
Lưu ý:
- Thời hạn nộp hồ sơ khai thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ khai thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại Bộ Luật Dân sự 2015 (Điều 86 Thông tư 80/2021/TT-BTC)
- Thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. (Điều 8 Thông tư 19/2021/TT-BTC).
Xem thêm: Tải về mẫu tờ khai thuế TNCN, thuế GTGT
Mẫu số | Tên hồ sơ, mẫu biểu | Nội dung |
05/KK-TNCN | Mẫu tờ khai thuế TNCN | |
01/GTGT | Tờ khai thuế giá trị gia tăng (áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh) | |
01-2/GTGT | Phụ lục bảng phân bổ số thuế giá trị gia tăng phải nộp đối với hoạt động sản xuất thủy điện | |
01-3/GTGT | Phụ lục bảng phân bổ số thuế giá trị gia tăng phải nộp đối với hoạt động kinh doanh xổ số điện toán | |
01-6/GTGT | Phụ lục bảng phân bổ thuế giá trị gia tăng phải nộp (trừ sản xuất thủy điện, kinh doanh xổ số điện toán) | |
05/GTGT | Tờ khai thuế giá trị gia tăng (áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động xây dựng, chuyển nhượng bất động sản tại địa bàn cấp tỉnh khác nơi đóng trụ sở chính) | |
02/GTGT | Tờ khai thuế giá trị gia tăng (áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có dự án đầu tư thuộc diện được hoàn thuế) | |
03/GTGT | Tờ khai thuế giá trị gia tăng (áp dụng đối với hoạt động mua bán, chế tác vàng bạc, đá quý tính thuế theo phương pháp trực tiếp trên giá trị gia tăng) | |
04/GTGT | Tờ khai thuế giá trị gia tăng (áp dụng đối với người nộp thuế tính thuế theo phương pháp trực tiếp trên doanh thu) |
*Trên đây là thông tin về "Lịch pháp lý doanh nghiệp tháng 8 năm 2025 chi tiết? Lịch nộp báo cáo thuế tháng 8 năm 2025"

Lịch pháp lý doanh nghiệp tháng 8 năm 2025 chi tiết? Lịch nộp báo cáo thuế tháng 8 năm 2025? (Hình từ Internet)
Hướng dẫn xác định hàng hóa nhập khẩu được giảm thuế GTGT 2025?
Theo đó, hướng dẫn xác định hàng hóa nhập khẩu được giảm thuế GTGT 2025 được nêu rõ tại Công văn 184/HQKV2-NVHQ năm 2025 TẢI VỀ như sau:
Căn cứ Nghị định 174/2025/NĐ-CP ngày 30/6/2025 của Chính phủ quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15 ngày 17 tháng 6 năm 2025 của Quốc hội, có hiệu lực thi hành từ ngày 01 tháng 7 năm 2025 đến hết ngày 31 tháng 12 năm 2026.
Các mặt hàng không được giảm thuế GTGT được quy định cụ thể tại Phụ lục I và II được ban hành kèm theo Nghị định 174/2025/NĐ-CP.
Mã số HS ở cột (10) Phụ lục I được ban hành kèm theo Nghị định 174/2025/NĐ-CP chỉ để tra cứu. Việc xác định mã số HS đối với hàng hóa thực tế nhập khẩu được thực hiện theo quy định về phân loại hàng hóa tại Luật Hải quan 2014 và các văn bản quy phạm pháp luật hướng dẫn thi hành Luật Hải quan 2014.
Các dòng hàng có ký hiệu (*) ở cột (10) Phụ lục I được ban hành kèm theo Nghị định 174/2025/NĐ-CP thực hiện khai báo mã số HS theo thực tế hàng nhập khẩu.
Căn cứ các quy định nêu trên:
- Trường hợp hàng hóa nhập khẩu của doanh nghiệp thuộc Phụ lục I, II được ban hành kèm theo Nghị định 174/2025/NĐ-CP thì không được giảm thuế GTGT.
- Trường hợp hàng hóa nhập khẩu của doanh nghiệp không thuộc các Phụ lục I, II kèm theo Nghị định 174/2025/NĐ-CP thì được giảm thuế GTGT.
Để phân loại cho từng sản phẩm cụ thể, doanh nghiệp (người khai hải quan) chủ động căn cứ cấu tạo, tính năng kỹ thuật, chức năng và mục đích sử dụng của sản phẩm để xác nhận, phân loại sản phẩm theo đúng quy định của pháp luật, trên cơ sở kê khai áp dụng thuế GTGT đối với hàng hóa nhập khẩu.
Căn cứ pháp luật về hải quan và pháp luật về quản lý thuế, người khai hải quan có trách nhiệm khai thuế chính xác, trung thực, đầy đủ, chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế.
Đề nghị doanh nghiệp tham khảo, nghiên cứu các quy định pháp luật, đối chiếu hàng hóa thực tế nhập khẩu, liên hệ trực tiếp với cơ quan hải quan nơi đăng ký tờ khai hải quan nhập khẩu hàng hóa để được hướng dẫn và giải đáp cụ thể.
Các trường hợp miễn thuế, giảm thuế khác theo Luật Thuế thu nhập doanh nghiệp 2025?
Các trường hợp miễn thuế, giảm thuế khác theo Luật Thuế thu nhập doanh nghiệp 2025 được quy định tại Điều 15 Luật Thuế thu nhập doanh nghiệp 2025, cụ thể như sau:
- Doanh nghiệp sản xuất, xây dựng, vận tải sử dụng nhiều lao động nữ được giảm thuế thu nhập doanh nghiệp bằng số chi thêm cho lao động nữ.
- Doanh nghiệp sử dụng nhiều lao động là người dân tộc thiểu số được giảm thuế thu nhập doanh nghiệp bằng số chi thêm cho lao động là người dân tộc thiểu số.
- Doanh nghiệp thực hiện chuyển giao công nghệ thuộc lĩnh vực ưu tiên chuyển giao cho tổ chức, cá nhân ở địa bàn có điều kiện kinh tế - xã hội khó khăn, đơn vị sự nghiệp công lập cung cấp dịch vụ sự nghiệp công ở địa bàn có điều kiện kinh tế - xã hội khó khăn được giảm 50% số thuế thu nhập doanh nghiệp tính trên phần thu nhập từ chuyển giao công nghệ, thu nhập từ cung cấp dịch vụ sự nghiệp công ở địa bàn có điều kiện kinh tế - xã hội khó khăn.
- Doanh nghiệp quy định tại khoản 2, khoản 3 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 thành lập mới từ hộ kinh doanh được miễn thuế thu nhập doanh nghiệp trong 02 năm liên tục kể từ khi có thu nhập chịu thuế.
- Tổ chức khoa học và công nghệ công lập, cơ sở giáo dục đại học công lập hoạt động không vì mục tiêu lợi nhuận được miễn thuế theo quy định của Chính phủ.
- Chính phủ quy định chi tiết Điều 15 Luật Thuế thu nhập doanh nghiệp 2025.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];