Hướng dẫn thông báo doanh thu 1 tỷ trở xuống cho HKD, CNKD mới nhất? Hạn chót thông báo doanh thu?
NÓNG: Hướng dẫn kê khai doanh thu 1 tỷ trở xuống trên eTax Mobile cho HKD, CNKD
Hạn chót thông báo doanh thu 6 tháng đầu năm 2026 đối với HKD, CNKD mới ra kinh doanh đối có doanh thu từ 1 tỷ đồng/năm trở xuống chậm nhất là ngày 31/7/2026 (Điều 9 Nghị định 68/2026/NĐ-CP được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP).
Dưới đây là hướng dẫn thông báo doanh thu 1 tỷ trở xuống cho HKD, CNKD chi tiết:
Bước 1: Truy cập vào Cổng dịch vụ công tại địa chỉ sau: https://dichvucong.gdt.gov.vn/
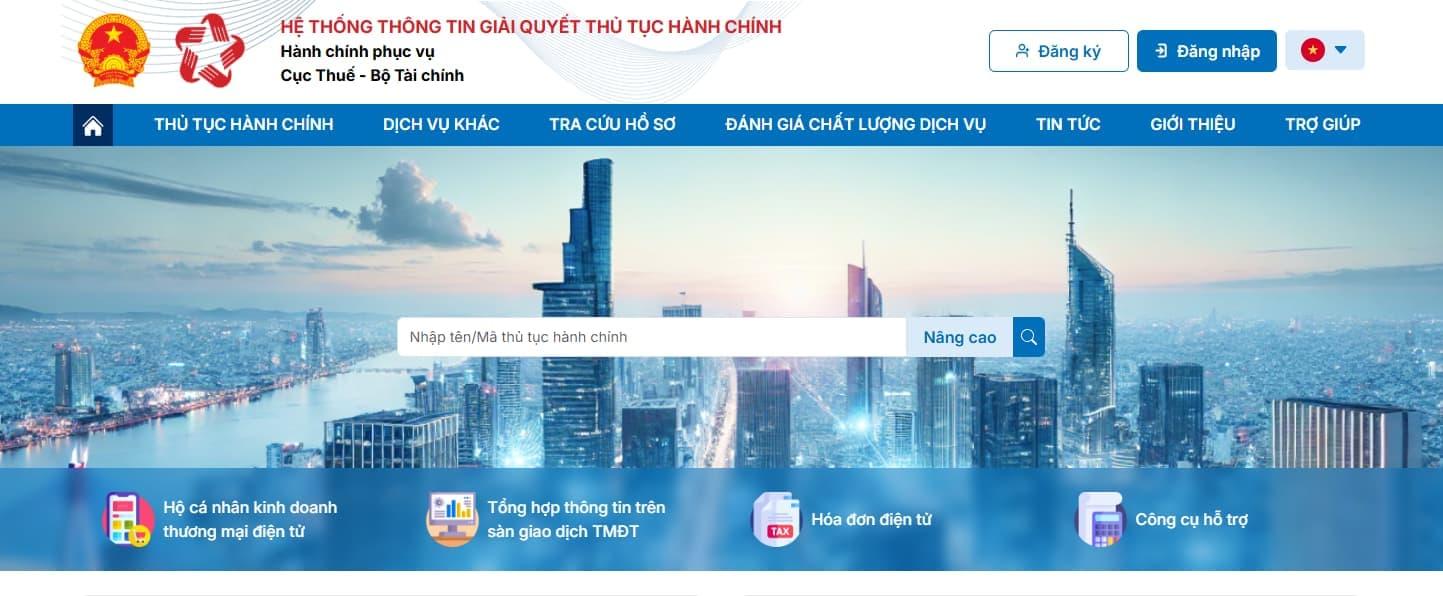
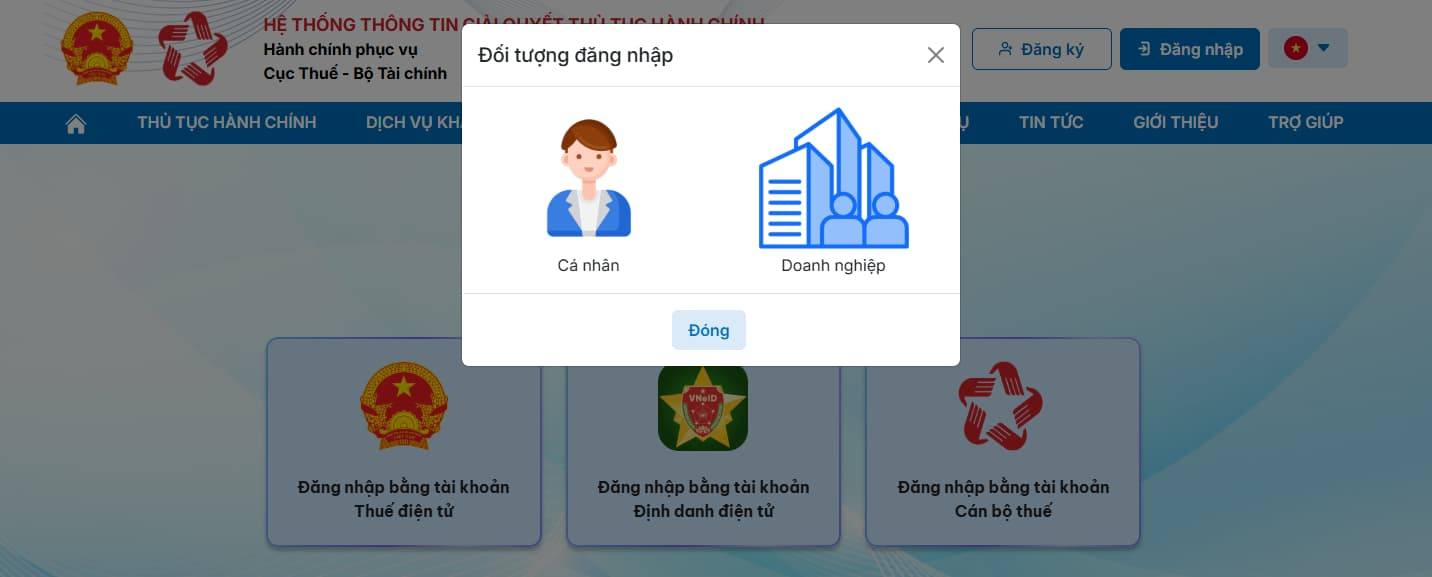
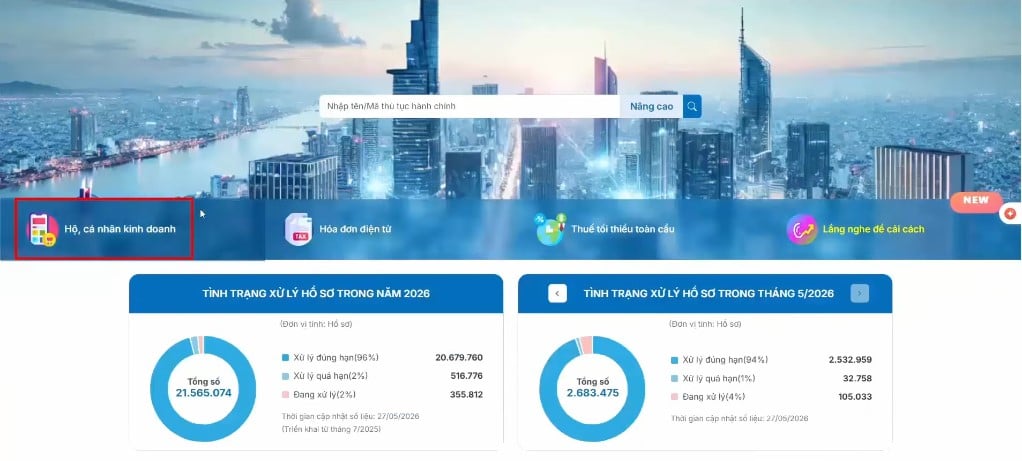
Sau đó, đăng nhập bằng tài khoản VNEID và tiếp tục chọn "Chọn Hộ, cá nhân kinh doanh"
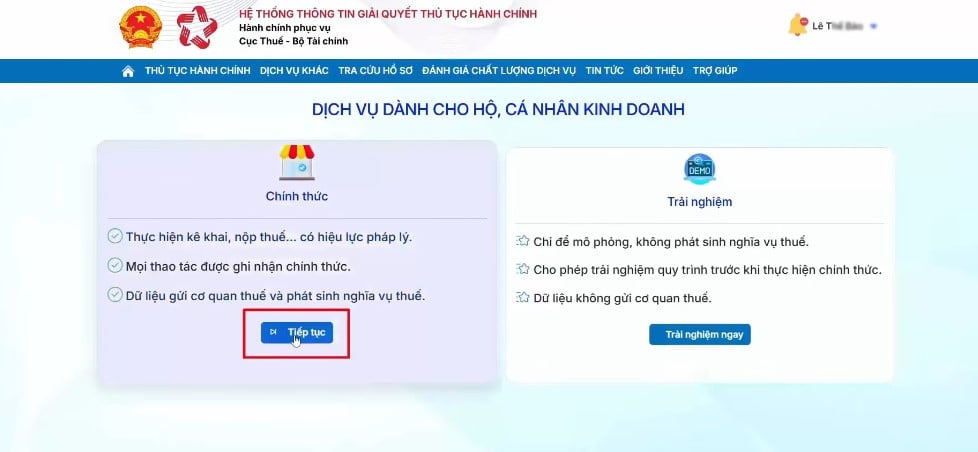
Nhấp chọn "Tiếp tục"
Bước 2: Tại màn hình chính nhấp chọn:
- Chọn mục Thông báo doanh thu (Doanh thu 1 năm từ 1 tỷ đồng trở xuông).
- Nếu hộ kinh doanh đã thông báo số tài khoản trước đây rồi thì hệ thống mới cho hoàn thiện Thông báo doanh thu. Nếu trước đây chưa thông báo số tài khoản thì người nộp thuế cần TB số tài khoản ở mục phía trên trước rồi mới quay lại TB doanh thu sau.
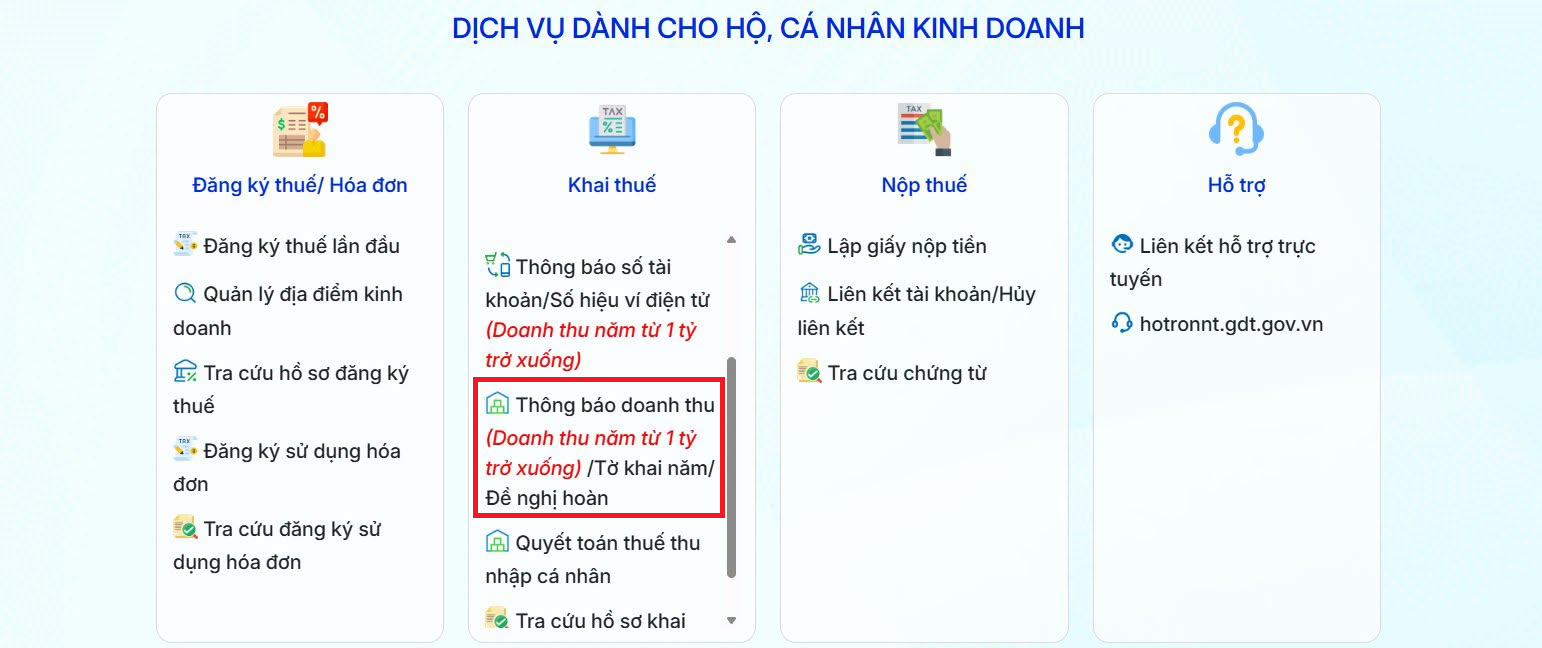
Bước 3: Sau khi chọn mục thông báo doanh thu (DT từ 1 tỷ trở xuống). Chọn mục kê khai trực tuyến
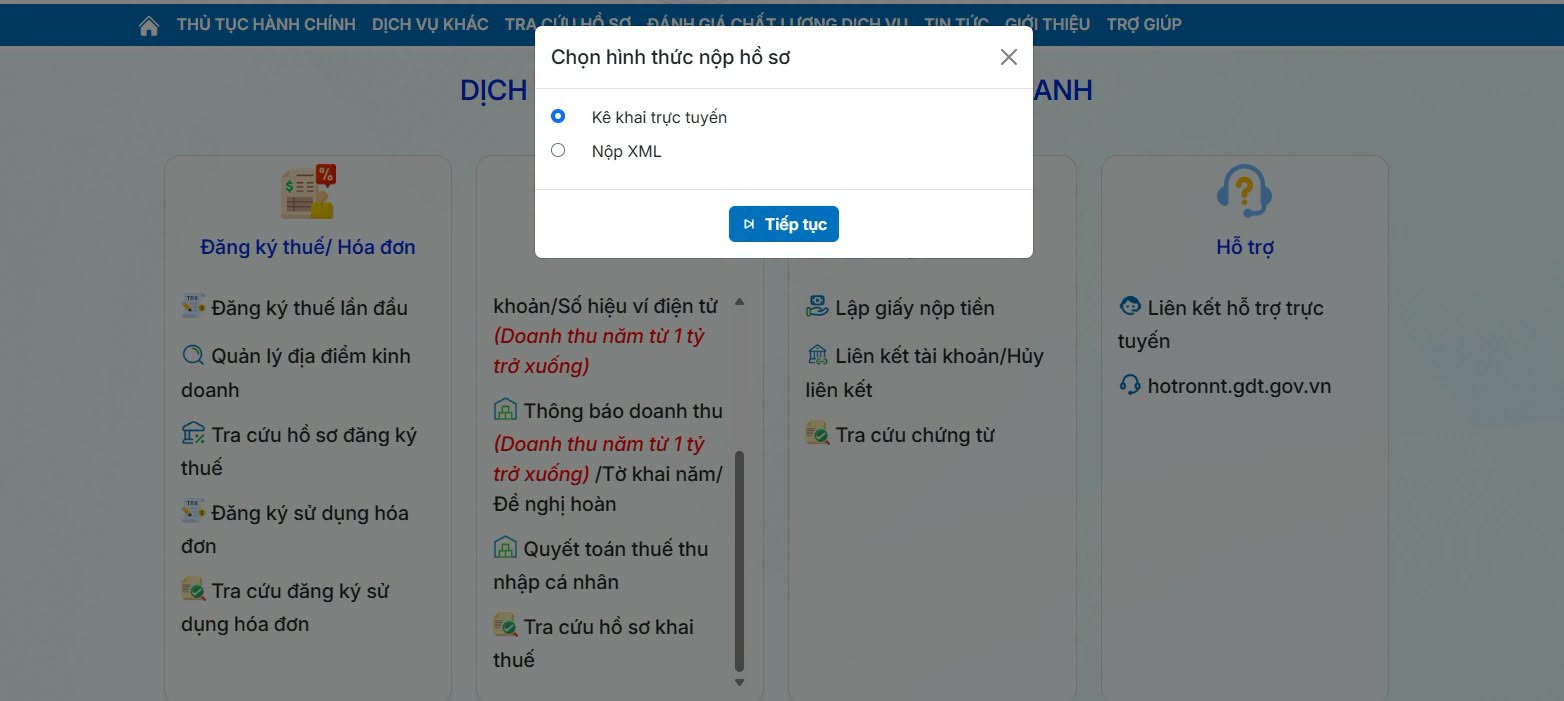
Bước 4: Nhấn tiếp tục
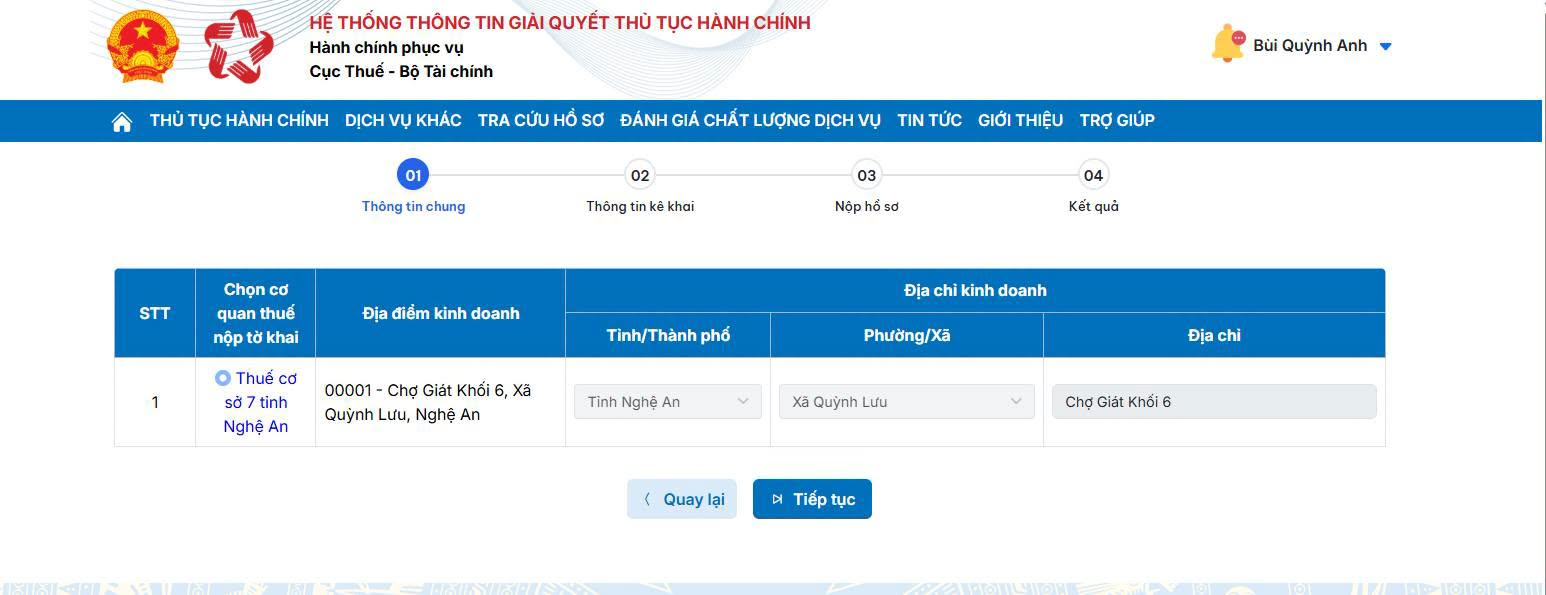
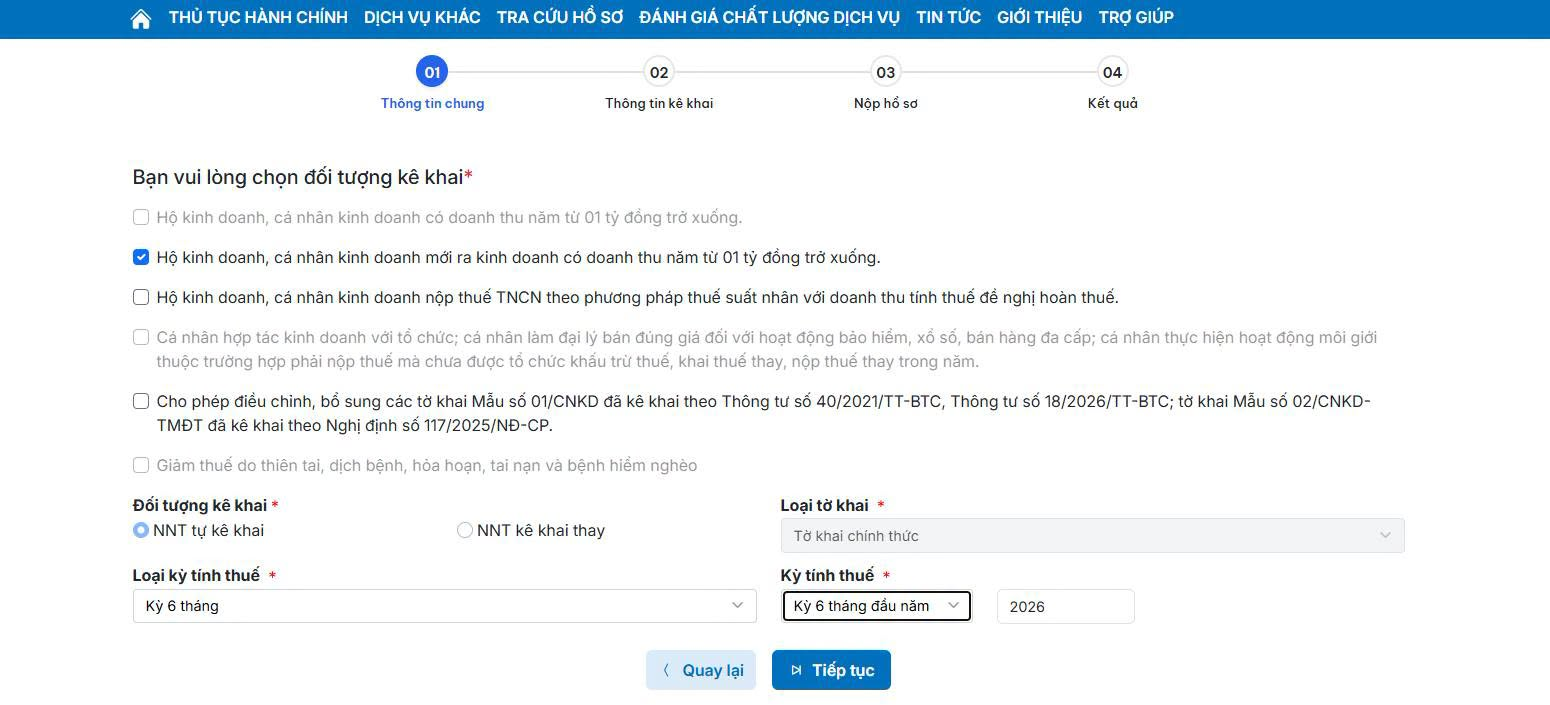
Bước 5: Chọn các tiêu chí như màn hình:
- Chọn Loại kỳ tính thuế: Kỳ 6 tháng, hệ thống sẽ tự chọn mục HKD, CNKD mới ra kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống.
- Chọn kỳ tính thuế: Kỳ 6 tháng đầu năm.
- Nhấn tiếp tục.
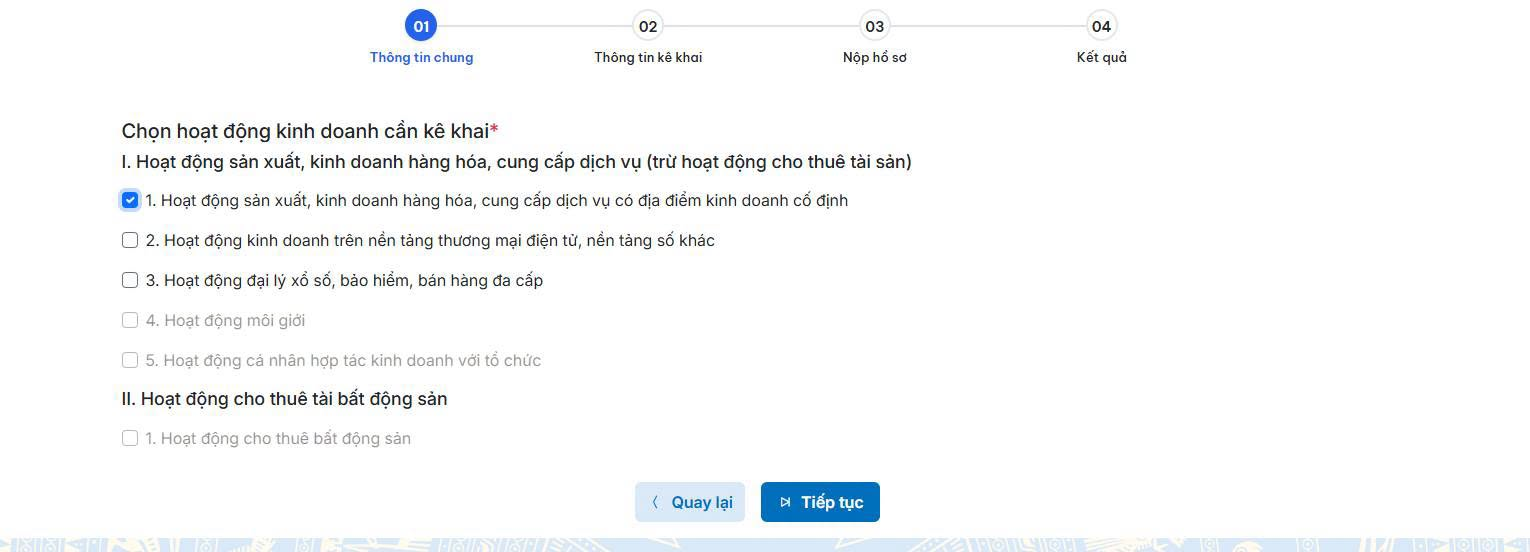
Bước 6: Chọn hoạt động kinh doanh có địa điểm cố định (đối với các loại hình kinh doanh thương mại dịch vụ có địa điểm cố định). Nếu chỉ bán trên sàn TMĐT thì chọn mục HĐKD trên nền tảng TMĐT.
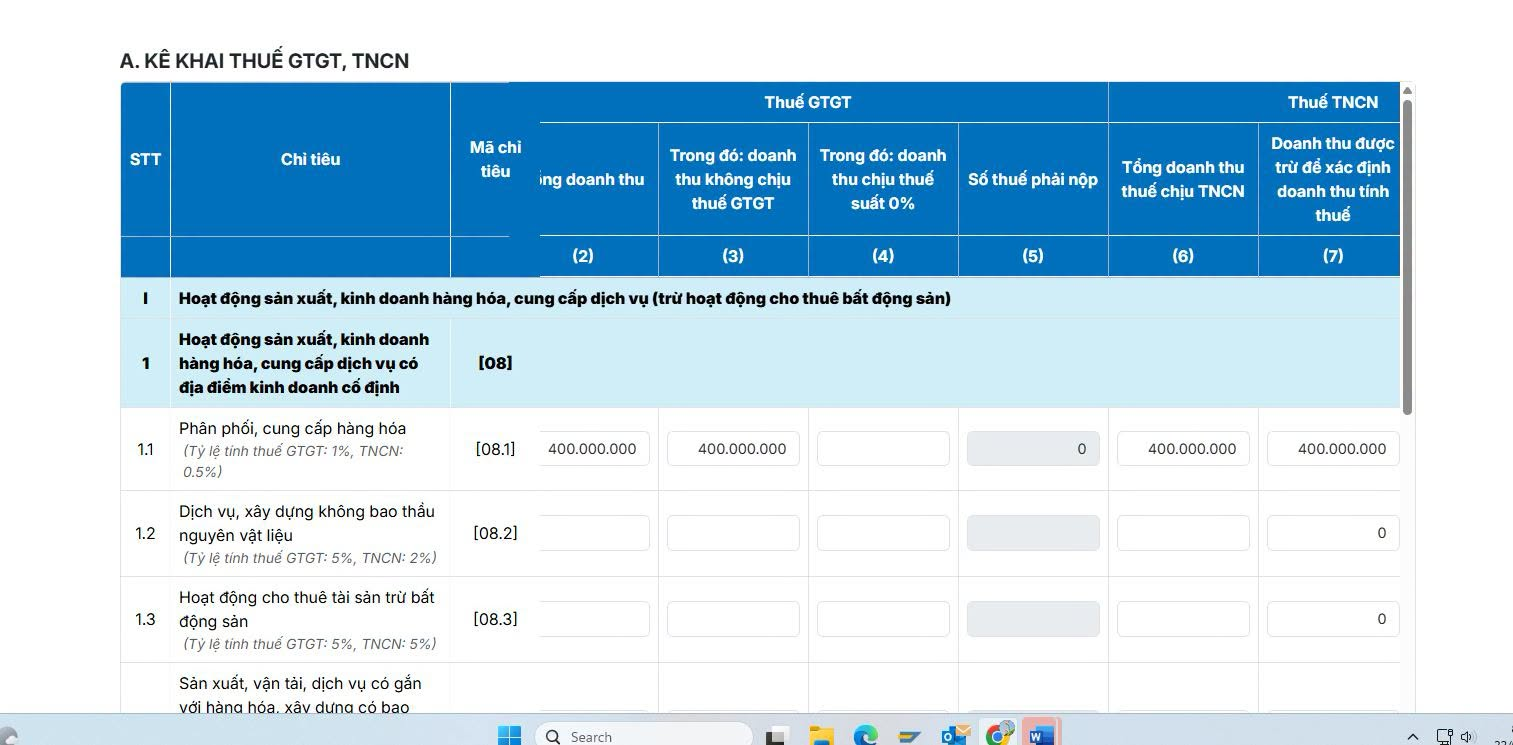
Bước 7: Điền vào cột doanh thu (2), (3) và (6) tương ứng với loai hình kinh doanh của mình.
Ở ví dụ là người nộp thuế đang kinh doanh lĩnh vực phân phối cung cấp hàng hóa (buôn bán quần áo).
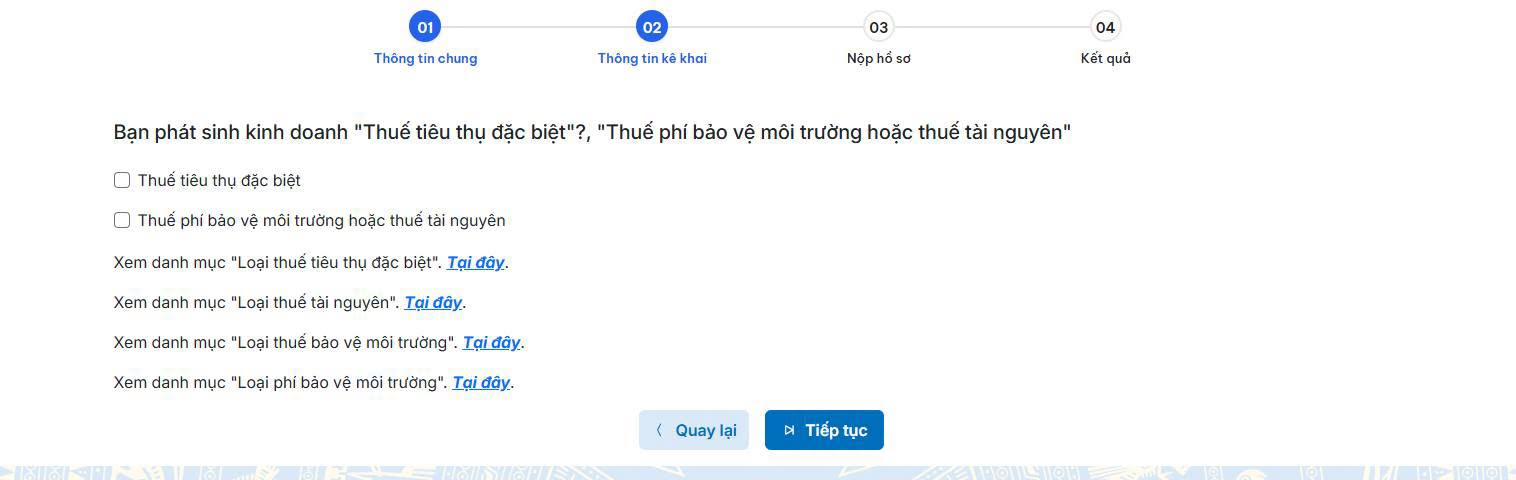
Bước 8: Mục này nếu không có kinh doanh lĩnh vực phải nôp thuế tiêu thụ đặc biệt hay thuế tài nguyên thì người nộp thuế KHÔNG tích chọn, chỉ nhấn Tiếp tục.
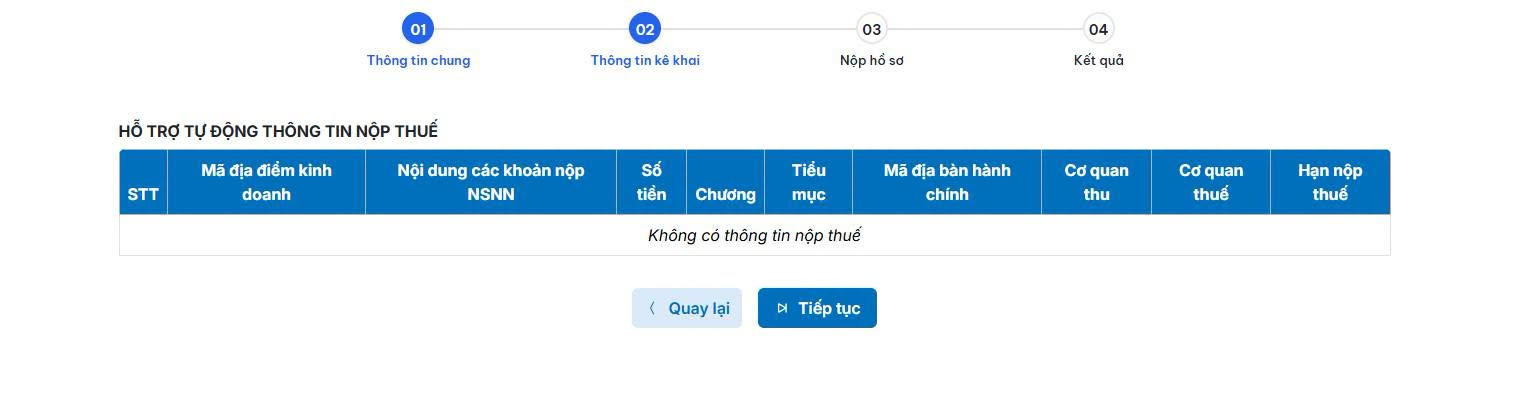
Bước 9: Do dưới ngưỡng nộp thuế nên sẽ không phát sinh số thuế phải nộp. Nhấn tiếp tục
Bước 10: Tờ khai điện tử sẽ hiện giao diện như trên
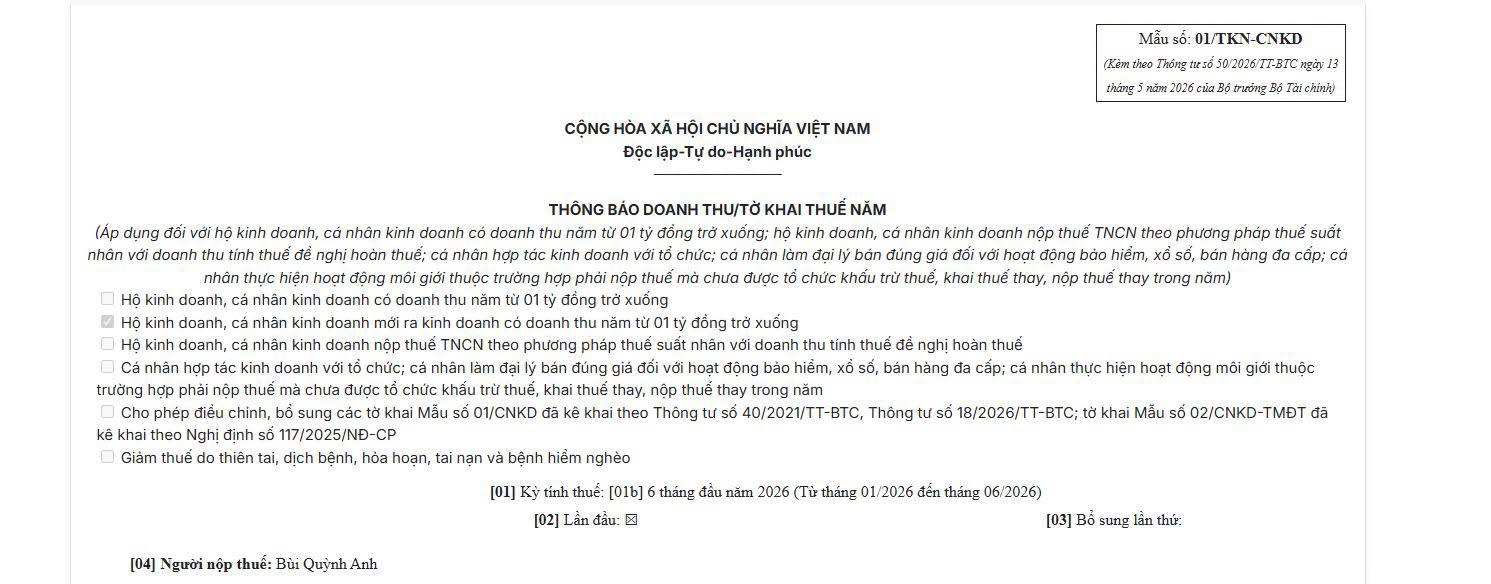
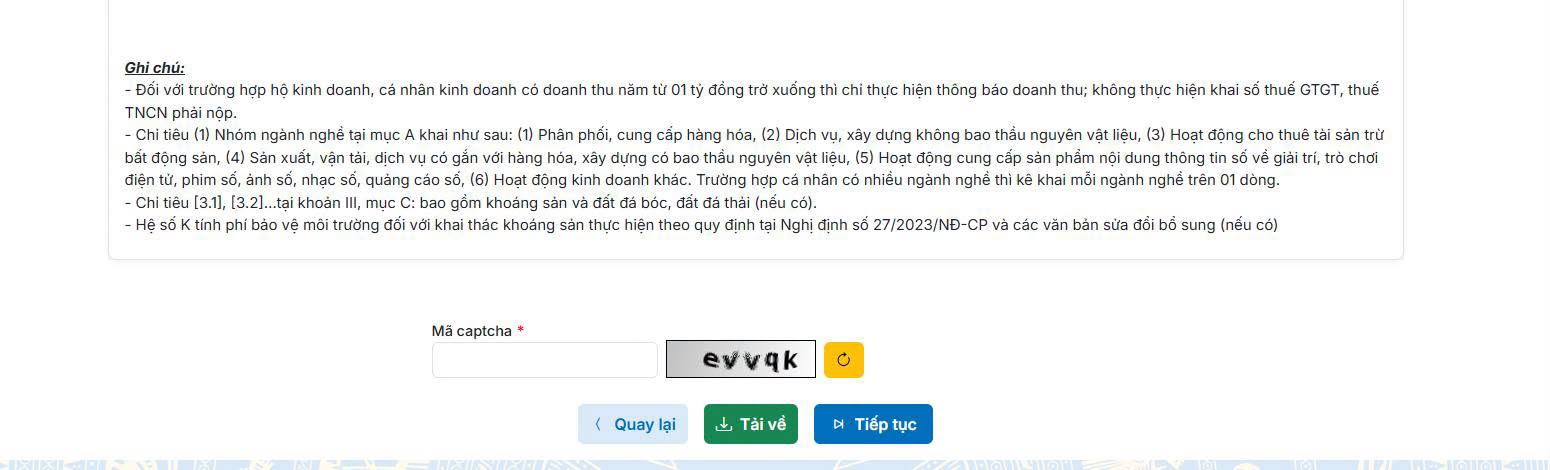
Bước 11: Người nộp thuế kéo đến cuối trang, nhập mã capcha. Nhấn tiếp tục
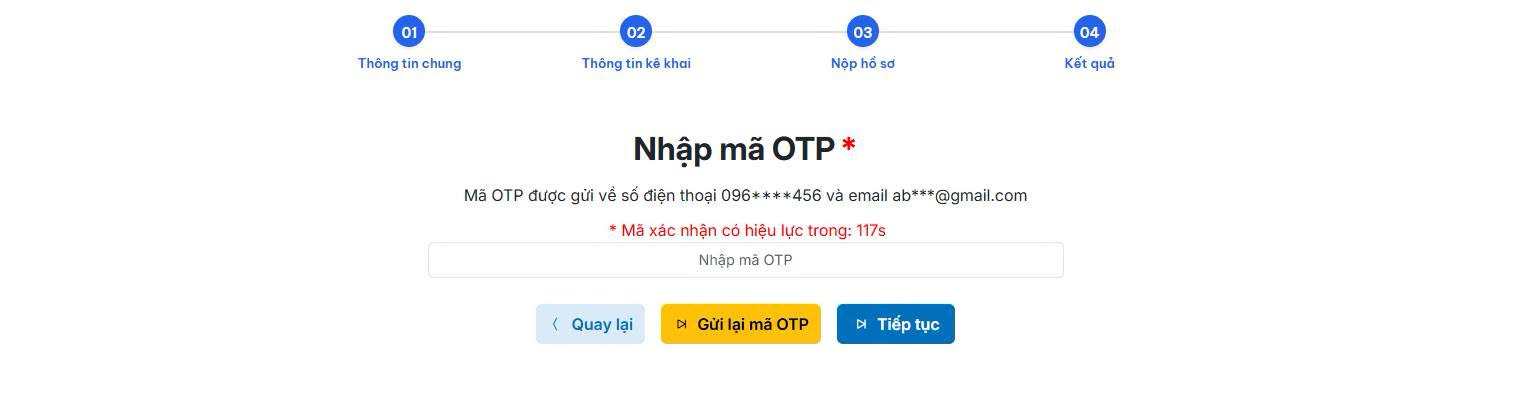
Bước 12: Nhập OTP là hoàn thành thông báo doanh thu
Hướng dẫn thông báo doanh thu 1 tỷ trở xuống trên Dịch vụ công cho HKD, CNKD mới nhất? Hạn chót thông báo doanh thu? (Hình từ Internet)
HKD doanh thu 1 tỷ trở xuống thông báo theo mẫu TT 89 hay TT 50? Tải về mẫu thông báo doanh thu?
Căn cứ theo khoản 1 Điều 9 Nghị định 68/2026/NĐ-CP được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP quy định rõ như sau:
Đối với hộ, cá nhân kinh doanh mới kinh doanh trong 06 tháng đầu năm 2026 có doanh thu thực tế dưới 01 tỷ đồng thì phải thực hiện thông báo doanh thu kể từ khi bắt đầu hoạt động kinh doanh đến hết ngày 30/6/2026 chậm nhất là ngày 31/7/2026.
Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư 89/2026/TT-BTC. Hiệu lực thi hành được quy định tại Điều 99 Thông tư 89/2026/TT-BTC, cụ thể như sau:
Hiệu lực thi hành
....
5. Thông tư này thay thế mẫu số 01/TKN-CNKD kèm theo Thông tư số 50/2026/TT-BTC, mẫu số 02/CNKD-TNCN-QTT, mẫu số 01/XSBHĐC, mẫu số 01/BK-XSBHĐC, mẫu số 01/TCKT, mẫu số 01/BK-KTHTKD kèm theo Thông tư số 18/2026/TT-BTC bằng mẫu số 01/TKN-CNKD, mẫu số 02/CNKD-TNCN- QTT, mẫu số 01/XSBHĐC, mẫu số 01/BK-XSBHĐC, mẫu số 01/TCKT, mẫu số 01/BK-KTHTKD Phụ lục I ban hành kèm theo Thông tư này.
...
Bên cạnh đó, quy định chuyển tiếp được quy định tại Điều 99 Thông tư 89/2026/TT-BTC, cụ thể như sau:
Quy định chuyển tiếp
1. Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực. Các quyết định, thông báo của cơ quan thuế đã ban hành trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn thực hiện hoặc hết hiệu lực.
...
Hạn chót thông báo doanh thu 6 tháng đầu năm 2026 đối với HKD, CNKD có doanh thu từ 1 tỷ đồng/năm trở xuống chậm nhất là ngày 31/7/2026.
Thông tư 89/2026/TT-BTC có hiệu lực từ 1/7/2026 đã thay thế Mẫu số 01/TKN-CNKD - Thông báo doanh thu/Tờ khai thuế năm tại Thông tư 50/2026/TT-BTC.
Tuy nhiên, đối với các hồ sơ khai thuế có kỳ tính thuế trước 1/7/2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực.
Như vậy, HKD, CNKD có doanh thu 1 năm từ 01 tỷ đồng trở xuống thông báo doanh 6 tháng đầu năm như sau: - Hồ sơ kỳ tính thuế trước 1/7/2026: Áp dụng mẫu 01/TKN-CNKD (cũ) theo Thông tư 50/2026/TT-BTC TẢI VỀ - Hồ sơ kỳ tính thuế từ 1/7/2026 trở đi: Áp dụng mẫu 01/TKN-CNKD (mới) theo Thông tư 89/2026/TT-BTC TẢI VỀ cho đến khi Thông tư 89 hết thời hạn thực hiện hoặc hết hiệu lực. |
Cách điền mẫu 01/TKN-CNKD thông báo doanh thu 1 năm từ 01 tỷ đồng trở xuống Thông tư 50
Cách điền mẫu 01/TKN-CNKD thông báo doanh thu 1 năm từ 01 tỷ đồng trở xuống được quy định tại Thông tư 50/2026/TT-BTC, cụ thể như sau:
- Đối với trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống thì chỉ thực hiện thông báo doanh thu; không thực hiện khai số thuế GTGT, thuế TNCN phải nộp.
- Chỉ tiêu [3.1], [3.2]…tại khoản III, mục C: bao gồm khoáng sản và đất đá bóc, đất đá thải (nếu có).
- Hệ số K tính phí bảo vệ môi trường đối với khai thác khoáng sản thực hiện theo quy định tại Nghị định 27/2023/NĐ-CP và các văn bản sửa đổi bổ sung (nếu có)
- Hướng dẫn thông báo doanh thu từ 1 tỷ trở xuống trên Dịch vụ công
- Hướng dẫn thông báo doanh thu từ 1 tỷ trở xuống
- Thông báo doanh thu từ 1 tỷ trở xuống trên Dịch vụ công
- Thông báo doanh thu từ 1 tỷ trở xuống
- Thông báo doanh thu 1 tỷ trở xuống trên Dịch vụ công
- Hướng dẫn thông báo doanh thu 1 tỷ trở xuống
- Hướng dẫn thông báo doanh thu 1 tỷ trở xuống trên Dịch vụ công
- Dịch vụ công
- Thông báo doanh thu
- Hộ kinh doanh nhóm 1
- Hạn chót thông báo doanh thu
- Doanh thu

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];