HKD mới kinh doanh chưa phát sinh doanh thu kê khai mẫu 01/TKN-CNKD như thế nào? Hướng dẫn điền mục doanh thu?
NÓNG: Hướng dẫn kê khai doanh thu 1 tỷ trở xuống trên eTax Mobile
>> Bị từ chối tờ khai 01/TKN-CNKD nguyên nhân và cách xử lý
Hạn chót thông báo doanh thu 6 tháng đầu năm 2026 đối với HKD, CNKD mới ra kinh doanh đối có doanh thu từ 1 tỷ đồng/năm trở xuống chậm nhất là ngày 31/7/2026 (Điều 9 Nghị định 68/2026/NĐ-CP được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP).
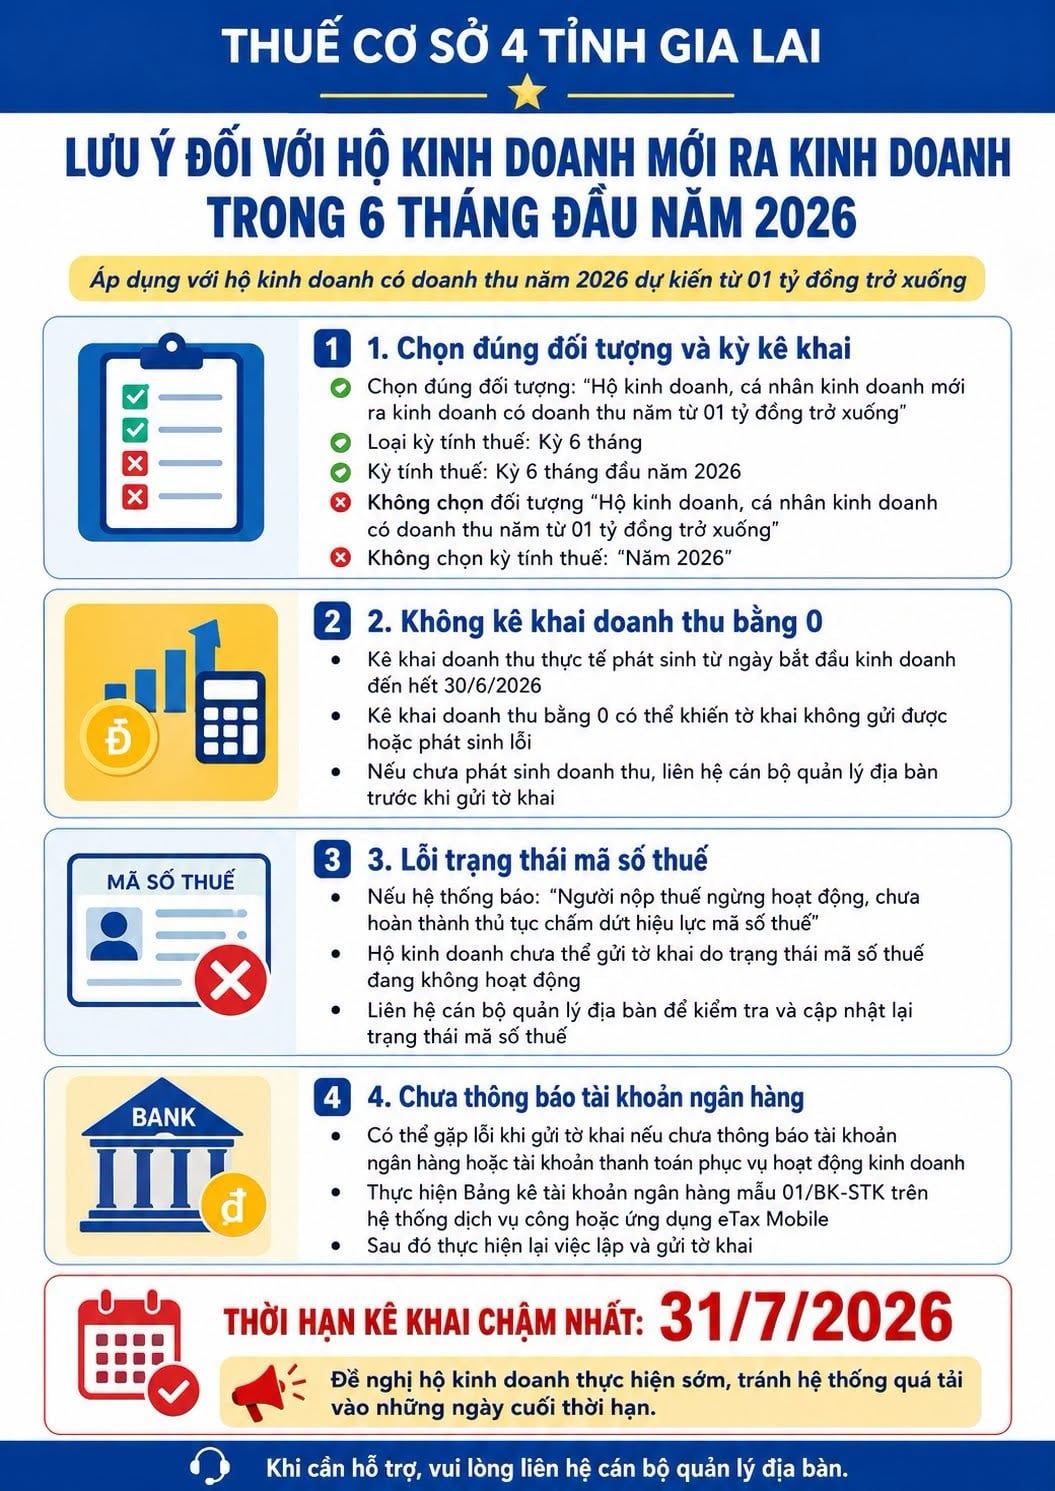
Vừa qua, Thuế cơ sở 4 Tỉnh Gia Lai đã có hướng dẫn xử lý các lỗi khi nộp tờ khai 01/TKN-CNKD thông báo doanh thu HKD mới ra kinh doanh trong 6 tháng đầu năm 2026.
Theo đó, HKD mới kinh doanh chưa phát sinh doanh thu kê khai mẫu 01/TKN-CNKD cần chú ý:
- Không kê khai doanh thu bằng 0 - Kê khai doanh thu thực tế phát sinh từ ngày bắt đầu kinh doanh đến hết 30/6/2026 - Kê khai doanh thu bằng 0 có thể khiến tờ khai không gửi được hoặc phát sinh lỗi - Nếu chưa phát sinh doanh thu, liên hệ cán bộ quản lý địa bàn trước khi gửi tờ khai. |
Tham khảo hướng xử lý các lỗi hay gặp khác khi nộp tờ khai 01/TKN-CNKD, dưới đây:
HKD mới kinh doanh chưa phát sinh doanh thu kê khai mẫu 01/TKN-CNKD như thế nào? Hướng dẫn điền mục doanh thu? (Hình từ Internet)
HKD, CNKD không thông báo số tài khoản ngân hàng có bị phạt không?
HKD, CNKD không thông báo số tài khoản ngân hàng có bị phạt theo Điều 19 Nghị định 125/2020/NĐ-CP được sửa đổi bởi khoản 12 Điều 1 Nghị định 310/2025/NĐ-CP, cụ thể như sau:
(1) Phạt tiền từ 2.000.000 đồng đến 6.000.000 đồng đối với hành vi cung cấp thông tin, tài liệu liên quan đến xác định nghĩa vụ thuế, tài khoản của người nộp thuế theo quy định của pháp luật hoặc yêu cầu của cơ quan thuế quá thời hạn quy định từ 05 ngày trở lên.
(2) Phạt tiền từ 6.000.000 đồng đến 10.000.000 đồng đối với hành vi cung cấp không chính xác thông tin liên quan đến tài khoản của người nộp thuế tại tổ chức tín dụng, kho bạc nhà nước, chi nhánh ngân hàng nước ngoài theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
(3) Phạt tiền từ 10.000.000 đồng đến 16.000.000 đồng đối với hành vi không cung cấp thông tin liên quan đến tài sản, quyền, nghĩa vụ về tài sản của người nộp thuế do mình nắm giữ; thông tin, tài liệu liên quan đến xác định nghĩa vụ thuế của người nộp thuế theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
Biện pháp khắc phục hậu quả: Buộc cung cấp thông tin đối với hành vi tại mục (2).
Mức phạt tiền nêu trên là mức phạt tiền áp dụng đối với tổ chức. Mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân.
HKD doanh thu 1 tỷ trở xuống thông báo theo mẫu TT 89 hay TT 50? Tải về mẫu thông báo doanh thu?
Căn cứ theo khoản 1 Điều 9 Nghị định 68/2026/NĐ-CP được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP quy định rõ như sau:
Đối với hộ, cá nhân kinh doanh mới kinh doanh trong 06 tháng đầu năm 2026 có doanh thu thực tế dưới 01 tỷ đồng thì phải thực hiện thông báo doanh thu kể từ khi bắt đầu hoạt động kinh doanh đến hết ngày 30/6/2026 chậm nhất là ngày 31/7/2026.
Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư 89/2026/TT-BTC. Hiệu lực thi hành được quy định tại Điều 99 Thông tư 89/2026/TT-BTC, cụ thể như sau:
Hiệu lực thi hành
....
5. Thông tư này thay thế mẫu số 01/TKN-CNKD kèm theo Thông tư số 50/2026/TT-BTC, mẫu số 02/CNKD-TNCN-QTT, mẫu số 01/XSBHĐC, mẫu số 01/BK-XSBHĐC, mẫu số 01/TCKT, mẫu số 01/BK-KTHTKD kèm theo Thông tư số 18/2026/TT-BTC bằng mẫu số 01/TKN-CNKD, mẫu số 02/CNKD-TNCN- QTT, mẫu số 01/XSBHĐC, mẫu số 01/BK-XSBHĐC, mẫu số 01/TCKT, mẫu số 01/BK-KTHTKD Phụ lục I ban hành kèm theo Thông tư này.
...
Bên cạnh đó, quy định chuyển tiếp được quy định tại Điều 99 Thông tư 89/2026/TT-BTC, cụ thể như sau:
Quy định chuyển tiếp
1. Đối với các hồ sơ khai thuế có kỳ tính thuế trước ngày 01 tháng 7 năm 2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư này có hiệu lực. Các quyết định, thông báo của cơ quan thuế đã ban hành trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn thực hiện hoặc hết hiệu lực.
...
Hạn chót thông báo doanh thu 6 tháng đầu năm 2026 đối với HKD, CNKD có doanh thu từ 1 tỷ đồng/năm trở xuống chậm nhất là ngày 31/7/2026.
Thông tư 89/2026/TT-BTC có hiệu lực từ 1/7/2026 đã thay thế Mẫu số 01/TKN-CNKD - Thông báo doanh thu/Tờ khai thuế năm tại Thông tư 50/2026/TT-BTC.
Tuy nhiên, đối với các hồ sơ khai thuế có kỳ tính thuế trước 1/7/2026, người nộp thuế thực hiện theo mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực.
Như vậy, HKD, CNKD có doanh thu 1 năm từ 01 tỷ đồng trở xuống thông báo doanh 6 tháng đầu năm như sau: - Hồ sơ kỳ tính thuế trước 1/7/2026: Áp dụng mẫu 01/TKN-CNKD (cũ) theo Thông tư 50/2026/TT-BTC TẢI VỀ - Hồ sơ kỳ tính thuế từ 1/7/2026 trở đi: Áp dụng mẫu 01/TKN-CNKD (mới) theo Thông tư 89/2026/TT-BTC TẢI VỀ cho đến khi Thông tư 89 hết thời hạn thực hiện hoặc hết hiệu lực. |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];