Hướng dẫn cách điền Mẫu số 02/TNDN Tờ khai thuế thu nhập doanh nghiệp theo Thông tư 21/2026/TT-BTC chi tiết ra sao?
Ngày 17/3/2026, Bộ Tài chính ban hành Thông tư 21/2026/TT-BTС sửa đổi, bổ sung một số điều của Thông tư 80/2021/TT-BTC ngày 29 tháng 9 năm 2021 của Bộ trưởng Bộ Tài chính hướng dẫn thi hành một số điều của Luật Quản lý thuế 2019 và Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế 2019.
Theo đó, Mẫu số 02/TNDN ban hành kèm theo Thông tư 21/2026/TT-BTС là Tờ khai thuế thu nhập doanh nghiệp áp dụng đối với hoạt động chuyển nhượng bất động sản theo từng lần phát sinh
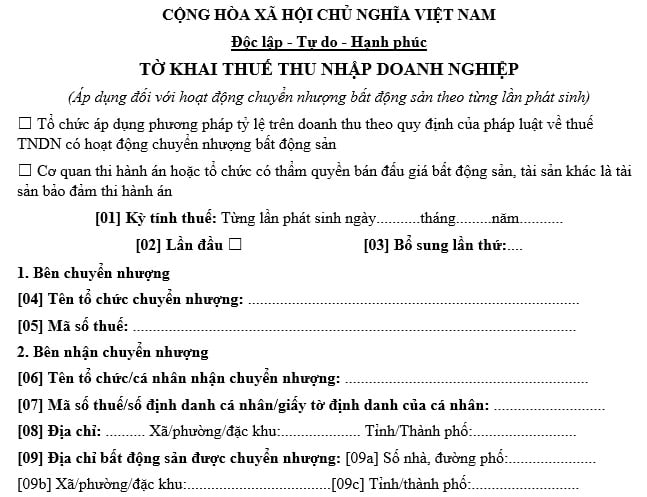
Mẫu số 02/TNDN Tờ khai thuế thu nhập doanh nghiệp có dạng như sau:
>>> Tải về Mẫu số 02/TNDN Tờ khai thuế thu nhập doanh nghiệp
Người dân có thể tham khảo cách điền Mẫu số 02/TNDN Tờ khai thuế thu nhập doanh nghiệp chi tiết như sau:
Đánh dấu [x] vào một trong hai ô vuông tùy theo loại hình đơn vị của bạn (Tổ chức áp dụng phương pháp tỷ lệ trên doanh thu hoặc Cơ quan thi hành án/tổ chức bán đấu giá).
[01] Kỳ tính thuế: Ghi rõ ngày, tháng, năm mà hoạt động chuyển nhượng bất động sản phát sinh thực tế.
[02]; [03] Loại tờ khai: Đánh dấu vào ô "Lần đầu" nếu đây là bản khai đầu tiên. Nếu khai lại, hãy ghi số thứ tự bản bổ sung vào mục [03].
1. Bên chuyển nhượng:
[04] Tên tổ chức: Ghi đầy đủ tên doanh nghiệp/tổ chức bán bất động sản.
[05] Mã số thuế: Điền mã số thuế của tổ chức chuyển nhượng.
2. Bên nhận chuyển nhượng:
[06] Tên tổ chức/cá nhân: Ghi tên người mua hoặc đơn vị mua.
[07] Định danh: Điền mã số thuế, số CCCD hoặc giấy tờ định danh tương đương của bên mua.
[08] Địa chỉ: Ghi địa chỉ liên lạc của bên mua (Xã/phường, Tỉnh/Thành phố).
[09] Địa chỉ bất động sản: Ghi cụ thể số nhà, đường phố [09a], xã/phường [09b] và tỉnh/thành phố [09c] nơi có bất động sản được bán.
Thông tin hợp đồng: Ghi số hợp đồng, ngày tháng năm ký kết và thông tin xác nhận của UBND hoặc Văn phòng công chứng.
3. Cơ quan thi hành án/Đại lý thuế (nếu có):
[10] - [12]: Điền tên, mã số thuế và địa chỉ của cơ quan thi hành án hoặc đơn vị bán đấu giá (nếu thuộc trường hợp này).
[13] - [15]: Nếu bạn thuê dịch vụ làm thuế, hãy điền tên Đại lý thuế, mã số thuế và số hợp đồng đại lý thuế tương ứng.
[16] (Doanh thu từ hoạt động chuyển nhượng): Nhập tổng số tiền doanh nghiệp thu được từ việc bán bất động sản hoặc tài sản khác theo giá ghi trên hợp đồng chuyển nhượng.
[17] (Chi phí từ hoạt động chuyển nhượng): Đây là tổng cộng các khoản chi phí hợp lý liên quan đến bất động sản đó. Giá trị này bằng tổng các chỉ tiêu từ [18] đến [23].
[18] (Giá vốn): Giá trị sổ sách hoặc giá mua ban đầu của bất động sản, tài sản chuyển nhượng.
[19] (Chi phí đền bù thiệt hại về đất): Các khoản tiền đã chi để đền bù về đất cho người bị thu hồi.
[20] (Chi phí đền bù thiệt hại về hoa màu): Tiền chi trả đền bù cho cây cối, hoa màu trên đất.
[21] (Chi phí cải tạo san lấp mặt bằng): Các chi phí thực tế phát sinh để làm phẳng, chuẩn bị mặt bằng.
[22] (Chi phí đầu tư xây dựng kết cấu hạ tầng): Tiền chi xây dựng đường xá, hệ thống điện nước, hạ tầng kỹ thuật liên quan đến lô đất.
[23] (Chi phí khác): Các khoản chi phí hợp lệ khác có hóa đơn, chứng từ liên quan trực tiếp đến việc chuyển nhượng nhưng chưa nằm trong các mục trên.
[24] (Thu nhập từ hoạt động chuyển nhượng): Xác định lợi nhuận từ việc chuyển nhượng.Công thức tính: [24] = [16] - [17]
[25] (Thuế suất thuế TNDN): Điền mức thuế suất thuế TNDN theo quy định pháp luật hiện hành áp dụng cho loại hình doanh nghiệp của bạn.
[26] (Thuế TNDN phải nộp): Tổng số tiền thuế mà doanh nghiệp có nghĩa vụ nộp vào ngân sách nhà nước cho lần phát sinh này.Công thức tính: [26] = [24] x [25]
* Trên đây là thông tin về "Hướng dẫn cách điền Mẫu số 02/TNDN Tờ khai thuế thu nhập doanh nghiệp theo Thông tư 21/2026/TT-BTC chi tiết ra sao?"
Hướng dẫn cách điền Mẫu số 02/TNDN Tờ khai thuế thu nhập doanh nghiệp theo Thông tư 21/2026/TT-BTC chi tiết ra sao? (Hình ảnh từ Internet)
Thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp được quy định như thế nào?
Căn cứ theo Điều 5 Thông tư 20/2026/TT-BTC thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp trong một số trường hợp quy định tại điểm c khoản 2 Điều 8 và khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP như sau:
[1] Thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp trong một số trường hợp đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam như sau:
- Đối với hàng hóa xuất khẩu, thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp là ngày chuyển giao quyền sở hữu theo hợp đồng xuất khẩu hàng hóa. Trường hợp không xác định được thời điểm chuyển giao quyền sở hữu thì thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp được căn cứ theo quy định về cơ sở xác định hàng hóa xuất khẩu của pháp luật về hải quan;
- Đối với hoạt động vận tải hàng không, thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp là thời điểm hoàn thành việc cung ứng dịch vụ vận chuyển cho người mua;
- Đối với hoạt động xây dựng, lắp đặt (bao gồm cả đóng tàu), thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp là thời điểm nghiệm thu công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt, không phân biệt đã thu được tiền hay chưa thu được tiền;
- Đối với hoạt động cung cấp điện, nước, thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp là ngày xác nhận chỉ số công tơ điện, nước được ghi trên hóa đơn tính tiền điện, tiền nước.
[2] Thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp trong một số trường hợp đối với doanh nghiệp nước ngoài như sau:
- Đối với hoạt động chuyển nhượng vốn, thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp là thời điểm hợp đồng chuyển nhượng vốn ban đầu có hiệu lực theo quy định;
- Đối với chuyển nhượng chứng khoán, chứng chỉ tiền gửi, thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp là thời điểm chuyển nhượng;
- Đối với chuyển nhượng chứng khoán phái sinh là hợp đồng tương lai, thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp là thời điểm khớp lệnh mua, bán hợp đồng tương lai của nhà đầu tư trên hệ thống giao dịch của Sở Giao dịch chứng khoán hoặc thời điểm hợp đồng tương lai đáo hạn.
Người nộp thuế TNDN bao gồm những ai?
Căn cứ Điều 2 Luật Thuế thu nhập doanh nghiệp 2025 quy định về người nộp thuế thu nhập doanh nghiệp như sau:
(1) Người nộp thuế thu nhập doanh nghiệp là tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế theo quy định của Luật này (sau đây gọi là doanh nghiệp), bao gồm:
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam;
- Doanh nghiệp được thành lập theo quy định của pháp luật nước ngoài (sau đây gọi là doanh nghiệp nước ngoài) có cơ sở thường trú hoặc không có cơ sở thường trú tại Việt Nam;
- Hợp tác xã, liên hiệp hợp tác xã được thành lập theo quy định của Luật Hợp tác xã 2023;
- Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam;
- Tổ chức khác có hoạt động sản xuất, kinh doanh có thu nhập.
(2) Doanh nghiệp có thu nhập chịu thuế quy định tại Điều 3 Luật Thuế thu nhập doanh nghiệp 2025 phải nộp thuế thu nhập doanh nghiệp như sau:
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam;
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó;
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam mà khoản thu nhập này không liên quan đến hoạt động của cơ sở thường trú;
- Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam, bao gồm cả các doanh nghiệp kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số, nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.
(3) Cơ sở thường trú của doanh nghiệp nước ngoài là cơ sở sản xuất, kinh doanh mà thông qua cơ sở này, doanh nghiệp nước ngoài tiến hành một phần hoặc toàn bộ hoạt động sản xuất, kinh doanh tại Việt Nam, bao gồm:
- Chi nhánh, văn phòng điều hành, nhà máy, công xưởng, phương tiện vận tải, mỏ dầu, mỏ khí, mỏ hoặc địa điểm khai thác tài nguyên thiên nhiên khác tại Việt Nam;
- Địa điểm xây dựng, công trình xây dựng, lắp đặt, lắp ráp;
- Cơ sở cung cấp dịch vụ, bao gồm cả dịch vụ tư vấn thông qua người làm công hoặc tổ chức, cá nhân khác;
- Đại lý cho doanh nghiệp nước ngoài;
- Đại diện tại Việt Nam trong trường hợp là đại diện có thẩm quyền ký kết hợp đồng đứng tên doanh nghiệp nước ngoài hoặc đại diện không có thẩm quyền ký kết hợp đồng đứng tên doanh nghiệp nước ngoài nhưng thường xuyên thực hiện việc giao hàng hóa hoặc cung ứng dịch vụ tại Việt Nam;
- Nền tảng thương mại điện tử, nền tảng số mà thông qua đó doanh nghiệp nước ngoài tiến hành cung cấp hàng hóa, dịch vụ tại Việt Nam.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];