Công văn 15289/CHQ-NVTHQ hướng dẫn áp dụng mức thuế đối với xăng dầu mới nhất 2026 chi tiết?
Ngày 15/4/2026, Cục Hải quan đã có Công văn 15289/CHQ-NVTHQ năm 2026 về áp dụng mức thuế, trong đó có nội dung hướng dẫn áp dụng mức thuế bảo vệ môi trường với xăng dầu mới nhất 2026.
>>> TẢI VỀ Công văn 15289/CHQ-NVTHQ năm 2026
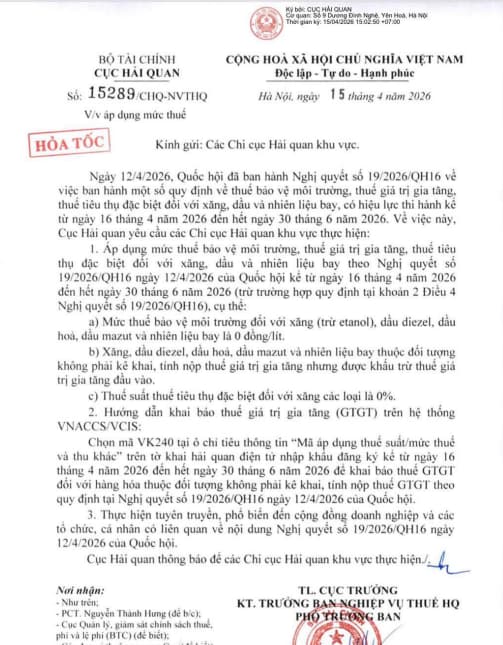
Theo đó, ngày 12/4/2026, Quốc hội đã bạn hành Nghị quyết 19/2026/QH16 về việc ban hành một số quy định về thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay, có hiệu lực thi hành kể từ ngày 16 tháng 4 năm 2026 đến hết ngày 30 tháng 6 năm 2026.
Về việc này, Cục Hải quan yêu cầu các Chi cục Hải quan khu vực thực hiện:
(1) Áp dụng mức thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay theo Nghị quyết 19/2026/QH16 của Quốc hội kể từ ngày 16 tháng 4 năm 2026 đến hết ngày 30 tháng 6 năm 2026 (trừ trường hợp quy định tại khoản 2 Điều 4 Nghị quyết 19/2026/QH16), cụ thể:
- Mức thuế bảo vệ môi trường đối với xăng (trừ etanol), dầu diezel, dầu hoả, dầu mazut và nhiên liệu bay là 0 đồng/lít.
- Xăng, dầu diezel, dầu hoả, dầu mazut và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
- Thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%.
(2) Hướng dẫn khai báo thuế giá trị gia tăng (GTGT) trên hệ thống VNACCS/VCIS:
Chọn mã VK240 tại ô chỉ tiêu thông tin “Mã áp dụng thuế suất/mức thuế và thu khác” trên tờ khai hải quan điện tử nhập khẩu đăng ký kể từ ngày 16 tháng 4 năm 2026 đến hết ngày 30 tháng 6 năm 2026 để khai báo thuế GTGT đối với hàng hóa thuộc đối tượng không phải kê khai, tính nộp thuế GTGT theo quy định tại Nghị quyết 19/2026/QH16.
(3) Thực hiện tuyên truyền, phổ biến đến cộng đồng doanh nghiệp và các tổ chức, cá nhân có liên quan về nội dung Nghị quyết 19/2026/QH16.
Công văn 15289/CHQ-NVTHQ hướng dẫn áp dụng mức thuế đối với xăng dầu mới nhất 2026 chi tiết? (Hình từ Internet)
Nguyên tắc điều hành giá xăng dầu được quy định như thế nào?
Căn cứ theo Điều 38 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 27 Điều 1 Nghị định 95/2021/NĐ-CP quy định về nguyên tắc điều hành giá xăng dầu như sau:
[1] Giá bán xăng dầu được thực hiện theo cơ chế thị trường, có sự điều tiết của Nhà nước, phù hợp với diễn biến giá xăng dầu thế giới và tình hình kinh tế xã hội trong từng thời kỳ.
[2] Thương nhân đầu mối kinh doanh xăng dầu và thương nhân phân phối xăng dầu được quyền quyết định giá bán buôn. Căn cứ vào tình hình thực tế tại doanh nghiệp, thương nhân đầu mối kinh doanh xăng dầu và thương nhân phân phối xăng dầu quyết định giá bán lẻ xăng dầu (riêng dầu madút là giá bán buôn) trong hệ thống phân phối của mình phù hợp với chi phí phát sinh thực tế tại doanh nghiệp và không cao hơn giá điều hành do cơ quan nhà nước có thẩm quyền công bố.
Đối với các địa bàn xa cảng, xa kho đầu mối, xa cơ sở sản xuất xăng dầu, nếu có chi phí thực tế phát sinh hợp lý, hợp lệ (đã được kiểm toán) tăng cao dẫn đến giá bán cao hơn giá điều hành, thương nhân đầu mối kinh doanh xăng dầu được quyết định giá bán thực tế tại địa bàn đó (đã được thông báo với Bộ Công Thương) để bù đắp chi phí phát sinh nhưng không vượt quá 2% giá điều hành công bố cùng thời điểm.
Các thương nhân đầu mối kinh doanh xăng dầu, thương nhân phân phối xăng dầu có trách nhiệm thông báo giá bán với Bộ Công Thương, Bộ Tài chính ngay sau khi quyết định giá bán xăng dầu của doanh nghiệp.
[3] Thời gian điều hành giá xăng dầu
Thời gian điều hành giá xăng dầu vào các ngày mùng 1, ngày 11 và ngày 21 hàng tháng. Đối với các kỳ điều hành trùng vào ngày nghỉ, ngày nghỉ lễ theo quy định của nhà nước, thời gian điều hành được lùi sang ngày làm việc tiếp theo sau ngày nghỉ, ngày nghỉ lễ. Đối với kỳ điều hành trùng vào dịp Tết Nguyên đán, thời gian điều hành được lùi sang kỳ điều hành tiếp theo.
Trường hợp giá các mặt hàng xăng dầu có biến động bất thường, ảnh hưởng lớn đến phát triển kinh tế - xã hội và đời sống nhân dân, Bộ Công Thương có trách nhiệm báo cáo Thủ tướng Chính phủ xem xét, quyết định thời gian điều hành giá xăng dầu cho phù hợp.
[4] Trường hợp các yếu tố cấu thành biến động làm cho giá cơ sở tăng trên mười phần trăm (> 10%) số với giá cơ sở liền kề trước đó hoặc trường hợp giá các mặt hàng xăng dầu có biến động ảnh hưởng lớn đến phát triển kinh tế - xã hội và đời sống nhân dân, Bộ Công Thương có trách nhiệm báo cáo Thủ tướng Chính phủ xem xét, quyết định về biện pháp điều hành cụ thể.
[5] Các mặt hàng xăng dầu nhà nước công bố giá cơ sở là những mặt hàng xăng dầu được tiêu dùng phổ biến trên thị trường
Công khai, minh bạch trong điều hành giá và kinh doanh xăng dầu ra sao?
Căn cứ theo Điều 39 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 29 Điều 1 Nghị định 95/2021/NĐ-CP quy định về việc công khai, minh bạch trong điều hành giá và kinh doanh xăng dầu như sau:
- Bộ Công Thương chủ trì, phối hợp Bộ Tài chính thực hiện điều hành giá công khai, minh bạch, đúng quy định tại Điều 38 Nghị định 83/2014/NĐ-CP.
- Bộ Công Thương có trách nhiệm công bố trên trang thông tin điện tử của mình về: Giá xăng dầu thế giới, giá cơ sở, giá điều hành các mặt hàng xăng dầu; thời điểm áp dụng và mức trích lập, mức chi sử dụng Quỹ bình ổn giá tại các kỳ điều hành giá xăng dầu; các biện pháp khác (nếu có).
Bộ Tài chính, Bộ Công Thương có trách nhiệm công bố trên trang thông tin điện tử của mình về số dư Quỹ bình ổn giá xăng dầu hàng quý
- Thương nhân đầu mối có trách nhiệm công bố trên trang thông tin điện tử của thương nhân hoặc trên phương tiện thông tin đại chúng về giá bán lẻ hiện hành; số trích lập, số sử dụng và số dư Quỹ bình ổn giá xăng dầu hàng tháng và trước mỗi lần điều chỉnh giá bán xăng dầu trong nước; điều chỉnh mức trích, mức sử dụng Quỹ bình ổn giá; công bố báo cáo tài chính trong năm tài chính khi đã được kiểm toán.
- Công văn 15289
- Mức thuế đối với xăng dầu mới nhất 2026
- Áp dụng mức thuế đối với xăng dầu
- Hướng dẫn áp dụng mức thuế đối với xăng dầu
- Mức thuế đối với xăng dầu
- Mức thuế đối với xăng dầu mới nhất 2026
- Áp dụng mức thuế đối với xăng dầu
- Hướng dẫn áp dụng mức thuế đối với xăng dầu
- Nghị quyết 19
- Thuế bảo vệ môi trường
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];