Công khai danh sách hơn 4600 doanh nghiệp nợ thuế TPHCM tính đến tháng 3/2026 chi tiết ra sao?
>>> Nóng: Kế hoạch 2545/KH-BVHTTDL về kiểm tra xử lý hành vi xâm phạm quyền tác giả 2026
>>> NÓNG: Danh sách doanh nghiệp nợ thuế 34 tỉnh tính đến tháng 3 năm 2026
>>> NÓNG: File excel 9960 doanh nghiệp, hộ kinh doanh kiểm tra Quý 2 năm 2026 địa bàn TP Hà Nội
>> NÓNG: Lịch cấm đường Hà Nội ngày 11/5 đến 13/5/2026 phục vụ Đại hội đại biểu toàn quốc MTTQ Việt Nam
>>> MỚI: Danh sách doanh nghiệp, hộ kinh doanh kiểm tra trong Quý 2 năm 2026 34 tỉnh thành?
>>> Thông báo 10917/TB-TPHCM thông báo 4605 doanh nghiệp nợ thuế
Ngày 21/4/2026, Thuế TPHCM ban hành Thông báo 10917/TB-TPHCM về việc công khai danh sách người nộp thuế nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước thuộc ngân sách nhà nước.
>>> Tải về Toàn văn thông báo 10917/TB-TPHCM năm 2026
Thuế Thành phố Hồ Chí Minh thực hiện công khai thông tin 4.605 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước đến thời điểm tháng 3 năm 2026 với số tiền là 14.965.158.005.761 đồng (Mười bốn nghìn tỷ chín trăm sáu mươi lăm tỷ một trăm năm mươi tám triệu không trăm linh năm nghìn bảy trăm sáu mươi mốt đồng).
Lý do công khai: vi phạm quy định tại điểm a khoản 1 Điều 100 Luật Quản lý thuế 2019 và điểm g khoản 1 Điều 29 Nghị định 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ.
Dưới đây là danh sách hơn 4600 doanh nghiệp nợ thuế TPHCM tính đến tháng 3/2026 theo Thông báo 10917/TB-TPHCM năm 2026:
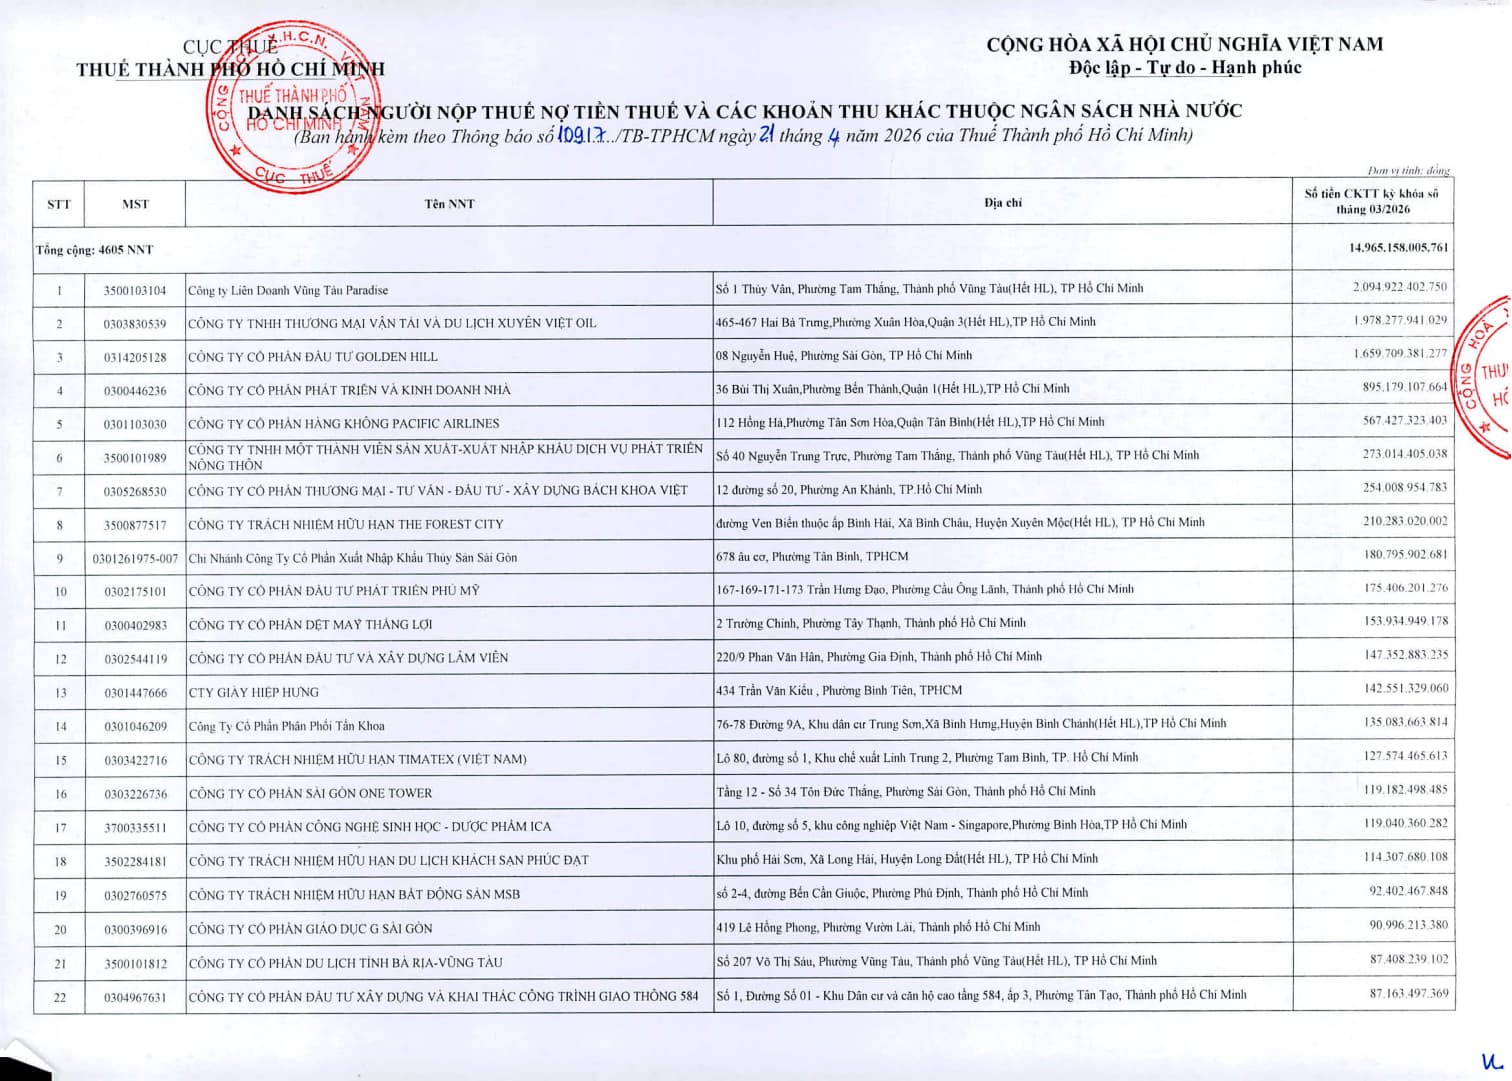
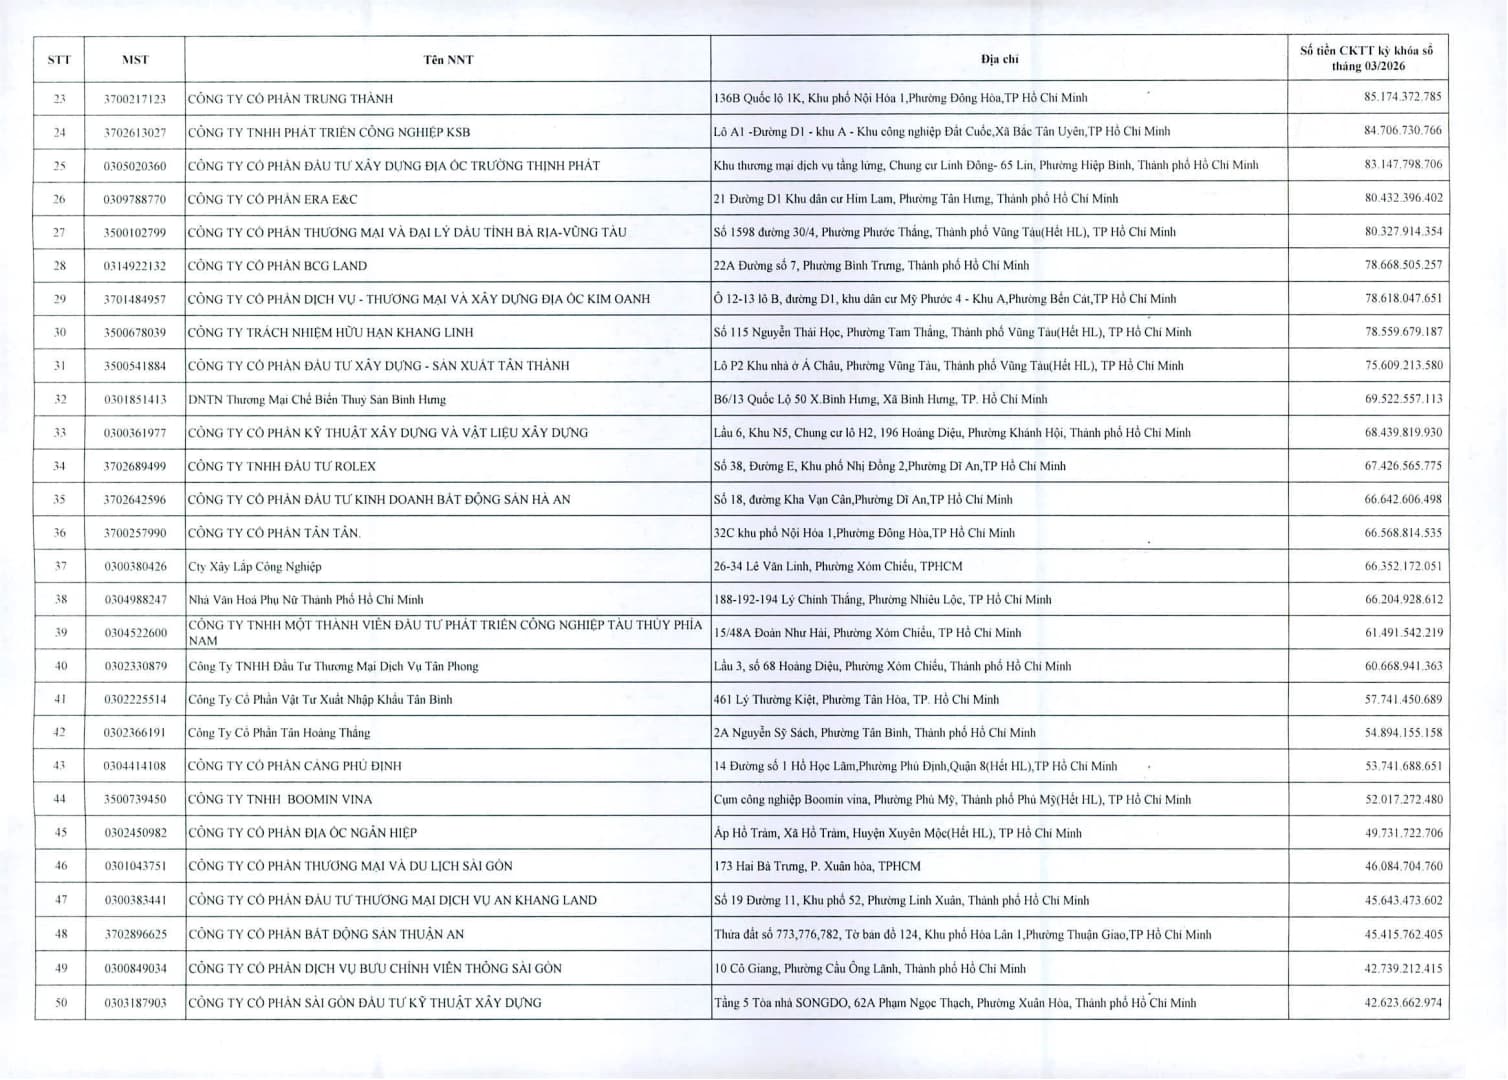
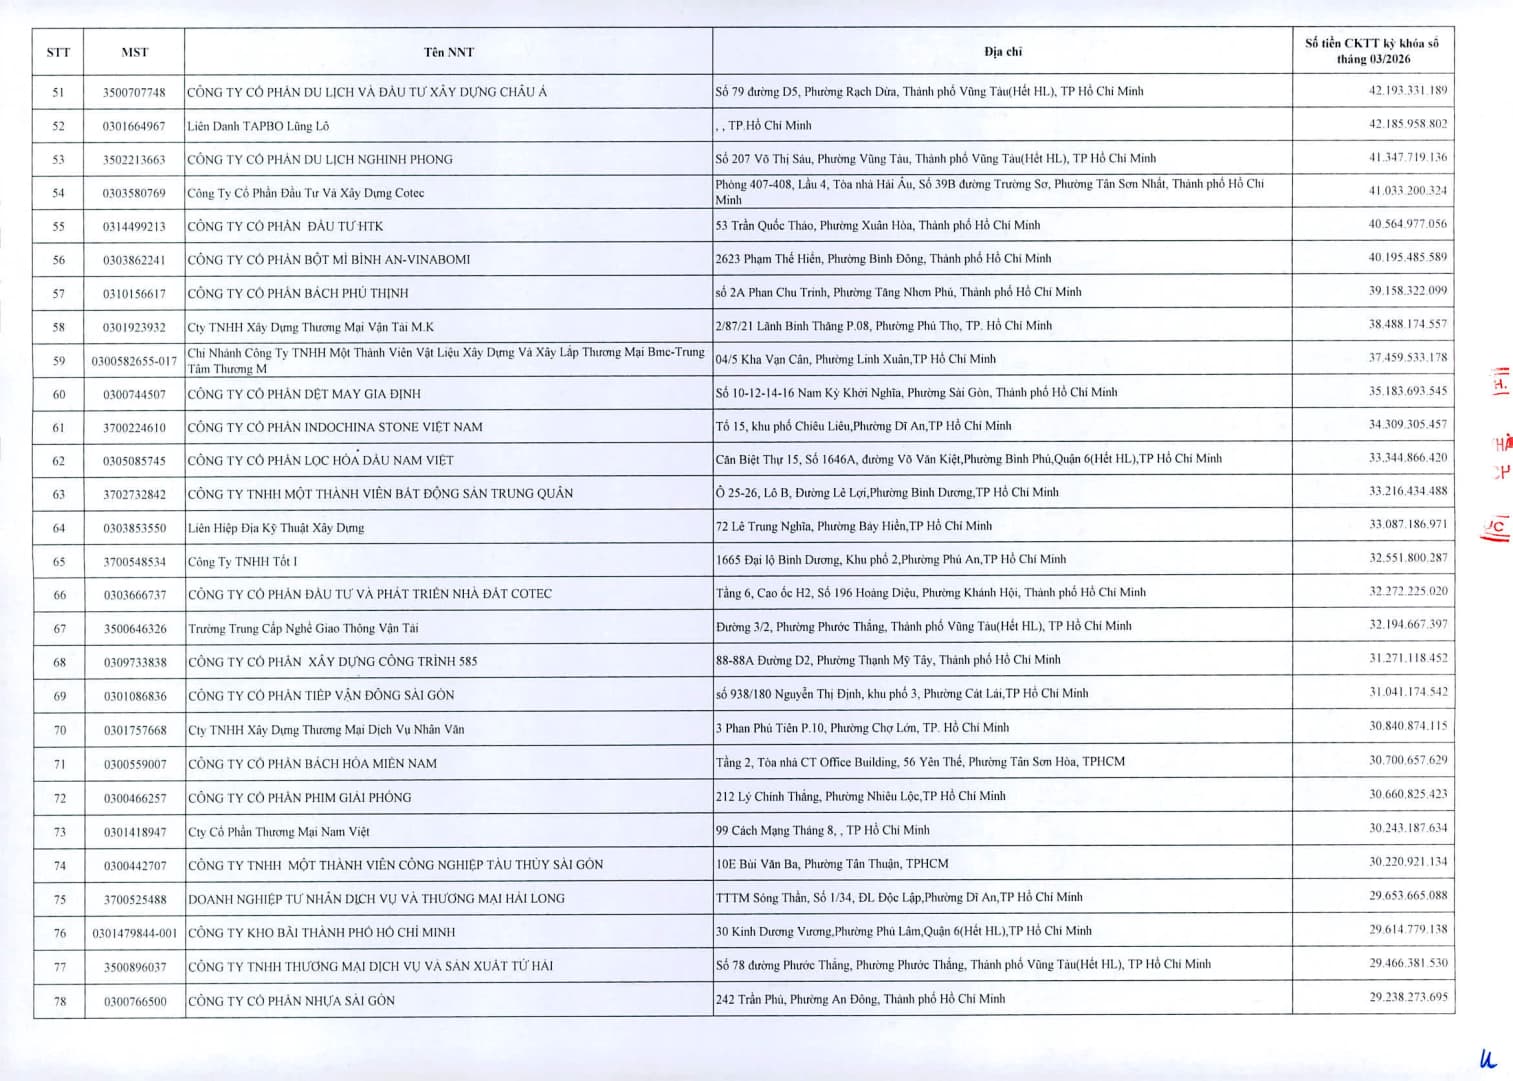
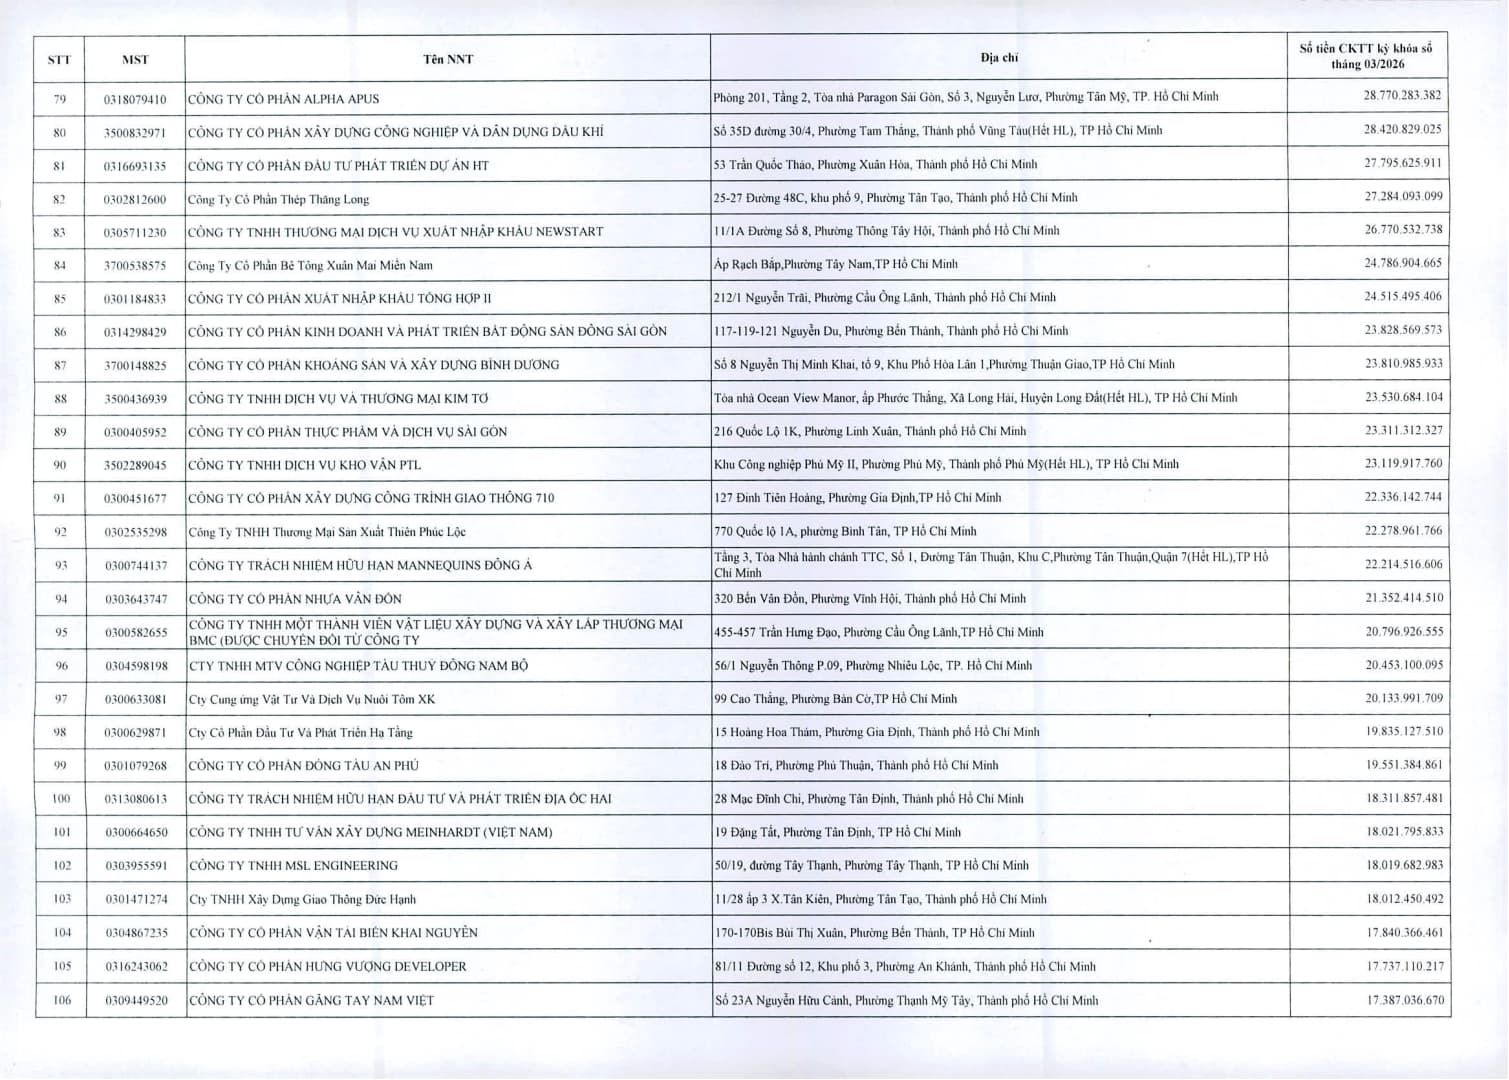
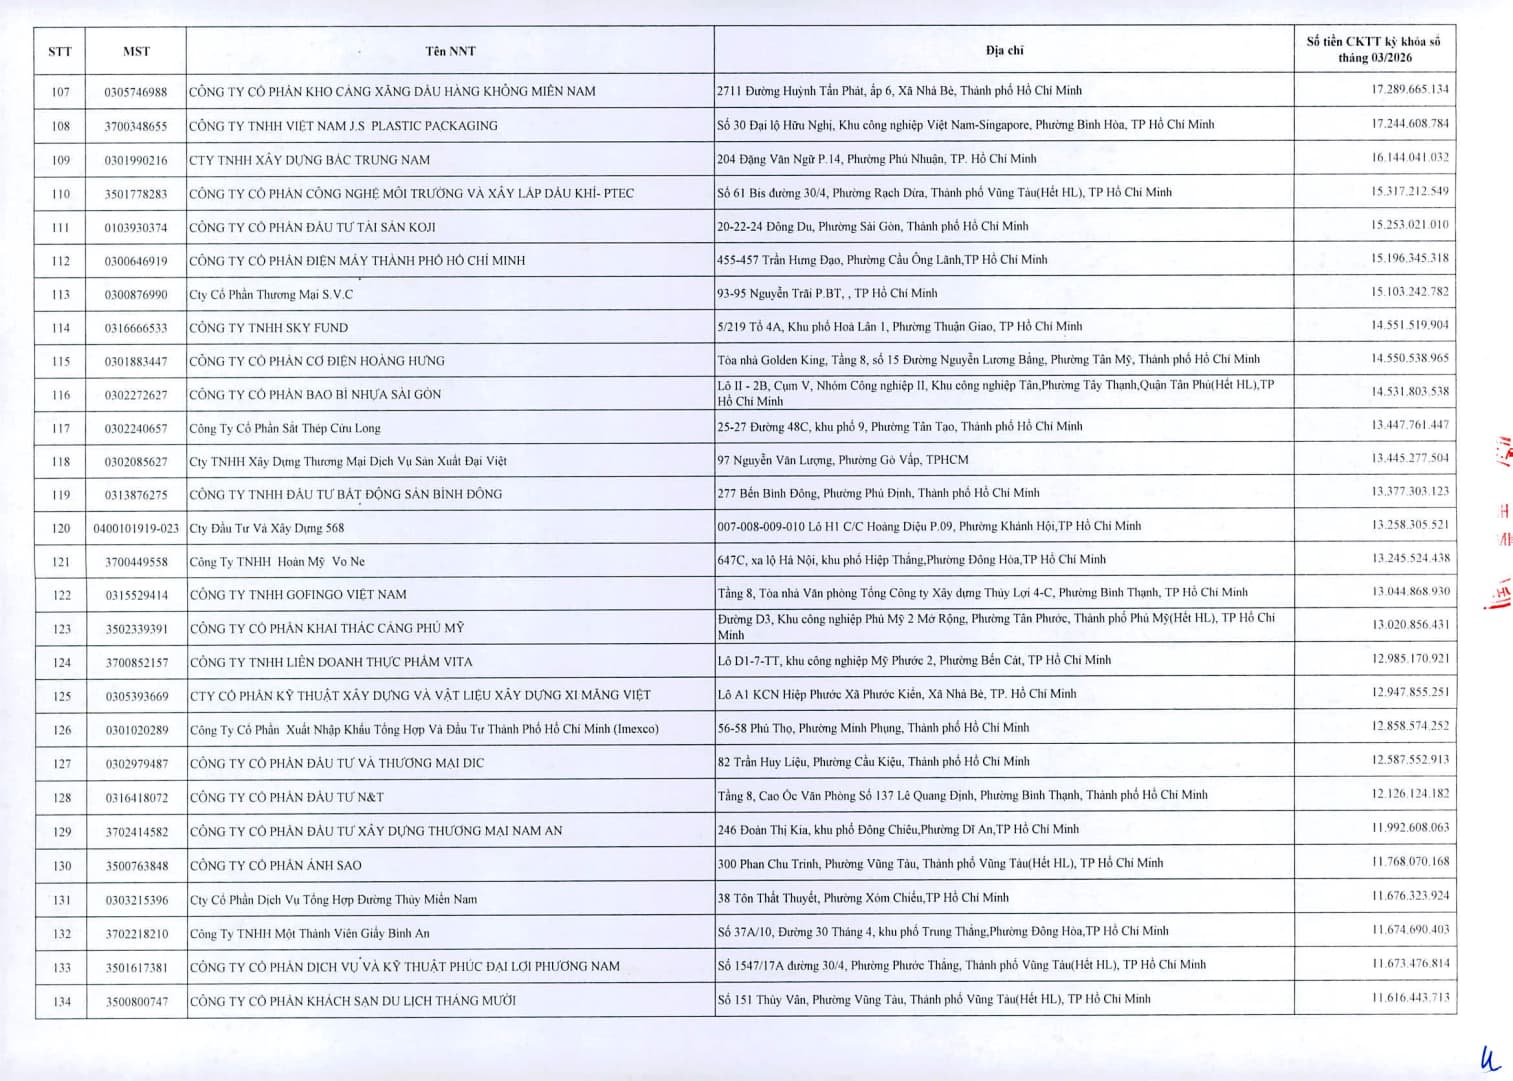
>>> Tải về TOÀN BỘ danh sách hơn 4600 doanh nghiệp nợ thuế TPHCM tính đến tháng 3/2026
*Trên đây là thông tin công khai danh sách hơn 4600 doanh nghiệp nợ thuế TPHCM tính đến tháng 3/2026.
Công khai danh sách hơn 4600 doanh nghiệp nợ thuế TPHCM tính đến tháng 3/2026 chi tiết ra sao? (Hình ảnh từ Internet)
09 trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026?
Căn cứ theo Điều 48 Luật Quản lý thuế 2025 quy định về 9 trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026 như sau:
(1) Người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định.
(2) Người nộp thuế có tiền thuế nợ khi hết thời hạn gia hạn nộp tiền thuế.
(3) Người nộp thuế có tiền thuế nợ nhưng không hoạt động tại địa chỉ đã đăng ký hoặc có hành vi phát tán tài sản.
(4) Người nộp thuế không chấp hành quyết định xử phạt vi phạm hành chính về quản lý thuế theo thời hạn ghi trên quyết định xử phạt vi phạm hành chính về quản lý thuế, trừ trường hợp được hoãn hoặc tạm đình chỉ thi hành quyết định xử phạt.
(5) Người nộp thuế đã bị xử phạt hành chính về hành vi không chấp hành quyết định kiểm tra thuế nhưng tiếp tục không chấp hành quyết định kiểm tra thuế.
(6) Chưa thực hiện biện pháp cưỡng chế thuế đối với khoản nợ của người nộp thuế được cơ quan quản lý thuế không tính tiền chậm nộp theo quy định; được nộp dần tiền thuế nợ trong thời hạn không quá 12 tháng kể từ ngày cơ quan có thẩm quyền ban hành văn bản chấp nhận nộp dần tiền thuế nợ và trong thời gian thư bảo lãnh có hiệu lực. Việc nộp dần tiền thuế nợ được thủ trưởng cơ quan quản lý thuế xem xét trên cơ sở đề nghị của người nộp thuế và phải có bảo lãnh của tổ chức tín dụng.
(7) Không thực hiện biện pháp cưỡng chế đối với người nộp thuế có nợ phí hải quan và lệ phí hàng hóa, phương tiện vận tải quá cảnh.
(8) Cơ quan thuế không thực hiện biện pháp cưỡng chế đối với số tiền thuế nợ được bù trừ qua hoàn thuế mà cơ quan thuế đang làm thủ tục bù trừ cho người nộp thuế.
(9) Thủ trưởng cơ quan quản lý thuế căn cứ tình hình thực tế để quyết định trường hợp thực hiện cưỡng chế thi hành quyết định hành chính về quản lý thuế.
LƯU Ý: Luật Quản lý thuế 2025 có hiệu lực thi hành từ ngày 1/7/2026, trừ quy định tại khoản 2 Điều 52 Luật Quản lý thuế 2025.
Phân cấp phân quyền trong lĩnh vực quản lý thuế theo nguyên tắc ra sao?
Căn cứ Điều 2 Nghị định 122/2025/NĐ-CP quy định phân cấp phân quyền trong lĩnh vực quản lý thuế thực hiện theo những nguyên tắc sau:
(1) Bảo đảm phù hợp với quy định của Hiến pháp; phù hợp với các nguyên tắc, quy định về phân quyền, phân cấp của Luật Tổ chức Chính phủ, Luật Tổ chức chính quyền địa phương.
(2) Bảo đảm phân cấp triệt để các nhiệm vụ giữa cơ quan nhà nước ở trung ương với chính quyền địa phương, bảo đảm thẩm quyền quản lý thống nhất của Chính phủ, quyền điều hành của người đứng đầu Chính phủ đối với lĩnh vực quản lý nhà nước về quản lý thuế và phát huy tính chủ động, sáng tạo, tự chịu trách nhiệm của chính quyền địa phương trong thực hiện nhiệm vụ quản lý nhà nước trong lĩnh vực quản lý thuế.
(3) Bảo đảm Chính phủ, Thủ tướng Chính phủ, các bộ, cơ quan ngang bộ tập trung thực hiện nhiệm vụ quản lý nhà nước ở tầm vĩ mô;
Xây dựng thể chế, chiến lược, quy hoạch, kế hoạch đồng bộ, thống nhất, giữ vai trò kiến tạo và tăng cường thanh tra, kiểm tra, giám sát.
(4) Đẩy mạnh phân quyền, phân cấp và phân định rõ thẩm quyền của Hội đồng nhân dân, Ủy ban nhân dân, Chủ tịch Ủy ban nhân dân;
Phân định rõ thẩm quyền chung của Ủy ban nhân dân và thẩm quyền riêng của Chủ tịch Ủy ban nhân dân;
Bảo đảm phù hợp với nhiệm vụ, quyền hạn và năng lực của cơ quan, người có thẩm quyền thực hiện nhiệm vụ, quyền hạn được phân định.
(5) Thực hiện phân quyền, phân cấp giữa các ngành, lĩnh vực có liên quan bảo đảm đồng bộ, tổng thể, liên thông, không bỏ sót hoặc chồng lấn, giao thoa nhiệm vụ;
Bảo đảm cơ sở pháp lý cho hoạt động bình thường, liên tục, thông suốt của các cơ quan;
Không để gián đoạn công việc, không để chồng chéo, trùng lặp, bỏ sót chức năng, nhiệm vụ, lĩnh vực, địa bàn.
(6) Bảo đảm quyền con người, quyền công dân;
Bảo đảm công khai, minh bạch, tạo điều kiện thuận lợi cho cá nhân, tổ chức trong việc tiếp cận thông tin, thực hiện các quyền, nghĩa vụ và các thủ tục theo quy định của pháp luật;
Không làm ảnh hưởng đến hoạt động bình thường của xã hội, người dân, doanh nghiệp.
(7) Bảo đảm không làm ảnh hưởng đến việc thực hiện các điều ước quốc tế, thỏa thuận quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
(8) Nguồn lực thực hiện nhiệm vụ được phân quyền, phân cấp do ngân sách nhà nước bảo đảm theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];