Hộ kinh doanh, cá nhân kinh doanh muốn chấm dứt hiệu lực mã số thuế thì cần chuẩn bị những giấy tờ gì?
Căn cứ tiểu mục 44 Mục 2 Phần II Thủ tục hành chính ban hành kèm theo Quyết định 2589/QĐ-BTC năm 2021, thì hộ kinh doanh, cá nhân kinh doanh muốn chấm dứt hiệu lực mã số thuế thì cần chuẩn bị 1 bộ hồ bao gồm những tài liệu sau:
- Văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu số 24/ĐK-TCT ban hành kèm theo Thông tư 105/2020/TT-BTC
- Bản sao quyết định thu hồi Giấy chứng nhận đăng ký hộ kinh doanh (nếu có).
Muốn chấm dứt hiệu lực mã số thuế hộ kinh doanh, cá nhân kinh doanh cần chuẩn bị những giấy tờ gì?
Mẫu văn bản đề nghị chấm dứt hiệu lực mã số thuế được quy định như thế nào?
Hiện nay, Mẫu văn bản đề nghị chấm dứt hiệu lực mã số thuế được quy định tại mẫu số 24/ĐK-TCT ban hành kèm theo Thông tư 105/2020/TT-BTC, cụ thể như sau:
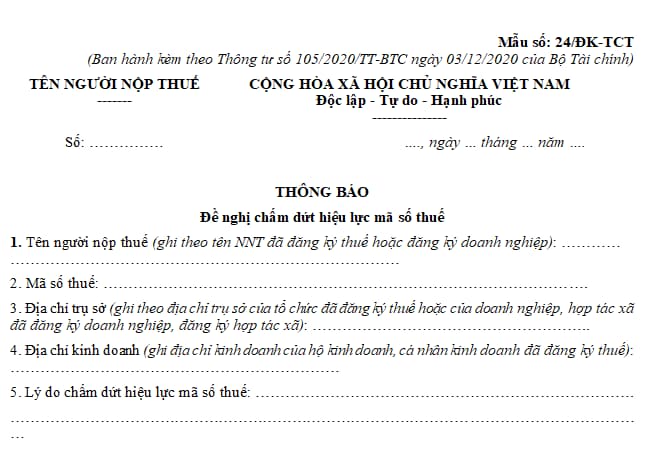
Tải Mẫu văn bản đề nghị chấm dứt hiệu lực mã số thuế: tại đây.
Trình tự để hộ kinh doanh, cá nhân kinh doanh thực hiện thủ tục chấm dứt hiệu lực mã số thuế được quy định như thế nào?
Căn cứ tiểu mục 44 Mục 2 Phần II Thủ tục hành chính ban hành kèm theo Quyết định 2589/QĐ-BTC năm 2021, thì trình tự để hộ kinh doanh, cá nhân kinh doanh thực hiện thủ tục chấm dứt hiệu lực mã số thuế được quy định như sau:
Bước 1: Hộ kinh doanh, cá nhân kinh doanh nộp hồ sơ chấm dứt hiệu lực mã số thuế đến cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động hoặc chấm dứt hoạt động kinh doanh.
- Đối với trường hợp hồ sơ đăng ký thuế điện tử: Người nộp thuế (NNT) truy cập vào Cổng thông tin điện tử mà người nộp thuế lựa chọn để khai tờ khai và gửi kèm các hồ sơ theo quy định dưới dạng điện tử (nếu có), ký điện tử và gửi đến cơ quan thuế qua Cổng thông tin điện tử mà người nộp thuế lựa chọn.
NNT nộp hồ sơ (hồ sơ đăng ký thuế đồng thời với hồ sơ đăng ký kinh doanh theo cơ chế 1 cửa liên thông) đến cơ quan quản lý nhà nước có thẩm quyền theo quy định. Cơ quan quản lý nhà nước có thẩm quyền gửi thông tin hồ sơ đã tiếp nhận của NNT sang cơ quan thuế qua Cổng thông tin điện tử của Tổng cục Thuế.
Bước 2: Cơ quan thuế tiếp nhận:
- Đối với hồ sơ đăng ký thuế bằng giấy:
+ Trường hợp hồ sơ được nộp trực tiếp tại cơ quan thuế:
Công chức thuế tiếp nhận và đóng dấu tiếp nhận vào hồ sơ đăng ký thuế, ghi rõ ngày nhận hồ sơ, số lượng tài liệu theo bảng kê danh mục hồ sơ đối với trường hợp hồ sơ đăng ký thuế nộp trực tiếp tại cơ quan thuế. Công chức thuế viết phiếu hẹn ngày trả kết quả, thời hạn xử lý hồ sơ đã tiếp nhận.
+ Trường hợp hồ sơ đăng ký thuế gửi bằng đường bưu chính: Công chức thuế đóng dấu tiếp nhận, ghi ngày nhận hồ sơ vào hồ sơ và ghi số văn thư của cơ quan thuế.
Công chức thuế kiểm tra hồ sơ đăng ký thuế. Trường hợp hồ sơ không đầy đủ cần phải giải trình, bổ sung thông tin, tài liệu, cơ quan thuế thông báo cho người nộp thuế theo mẫu số 01/TB-BSTT-NNT tại Phụ lục II ban hành kèm theo Nghị định 126/2020/NĐ-CP trong thời hạn 02 (hai) ngày làm việc kể từ ngày tiếp nhận hồ sơ.
- Đối với trường hợp hồ sơ đăng ký thuế điện tử:
Cơ quan thuế thực hiện tiếp nhận hồ sơ qua Cổng thông tin điện tử của Tổng cục Thuế, thực hiện kiểm tra, giải quyết hồ sơ thông qua hệ thống xử lý dữ liệu điện tử của cơ quan thuế.
+ Giao dịch điện tử trong đăng ký trực tiếp với cơ quan thuế:
++ Tiếp nhận hồ sơ: Cổng thông tin điện tử của Tổng cục Thuế gửi thông báo tiếp nhận việc NNT đã nộp hồ sơ cho NNT qua Cổng thông tin điện tử mà người nộp thuế lựa chọn lập và gửi hồ sơ (Cổng thông tin điện tử của Tổng cục Thuế/Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền hoặc tổ chức cung cấp dịch vụ T-VAN) chậm nhất 15 phút kể từ khi nhận được hồ sơ đăng ký thuế điện tử của người nộp thuế.
++ Kiểm tra, giải quyết hồ sơ: Cơ quan thuế thực hiện kiểm tra, giải quyết hồ sơ của người nộp thuế theo quy định của pháp luật về đăng ký thuế và trả kết quả giải quyết qua Cổng thông tin điện tử mà người nộp thuế lựa chọn lập và gửi hồ sơ.
+++ Trường hợp hồ sơ đầy đủ, đúng thủ tục theo quy định và phải trả kết quả: Cơ quan thuế gửi kết quả giải quyết hồ sơ đến Cổng thông tin điện tử mà người nộp thuế lựa chọn lập và gửi hồ sơ theo thời hạn quy định tại Thông tư 105/2020/TT-BTC
+++ Trường hợp hồ sơ chưa đầy đủ, chưa đúng thủ tục theo quy định, cơ quan thuế gửi thông báo về việc không chấp nhận hồ sơ, gửi đến Cổng thông tin điện tử mà người nộp thuế lựa chọn lập và gửi hồ sơ trong thời hạn 02 (hai) ngày làm việc kể từ ngày ghi trên Thông báo tiếp nhận hồ sơ.
+ Trường hợp đăng ký đồng thời với đăng ký kinh doanh theo cơ chế một cửa liên thông:
++ Tiếp nhận hồ sơ: Cổng thông tin điện tử của Tổng cục Thuế thực hiện tiếp nhận hồ sơ từ cơ quan đăng ký kinh doanh, cơ quan đăng ký hợp tác xã truyền sang.
++ Kiểm tra, giải quyết hồ sơ: Cơ quan thuế thực hiện kiểm tra, giải quyết hồ sơ của người nộp thuế theo quy định của pháp luật về đăng ký doanh nghiệp, đăng ký hợp tác xã và trả kết quả giải quyết qua Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, đăng ký hợp tác xã.
Cơ quan thuế gửi kết quả giải quyết hồ sơ qua Hệ thống thông tin quốc gia về đăng ký doanh nghiệp, đăng ký hợp tác xã; hoặc đến địa chỉ thư điện tử của người nộp thuế trong trường hợp người nộp thuế có tài khoản giao dịch điện tử trên Cổng thông tin điện tử của Tổng cục Thuế theo thời hạn quy định của pháp luật về đăng ký doanh nghiệp, đăng ký hợp tác xã.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];