Bảng giá đất nông thôn Bắc Ninh 2026 ra sao? Tra cứu bảng giá đất nông thôn Bắc Ninh 2026 chi tiết?
Ngày 26/12/2025, Hội đồng nhân dân tỉnh Bắc Ninh ban hành Nghị quyết 128/2025/NQ-HĐND TẢI VỀ quy định tiêu chí cụ thể để xác định vị trí đối với từng loại đất, số lượng vị trí đất, trong bảng giá đất và quyết định bảng giá các loại đất trên địa bàn tỉnh Bắc Ninh. Trong đó có nêu về bảng giá đất nông thôn Bắc Ninh 2026, tra cứu bảng giá đất nông thôn Bắc Ninh 2026 chi tiết.
Căn cứ Phụ lục 05 ban hành kèm theo Nghị quyết 128/2025/NQ-HĐND có nêu về bảng giá đất nông thôn Bắc Ninh 2026, tra cứu bảng giá đất nông thôn Bắc Ninh 2026 chi tiết như sau:
Bảng giá đất nông thôn Bắc Ninh 2026, tra cứu bảng giá đất nông thôn Bắc Ninh 2026 chi tiết
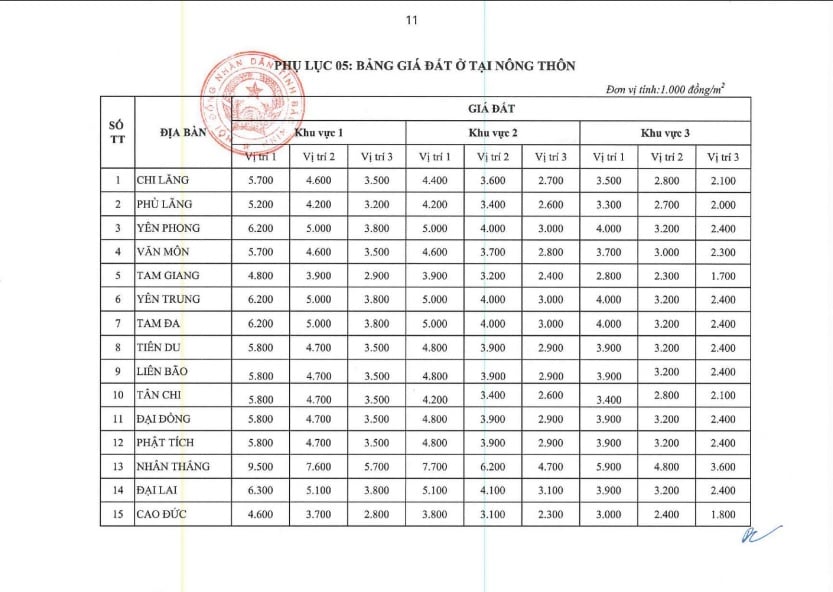
...
>> TẢI VỀ Bảng giá đất nông thôn Bắc Ninh 2026
*Trên đây là bảng giá đất nông thôn Bắc Ninh 2026, tra cứu bảng giá đất nông thôn Bắc Ninh 2026 chi tiết!
Bảng giá đất nông thôn Bắc Ninh 2026 ra sao? Tra cứu bảng giá đất nông thôn Bắc Ninh 2026 chi tiết? (Hình ảnh Internet)
Việc định giá đất phải bảo đảm các nguyên tắc nào?
Căn cứ theo Điều 158 Luật Đất đai 2024 quy định như sau:
Nguyên tắc, căn cứ, phương pháp định giá đất
1. Việc định giá đất phải bảo đảm các nguyên tắc sau đây:
a) Phương pháp định giá đất theo nguyên tắc thị trường;
b) Tuân thủ đúng phương pháp, trình tự, thủ tục định giá đất;
c) Bảo đảm trung thực, khách quan, công khai, minh bạch;
d) Bảo đảm tính độc lập giữa tổ chức tư vấn xác định giá đất, Hội đồng thẩm định bảng giá đất, Hội đồng thẩm định giá đất cụ thể và cơ quan hoặc người có thẩm quyền quyết định giá đất;
đ) Bảo đảm hài hòa lợi ích giữa Nhà nước, người sử dụng đất và nhà đầu tư.
2. Căn cứ định giá đất bao gồm:
a) Mục đích sử dụng đất được đưa ra định giá;
b) Thời hạn sử dụng đất. Đối với đất nông nghiệp đã được Nhà nước giao cho hộ gia đình, cá nhân theo hạn mức giao đất nông nghiệp, đất nông nghiệp trong hạn mức nhận chuyển quyền thì không căn cứ vào thời hạn sử dụng đất;
c) Thông tin đầu vào để định giá đất theo các phương pháp định giá đất;
d) Yếu tố khác ảnh hưởng đến giá đất;
đ) Quy định của pháp luật có liên quan tại thời điểm định giá đất.
3. Thông tin đầu vào để định giá đất theo các phương pháp định giá đất quy định tại điểm c khoản 2 Điều này bao gồm:
a) Giá đất được ghi nhận trong cơ sở dữ liệu quốc gia về đất đai, cơ sở dữ liệu quốc gia về giá;
b) Giá đất được ghi trong hợp đồng chuyển nhượng quyền sử dụng đất; giá trúng đấu giá quyền sử dụng đất sau khi hoàn thành nghĩa vụ tài chính;
c) Giá đất thu thập qua điều tra, khảo sát đối với trường hợp chưa có thông tin giá đất quy định tại điểm a và điểm b khoản này;
d) Thông tin về doanh thu, chi phí, thu nhập từ việc sử dụng đất.
...
Như vậy, việc định giá đất phải bảo đảm các nguyên tắc sau đây:
- Phương pháp định giá đất theo nguyên tắc thị trường;
- Tuân thủ đúng phương pháp, trình tự, thủ tục định giá đất;
- Bảo đảm trung thực, khách quan, công khai, minh bạch;
- Bảo đảm tính độc lập giữa tổ chức tư vấn xác định giá đất, Hội đồng thẩm định bảng giá đất, Hội đồng thẩm định giá đất cụ thể và cơ quan hoặc người có thẩm quyền quyết định giá đất;
- Bảo đảm hài hòa lợi ích giữa Nhà nước, người sử dụng đất và nhà đầu tư.
Có thể xác định giá đất công cộng theo đất thương mại đúng không?
Căn cứ tại khoản 2 Điều 12 Nghị định 71/2024/NĐ-CP được sửa đổi bởi khoản 7 Điều 1 Nghị định 226/2025/NĐ-CP có quy định về nội dung xây dựng, điều chỉnh, sửa đổi, bổ sung bảng giá đất như sau:
Nội dung xây dựng, điều chỉnh, sửa đổi, bổ sung bảng giá đất
...
2. Xác định giá đất đối với một số loại đất khác trong bảng giá đất:
a) Đối với đất rừng phòng hộ và đất rừng đặc dụng thì căn cứ vào giá đất rừng sản xuất tại khu vực lân cận để quy định mức giá đất;
b) Đối với đất chăn nuôi tập trung, các loại đất nông nghiệp khác thì căn cứ vào giá các loại đất nông nghiệp tại khu vực lân cận để quy định mức giá đất;
c) Đối với đất sử dụng vào các mục đích công cộng có mục đích kinh doanh, đất phi nông nghiệp khác thì căn cứ vào giá đất cơ sở sản xuất phi nông nghiệp tại khu vực lân cận để quy định mức giá đất;
d) Đối với đất xây dựng trụ sở cơ quan; đất xây dựng công trình sự nghiệp; đất sử dụng vào các mục đích công cộng không có mục đích kinh doanh, đất tôn giáo, đất tín ngưỡng; đất nghĩa trang, nhà tang lễ, cơ sở hỏa táng; đất cơ sở lưu trữ tro cốt thì căn cứ vào giá đất cùng mục đích sử dụng tại khu vực lân cận để quy định mức giá đất.
Trường hợp trong bảng giá đất không có giá loại đất cùng mục đích sử dụng thì căn cứ vào giá đất ở hoặc giá đất thương mại, dịch vụ tại khu vực lân cận để quy định mức giá đất. Riêng đối với đất xây dựng công trình sự nghiệp thì căn cứ vào giá đất thương mại, dịch vụ hoặc đất cơ sở sản xuất phi nông nghiệp tại khu vực lân cận để quy định mức giá đất cho phù hợp với tình hình thực tế tại địa phương;
...
Như vậy, quy định đất sử dụng vào các mục đích công cộng không có mục đích kinh doanh thì căn cứ vào giá đất cùng mục đích sử dụng tại khu vực lân cận để quy định mức giá đất.
Trường hợp trong bảng giá đất không có giá loại đất cùng mục đích sử dụng thì căn cứ vào giá đất ở hoặc giá đất thương mại, dịch vụ tại khu vực lân cận để quy định mức giá đất.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];