02 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng từ 1/1/2029 ra sao theo Thông tư 137/2026?
Ngày 24/9/2026, Bộ trưởng Bộ Tài chính đã có Thông tư 137/2026/TT-BTC Tải về ban hành 02 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng, cụ thể:
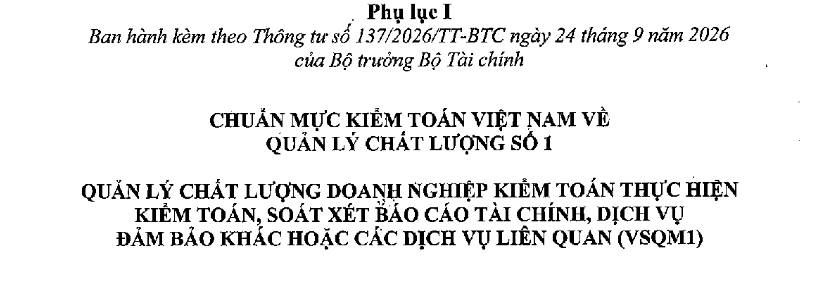
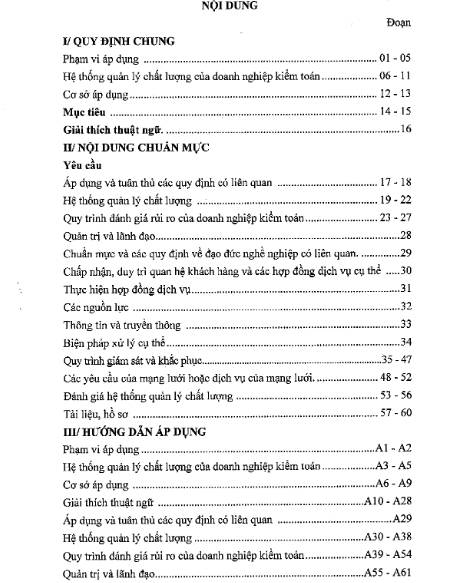
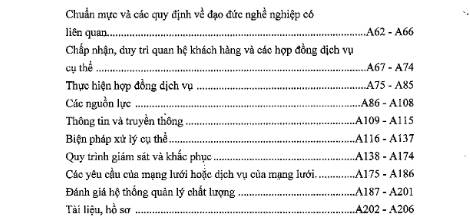
(1) Chuẩn mực kiểm toán Việt Nam về quản lý chất lượng số 1 - Quản lý chất lượng doanh nghiệp kiểm toán thực hiện kiểm toán, soát xét báo cáo tài chính, dịch vụ đảm bảo khác hoặc các dịch vụ liên quan (VSQM1)
(Phụ lục I kèm theo Thông tư 137/2026/TT-BTC)
[...]
Tải về Chuẩn mực kiểm toán Việt Nam về quản lý chất lượng số 1
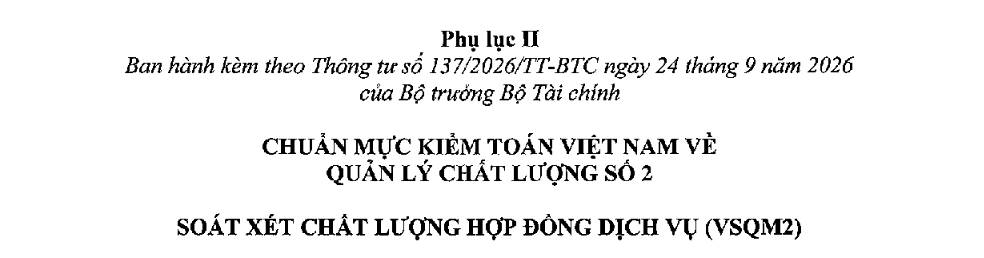
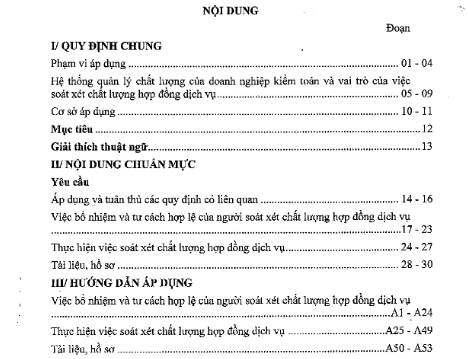
(2) Chuẩn mực kiểm toán Việt Nam về quản lý chất lượng số 2 - Soát xét chất lượng hợp đồng dịch vụ (VSQM2)
(Phụ lục II kèm theo Thông tư 137/2026/TT-BTC)
[...]
Tải về Chuẩn mực kiểm toán Việt Nam về quản lý chất lượng số 2
Lưu ý:
- Thông tư 137/2026/TT-BTC áp dụng đối với doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam, người soát xét chất lượng hợp đồng dịch vụ và các tổ chức, cá nhân khác có liên quan.
- Thông tư 137/2026/TT-BTC có hiệu lực thi hành từ ngày 01/1/2029.
*Trên đây là thông tin "02 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng từ 1/1/2029 ra sao theo Thông tư 137/2026?".
>> Thông tư 137/2026/TT-BTC ban hành 02 chuẩn mực kiểm toán Việt Nam
02 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng từ 1/1/2029 ra sao theo Thông tư 137/2026?
Điều khoản chuyển tiếp và tổ chức thực hiện Thông tư 137/2026/TT-BTC ra sao?
*Căn cứ theo Điều 4 Thông tư 137/2026/TT-BTC về điều khoản chuyển tiếp như sau:
(1) VSQM2 áp dụng đối với các hợp đồng kiểm toán báo cáo tài chính và soát xét báo cáo tài chính cho các kỳ kế toán bắt đầu từ hoặc sau ngày 01/01/2029; các hợp đồng dịch vụ đảm bảo khác và các dịch vụ liên quan bắt đầu từ hoặc sau ngày 01/01/2029.
(2) Các hợp đồng kiểm toán báo cáo tài chính và soát xét báo cáo tài chính cho các kỳ kế toán bắt đầu trước ngày 01/01/2029; các hợp đồng dịch vụ đảm bảo khác và các dịch vụ liên quan bắt đầu trước ngày 01/01/2029 thì áp dụng VSQC1 ban hành kèm theo Thông tư 214/2012/TT-BTC ngày 06/12/2012 của Bộ trưởng Bộ Tài chính.
*Căn cứ theo Điều 5 Thông tư 137/2026/TT-BTC về tổ chức thực hiện như sau:
(1) Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán, Thủ trưởng các đơn vị liên quan thuộc Bộ Tài chính, doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam, người soát xét chất lượng hợp đồng dịch vụ và các tổ chức, cá nhân khác có liên quan chịu trách nhiệm thi hành Thông tư 137/2026/TT-BTC.
(2) Hội Kiểm toán viên hành nghề Việt Nam chịu trách nhiệm phổ biến, triển khai và hướng dẫn thực hiện 02 chuẩn mực kiểm toán Việt Nam về quản lý chất lượng ban hành tại Thông tư 137/2026/TT-BTC.
Quyền của kiểm toán viên hành nghề ra sao?
Căn cứ tại Điều 17 Luật Kiểm toán độc lập 2011 quy định về quyền của kiểm toán viên hành nghề như sau:
Khi hành nghề tại doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam, kiểm toán viên hành nghề có các quyền sau đây:
- Hành nghề kiểm toán theo quy định của Luật Kiểm toán độc lập 2011;
- Độc lập về chuyên môn nghiệp vụ;
- Yêu cầu đơn vị được kiểm toán cung cấp đầy đủ, kịp thời thông tin, tài liệu cần thiết và giải trình các vấn đề có liên quan đến nội dung kiểm toán; yêu cầu kiểm kê tài sản, đối chiếu công nợ của đơn vị được kiểm toán liên quan đến nội dung kiểm toán; kiểm tra toàn bộ hồ sơ, tài liệu có liên quan đến hoạt động kinh tế, tài chính của đơn vị được kiểm toán ở trong và ngoài đơn vị trong quá trình thực hiện kiểm toán;
- Kiểm tra, xác nhận các thông tin kinh tế, tài chính có liên quan đến đơn vị được kiểm toán ở trong và ngoài đơn vị trong quá trình thực hiện kiểm toán.
- Yêu cầu tổ chức, cá nhân có liên quan cung cấp tài liệu, thông tin cần thiết có liên quan đến nội dung kiểm toán thông qua đơn vị được kiểm toán.
- Quyền khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];