Hình ảnh Cấp hiệu công chức Thuế từ 1/7/2026 thế nào? Mẫu cấp hiệu công chức Thuế theo Nghị định 256 ra sao?
Theo Phụ lục Nghị định 256/2026/NĐ-CP quy định về cấp hiệu công chức Thuế từ 1/7/2026 như sau:
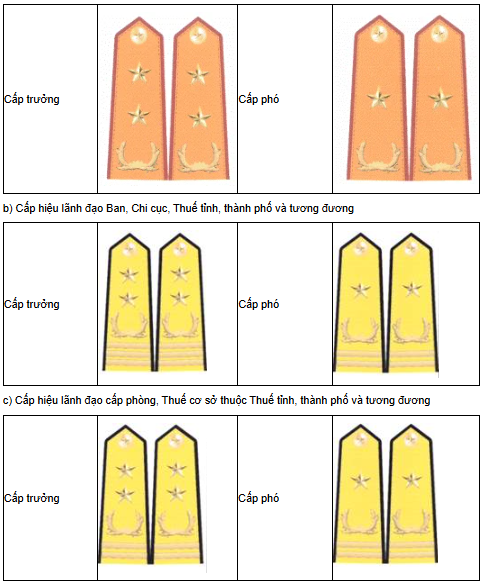
a) Cấp hiệu lãnh đạo Cục Thuế:
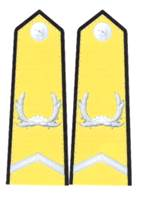
d) Cấp hiệu công chức thuế
Trên đây là thông tin về "Hình ảnh Cấp hiệu công chức Thuế từ 1/7/2026 thế nào? Mẫu cấp hiệu công chức Thuế theo Nghị định 256 ra sao?"
>>> Trang phục công chức thuế được quy định như thế nào?
>>> Thông tư 88/2026/TT-BTC về tiêu chuẩn trang phục phù hiệu công chức thuế chi tiết như thế nào?
Hình ảnh Cấp hiệu công chức Thuế từ 1/7/2026 thế nào? Mẫu cấp hiệu công chức Thuế theo Nghị định 256 ra sao? (Hình từ internet)
Quy định Cấp hiệu công chức thuế từ 1/7/2026 như thế nào?
Theo Điều 5 Nghị định 256/2026/NĐ-CP quy định về cấp hiệu công chức thuế như sau:
(1) Cấp hiệu công chức thuế thể hiện vị trí, chức vụ của công chức trong cơ quan thuế các cấp, được gắn trên vai áo trang phục của công chức thuế, có hình chữ nhật, làm bằng băng dệt có hoa văn, xung quanh có viền lé, đường viền rộng 3 mm một đầu vát nhọn cân, có kích thước rộng 48 mm, dài 125 mm, độ chếch đầu nhọn 15 mm. Trong đó:
- Cúc cấp hiệu hình tròn làm bằng kim loại màu vàng cho cấp lãnh đạo và màu bạc dùng cho công chức thuế, đường kính 15 mm, có hình nổi ngôi sao 5 cánh ở giữa hai bông lúa; được gắn ở đầu nhỏ trên nền cấp hiệu.
- Sao cấp hiệu lãnh đạo làm bằng kim loại màu vàng, có vân nổi, kích thước 18 mm. Sao được gắn thành một hàng dọc ở giữa cấp hiệu, số sao thể hiện chức vụ lãnh đạo cơ quan thuế các cấp. Cấp hiệu của công chức thuế không có sao.
- Biểu tượng cấp hiệu có hình bánh xe, hai bông lúa và một dải nơ phía dưới làm bằng kim loại màu vàng cho cấp lãnh đạo và màu bạc dùng cho công chức thuế.
- Vạch cấp hiệu rộng 5 mm làm bằng kim loại màu vàng cho cấp lãnh đạo và màu bạc dùng cho công chức thuế.
(2) Cấp hiệu lãnh đạo Cục Thuế có nền màu vàng da cam, xung quanh có viền lé màu đỏ. Từ phần đầu trên cấp hiệu (phía đầu vát nhọn) đến phần đầu dưới cấp hiệu (đầu hình chữ nhật) lần lượt có cúc cấp hiệu, sao cấp hiệu lãnh đạo, biểu tượng cấp hiệu. Trong đó:
- Cấp hiệu của Cục trưởng có 2 sao màu vàng;
- Cấp hiệu của Phó Cục trưởng có 1 sao màu vàng.
(3) Cấp hiệu lãnh đạo Ban, Chi cục, Thuế tỉnh, thành phố và tương đương có nền màu vàng nhạt, xung quanh có viền lé màu đen. Từ phần đầu trên cấp hiệu (phía đầu vát nhọn) đến phần đầu dưới cấp hiệu (đầu hình chữ nhật) lần lượt có cúc cấp hiệu, sao cấp hiệu lãnh đạo, biểu tượng cấp hiệu và vạch cấp hiệu (03 vạch ngang). Trong đó:
- Cấp hiệu của cấp trưởng có 2 sao màu vàng;
- Cấp hiệu của cấp phó có 1 sao màu vàng.
(4) Cấp hiệu lãnh đạo cấp phòng, Thuế cơ sở thuộc Thuế tỉnh, thành phố và tương đương có nền màu vàng nhạt, xung quanh có viền lé màu đen. Từ phần đầu trên cấp hiệu (phía đầu vát nhọn) đến phần đầu dưới cấp hiệu (đầu hình chữ nhật) lần lượt có cúc cấp hiệu, sao cấp hiệu lãnh đạo, biểu tượng cấp hiệu và vạch cấp hiệu (02 vạch ngang). Trong đó:
- Cấp hiệu của cấp trưởng có 2 sao màu vàng;
- Cấp hiệu của cấp phó có 1 sao màu vàng.
(5) Cấp hiệu công chức thuế có nền màu vàng nhạt, xung quanh có viền lé màu đen. Từ phần đầu trên cấp hiệu (phía đầu vát nhọn) đến phần đầu dưới cấp hiệu (đầu hình chữ nhật) lần lượt có cúc cấp hiệu, biểu tượng cấp hiệu và vạch cấp hiệu (vạch hình “<” nằm ngang).
Xây dựng lực lượng quản lý thuế được quy định thế nào?
Theo Điều 9 Luật Quản lý thuế 2025 quy định xây dựng lực lượng quản lý thuế như sau:
- Lực lượng quản lý thuế được xây dựng trong sạch, vững mạnh; có đạo đức công vụ, tinh thần phục vụ người nộp thuế, tuân thủ kỷ luật, kỷ cương hành chính; được trang bị và làm chủ kỹ thuật hiện đại, hoạt động hiệu lực và hiệu quả.
- Công chức quản lý thuế được áp dụng chế độ chức danh, tiêu chuẩn, lương, chế độ đãi ngộ, phù hiệu, cấp hiệu, trang phục, biển hiệu của công chức quản lý thuế nhằm bảo đảm công tác quản lý thuế, khuyến khích, nâng cao trách nhiệm, tính chuyên nghiệp và hiệu quả thực thi công vụ.
- Cơ quan quản lý thuế có trách nhiệm đào tạo, xây dựng đội ngũ công chức quản lý thuế để thực hiện chức năng quản lý thuế theo quy định của pháp luật.
- Nhà nước bảo đảm các nguồn lực tài chính cho hoạt động của lực lượng quản lý thuế, cơ quan quản lý thuế; trong đó ưu tiên bố trí ngân sách nhà nước hằng năm để xây dựng và vận hành hệ thống công nghệ thông tin, chuyển đổi số trong quản lý thuế, hóa đơn điện tử, cơ sở vật chất, trang thiết bị và các nhiệm vụ chuyên môn phục vụ công tác để nâng cao hiệu quả quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];