Có được góp vốn bằng quyền sử dụng đất để thành lập doanh nghiệp hay không?
>> Mới nhất Tải Luật Đất đai 2024 và các văn bản hướng dẫn thi hành
Theo khoản 1 Điều 27 Luật Đất đai 2024 (có hiệu lực từ ngày 01/08/2024) quy định:
Quyền chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, thừa kế, tặng cho quyền sử dụng đất; thế chấp, góp vốn bằng quyền sử dụng đất
1. Người sử dụng đất được thực hiện các quyền chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, thừa kế, tặng cho quyền sử dụng đất; thế chấp, góp vốn bằng quyền sử dụng đất theo quy định của Luật này và luật khác có liên quan.
Trước đây, theo quy định tại khoản 1 Điều 167 Luật Đất đai 2013 về quyền chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, thừa kế, tặng cho, thế chấp, góp vốn quyền sử dụng đất như sau:
Quyền chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, thừa kế, tặng cho, thế chấp, góp vốn quyền sử dụng đất
1. Người sử dụng đất được thực hiện các quyền chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, thừa kế, tặng cho, thế chấp, góp vốn quyền sử dụng đất theo quy định của Luật này.
...
Đồng thời theo quy định tại Điều 34 Luật Doanh nghiệp 2020 về tài sản góp vốn như sau:
Tài sản góp vốn
1. Tài sản góp vốn là Đồng Việt Nam, ngoại tệ tự do chuyển đổi, vàng, quyền sử dụng đất, quyền sở hữu trí tuệ, công nghệ, bí quyết kỹ thuật, tài sản khác có thể định giá được bằng Đồng Việt Nam.
...
Theo đó, người sử dụng đất được thực hiện góp vốn bằng quyền sử dụng đất để thành lập doanh nghiệp theo quy định của Luật Đất đai 2024 và Luật Doanh nghiệp 2020.
Tuy nhiên, khi thực hiện góp vốn bằng quyền sử dụng đất, người sử dụng đất phải đáp ứng các điều kiện quy định tại Điều 45 Luật Đất đai 2024, cụ thể như sau:
- Có Giấy chứng nhận quyền sử dụng đất;
- Đất không có tranh chấp hoặc tranh chấp đã được giải quyết bởi cơ quan nhà nước có thẩm quyền, bản án, quyết định của Tòa án, quyết định hoặc phán quyết của Trọng tài đã có hiệu lực pháp luật;
- Quyền sử dụng đất không bị kê biên, áp dụng biện pháp khác để bảo đảm thi hành án theo quy định của pháp luật thi hành án dân sự;
- Trong thời hạn sử dụng đất;
- Quyền sử dụng đất không bị áp dụng biện pháp khẩn cấp tạm thời theo quy định của pháp luật.
Tuy nhiên, khi thực hiện góp vốn bằng quyền sử dụng đất, người sử dụng đất phải đáp ứng các điều kiện quy định tại Điều 188 Luật Đất đai 2013, cụ thể như sau:
- Có Giấy chứng nhận quyền sử dụng đất, trừ các trường hợp quy định tại khoản 3 Điều 186 Luật Đất đai 2013 và trường hợp nhận thừa kế quy định tại khoản 1 Điều 168 Luật Đất đai 2013;
- Đất không có tranh chấp;
- Quyền sử dụng đất không bị kê biên để bảo đảm thi hành án;
- Trong thời hạn sử dụng đất.
Việc góp vốn bằng quyền sử dụng đất phải đăng ký tại cơ quan đăng ký đất đai và có hiệu lực kể từ thời điểm đăng ký vào sổ địa chính.
Góp vốn thành lập doanh nghiệp bằng quyền sử dụng đất có phải đóng thuế thu nhập cá nhân không? (Hình từ Internet)
Góp vốn bằng quyền sử dụng đất để thành lập doanh nghiệp có phải đóng thuế TNCN?
Theo khoản 4 Điều 11 Nghị định 253/2026/NĐ-CP (có hiệu lực từ ngày 01/07/2026) quy định:
Thu nhập từ chuyển nhượng bất động sản
Thu nhập từ chuyển nhượng bất động sản quy định tại khoản 5 Điều 3 của Luật Thuế thu nhập cá nhân là thu nhập từ hoạt động chuyển nhượng, hoạt động ủy quyền mà người nhận ủy quyền có đầy đủ nội dung như quyền sở hữu đối với bất động sản theo quy định của pháp luật về dân sự được quy định cụ thể như sau:
1. Thu nhập từ chuyển nhượng quyền sử dụng đất; thu nhập từ chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất, trong đó tài sản gắn liền với đất bao gồm:
a) Nhà ở, kể cả nhà ở hình thành trong tương lai;
b) Kết cấu hạ tầng và các công trình xây dựng gắn liền với đất, bao gồm cả công trình xây dựng hình thành trong tương lai theo pháp luật về kinh doanh bất động sản;
c) Các tài sản là sản phẩm nông nghiệp, lâm nghiệp, ngư nghiệp gắn liền với đất.
2. Thu nhập từ chuyển nhượng quyền sở hữu hoặc sử dụng nhà ở, bao gồm cả nhà ở hình thành trong tương lai theo pháp luật về kinh doanh bất động sản.
3. Thu nhập từ chuyển nhượng quyền thuê đất trong hợp đồng thuê đất (bao gồm cả đất có mặt nước), quyền thuê mặt nước.
4. Các khoản thu nhập khác nhận được từ chuyển nhượng bất động sản dưới mọi hình thức, bao gồm cả thu nhập khi góp vốn bằng bất động sản để thành lập doanh nghiệp hoặc tăng vốn của doanh nghiệp theo quy định của pháp luật.
Cũng theo điểm d khoản 5 Điều 57 Nghị định 253/2026/NĐ-CP quy định:
Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản
...
5. Thời điểm xác định thu nhập tính thuế từ chuyển nhượng bất động sản được xác định như sau:
a) Trường hợp hợp đồng chuyển nhượng không có thỏa thuận bên mua là người nộp thuế thay cho bên bán thì thời điểm xác định thu nhập tính thuế là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật;
b) Trường hợp hợp đồng chuyển nhượng có thỏa thuận bên mua là người nộp thuế thay cho bên bán thì thời điểm xác định thu nhập tính thuế là thời điểm làm thủ tục đăng ký quyền sử dụng quyền sở hữu bất động sản;
c) Trường hợp cá nhân nhận chuyển nhượng nhà ở hình thành trong tương lai, quyền sử dụng đất gắn với công trình xây dựng tương lai thì thời điểm xác định thu nhập tính thuế là thời điểm cá nhân nộp hồ sơ khai thuế với cơ quan thuế;
d) Cá nhân góp vốn bằng bất động sản chưa phải khai và nộp thuế từ chuyển nhượng khi góp vốn. Khi chuyển nhượng vốn, rút vốn, giải thể doanh nghiệp thì tổ chức nhận vốn góp khai thuế thay, nộp thuế thay đối với thu nhập từ chuyển nhượng bất động sản của cá nhân khi góp vốn; đồng thời cá nhân thực hiện nộp thuế đối với thu nhập từ chuyển nhượng vốn hoặc thu nhập từ đầu tư vốn (trong trường hợp rút vốn, giải thể doanh nghiệp) theo quy định.
Thu nhập tính thuế đối với chuyển nhượng bất động sản khi góp vốn là giá trị phần vốn được xác định theo hợp đồng góp vốn tại thời điểm góp vốn. Trường hợp cá nhân chuyển nhượng, rút một phần vốn góp thì phải nộp thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản cho tới khi bằng giá trị góp vốn bằng bất động sản này.
Trường hợp tổ chức khai thuế thay, nộp thuế thay theo quy định tại điểm này đã giải thể, phá sản mà chưa thực hiện khai thuế thay, nộp thuế thay cho cá nhân thì cá nhân có trách nhiệm khai thuế, nộp thuế theo quy định.
Theo đó, thu nhập khi góp vốn bằng bất động sản (quyền sử dụng đất) để thành lập doanh nghiệp hoặc tăng vốn của doanh nghiệp theo quy định của pháp luật là thu nhập chịu thuế thu nhập doanh nghiệp.
Tuy nhiên, cá nhân góp vốn bằng bất động sản chưa phải khai và nộp thuế từ chuyển nhượng khi góp vốn.
Khi chuyển nhượng vốn, rút vốn, giải thể doanh nghiệp thì tổ chức nhận vốn góp khai thuế thay, nộp thuế thay đối với thu nhập từ chuyển nhượng bất động sản của cá nhân khi góp vốn; đồng thời cá nhân thực hiện nộp thuế đối với thu nhập từ chuyển nhượng vốn hoặc thu nhập từ đầu tư vốn (trong trường hợp rút vốn, giải thể doanh nghiệp) theo quy định.
Trước đây, theo quy định tại điểm đ khoản 5 Điều 2 Thông tư 111/2013/TT-BTC về các khoản thu nhập chịu thuế thu nhập cá nhân như sau:
Các khoản thu nhập chịu thuế
Theo quy định tại Điều 3 Luật Thuế thu nhập cá nhân và Điều 3 Nghị định số 65/2013/NĐ-CP, các khoản thu nhập chịu thuế thu nhập cá nhân bao gồm:
...
5. Thu nhập từ chuyển nhượng bất động sản
Thu nhập từ chuyển nhượng bất động sản là khoản thu nhập nhận được từ việc chuyển nhượng bất động sản bao gồm:
a) Thu nhập từ chuyển nhượng quyền sử dụng đất.
b) Thu nhập từ chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất. Tài sản gắn liền với đất bao gồm:
b.1) Nhà ở, kể cả nhà ở hình thành trong tương lai.
b.2) Kết cấu hạ tầng và các công trình xây dựng gắn liền với đất, kể cả công trình xây dựng hình thành trong tương lai.
b.3) Các tài sản khác gắn liền với đất bao gồm các tài sản là sản phẩm nông nghiệp, lâm nghiệp, ngư nghiệp (như cây trồng, vật nuôi).
c) Thu nhập từ chuyển nhượng quyền sở hữu nhà ở, kể cả nhà ở hình thành trong tương lai.
d) Thu nhập từ chuyển nhượng quyền thuê đất, quyền thuê mặt nước.
đ) Thu nhập khi góp vốn bằng bất động sản để thành lập doanh nghiệp hoặc tăng vốn sản xuất kinh doanh của doanh nghiệp theo quy định của pháp luật.
...
Đồng thời theo quy định tại khoản 10 Điều 26 Thông tư 111/2013/TT-BTC về khai thuế, quyết toán thuế như sau:
Khai thuế, quyết toán thuế
Tổ chức, cá nhân trả thu nhập thuộc diện chịu thuế thu nhập cá nhân và cá nhân có thu nhập thuộc diện chịu thuế thu nhập cá nhân thực hiện khai thuế và quyết toán thuế theo hướng dẫn về thủ tục, hồ sơ tại văn bản hướng dẫn về quản lý thuế. Nguyên tắc khai thuế đối với một số trường hợp cụ thể:
...
10. Khai thuế đối với thu nhập từ chuyển nhượng vốn, chuyển nhượng chứng khoán, chuyển nhượng bất động sản trong trường hợp góp vốn bằng phần vốn góp, góp vốn bằng chứng khoán, góp vốn bằng bất động sản.
Cá nhân góp vốn bằng phần vốn góp, bằng chứng khoán, bằng bất động sản chưa phải khai và nộp thuế từ chuyển nhượng khi góp vốn. Khi chuyển nhượng vốn, rút vốn, giải thể doanh nghiệp cá nhân khai và nộp thuế đối với thu nhập từ chuyển nhượng vốn, chuyển nhượng bất động sản khi góp vốn và thu nhập từ chuyển nhượng vốn, chuyển nhượng bất động sản khi chuyển nhượng.
...
Theo đó, thu nhập khi góp vốn bằng bất động sản để thành lập doanh nghiệp hoặc tăng vốn sản xuất kinh doanh của doanh nghiệp theo quy định của pháp luật là khoản thu nhập chịu thuế thu nhập cá nhân.
Như vậy, việc góp vốn bằng quyền sử dụng đất để thành lập doanh nghiệp sẽ phải đóng thuế thu nhập cá nhân.
Tuy nhiên người góp vốn không phải khai và nộp thuế ngay mà chỉ sau khi xảy ra một trong các hành vi chuyển nhượng vốn, rút vốn, giải thể doanh nghiệp mới phải nộp thuế thu nhập cá nhân với các khoản thu nhập đó.
Mẫu hợp đồng góp vốn bằng quyền sử dụng đất như thế nào?
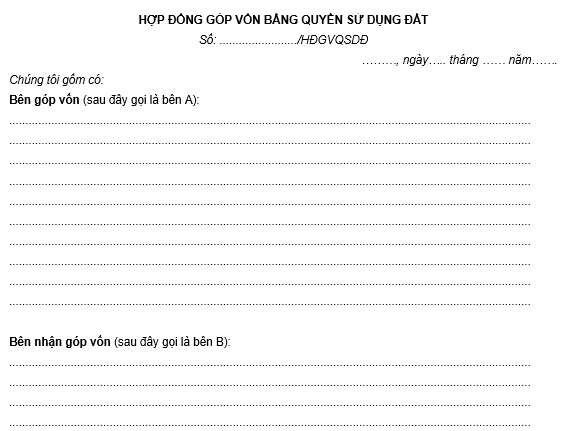
Pháp luật hiện hành chưa có quy định cụ thể về mẫu hợp đồng góp vốn bằng quyền sử dụng đất, các bên khi thực hiện góp vốn bằng quyền sử dụng đất có thể tham khảo mẫu hợp đồng sau đây:
TẢI VỀ Mẫu hợp đồng góp vốn bằng quyền sử dụng đất
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];