- Chính sách ưu đãi về đất đai đối với mô hình đô thị di sản văn hóa gồm những chính sách gì từ 14/7/2026?
- Chính sách ưu đãi về phí, lệ phí đối với mô hình đô thị di sản văn hóa gồm những chính sách nào từ 14/7/2026?
- Các chính sách ưu đãi về đất đai, phí và lệ phí nhằm đảm bảo tiêu chí gì đối với mô hình đô thị di sản văn hóa?
Chính sách ưu đãi về đất đai đối với mô hình đô thị di sản văn hóa gồm những chính sách gì từ 14/7/2026?
Căn cứ theo quy định tại Điều 12 Nghị định 282/2026/NĐ-CP có quy định chi tiết cơ chế, chính sách ưu đãi về đất đai đối với mô hình đô thị di sản văn hóa.
Cụ thể, địa phương thực hiện thí điểm mô hình đô thị di sản văn hóa quyết định các cơ chế chính sách ưu đãi về đất đai như sau:
(1) Hội đồng nhân dân cấp tỉnh quyết định:
- Chỉ tiêu sử dụng đất ngoài các chỉ tiêu đã được phân bổ theo quy hoạch sử dụng đất quốc gia thuộc thẩm quyền quản lý của địa phương đối với các dự án đầu tư trong lĩnh vực di sản văn hóa, công nghiệp văn hóa;
- Chỉ tiêu sử dụng đất bổ sung được cập nhật vào quy hoạch, kế hoạch sử dụng đất của thời kỳ tiếp theo theo quy định;
(2) Ủy ban nhân dân cấp tỉnh quyết định sau khi có ý kiến thống nhất của Hội đồng nhân dân cấp tỉnh về mức áp dụng cơ chế ưu đãi đơn giá thuê đất theo từng không gian đặc thù, bảo đảm mức tối đa không vượt quá 50% so với mức quy định hiện hành, để thực hiện các dự án đầu tư kinh doanh dịch vụ, du lịch, dự án đầu tư công - quản trị tư, dự án đầu tư theo phương thức đối tác công tư trong lĩnh vực di sản văn hóa, thực hiện các đề án khai thác kinh tế di sản, phát triển công nghiệp văn hóa theo quy hoạch, đề án được cấp có thẩm quyền phê duyệt, trong khu vực di tích lịch sử - văn hóa, danh lam thắng cảnh, di sản thế giới (sau đây gọi chung là di tích) trong trường hợp bảo đảm không ảnh hưởng đến yếu tố gốc cấu thành và cảnh quan văn hóa của di tích theo quy định của pháp luật về di sản văn hóa và bảo đảm phù hợp với quy hoạch, các quy định quản lý quy hoạch, kiến trúc, yêu cầu bảo vệ cảnh quan, không gian kiến trúc và khả năng chịu tải của hạ tầng đô thị theo quy định của các pháp luật có liên quan.
* Lưu ý: Nội dung quy định nêu tại mục (2) không dùng để xác định số bổ sung cân đối từ ngân sách trung ương cho ngân sách địa phương.
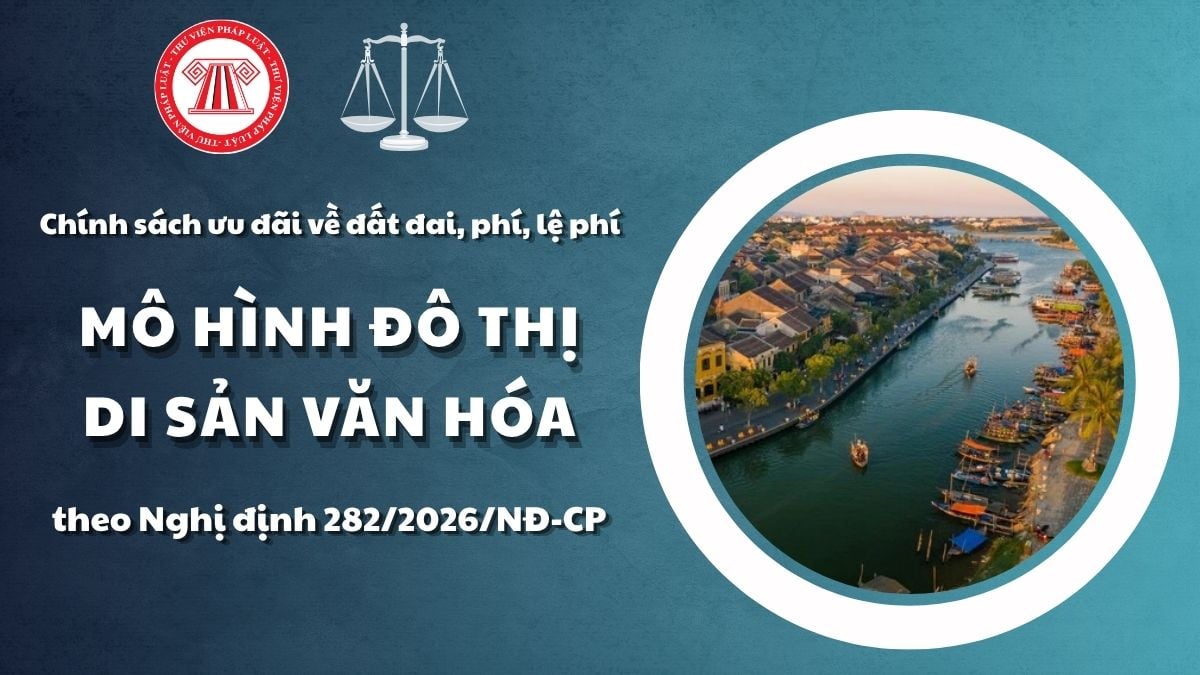
Chính sách ưu đãi về đất đai đối với mô hình đô thị di sản văn hóa gồm những chính sách gì từ 14/7/2026? Ưu đãi về phí lệ phí ra sao? (hình từ Internet)
Chính sách ưu đãi về phí, lệ phí đối với mô hình đô thị di sản văn hóa gồm những chính sách nào từ 14/7/2026?
Căn cứ theo quy định tại Điều 13 Nghị định 282/2026/NĐ-CP có quy định chi tiết cơ chế, chính sách ưu đãi về phí, lệ phí đối với mô hình đô thị di sản văn hóa.
Cụ thể, địa phương thực hiện thí điểm mô hình đô thị di sản văn hóa được quyết định cơ chế, chính sách ưu đãi về phí, lệ phí như sau:
(1) Hội đồng nhân dân cấp tỉnh được quyết định ban hành mức thu phí dịch vụ tại di tích, lệ phí ngoài danh mục phí, lệ phí theo quy định của pháp luật về phí, lệ phí.
(2) Ngân sách địa phương được hưởng toàn bộ các khoản thu từ phí, lệ phí do Hội đồng nhân dân ban hành ngoài danh mục phí, lệ phí theo quy định của pháp luật về phí, lệ phí.
(3) Phí thăm quan danh lam thắng cảnh, di tích lịch sử - văn hóa, công trình văn hóa, bảo tàng trên địa bàn đô thị di sản văn hóa sau khi trừ chi phí được trích để lại cho đơn vị sự nghiệp công lập để trang trải chi phí hoạt động cung cấp dịch vụ thu phí theo quy định của pháp luật về phí và lệ phí phải nộp đầy đủ vào ngân sách nhà nước để thực hiện trùng tu, bảo tồn, tôn tạo và phát huy giá trị di sản văn hóa trên địa bàn hoặc ngân sách địa phương để bố trí đầu tư tương ứng số thu phí thăm quan nộp vào ngân sách nhà nước để thực hiện đầu tư bảo quản, tu bổ, phục hồi di tích trên địa bàn.
(4) Các khoản thu quy định nêu tại mục (2) và (3) không dùng để xác định tỷ lệ phần trăm (%) phân chia các khoản thu giữa ngân sách trung ương với ngân sách địa phương và số bổ sung cân đối từ ngân sách trung ương cho ngân sách địa phương.
Các chính sách ưu đãi về đất đai, phí và lệ phí nhằm đảm bảo tiêu chí gì đối với mô hình đô thị di sản văn hóa?
Căn cứ theo quy định tại khoản 2 Điều 11 Nghị định 282/2026/NĐ-CP có quy định mô hình đô thị di sản văn hóa thí điểm tại các địa phương được đầu tư, hỗ trợ bảo quản, tu bổ, phục hồi di tích, thực hiện chương trình, đề án, dự án bảo tồn, phát huy giá trị di sản văn hóa, thực hiện cơ chế, chính sách ưu đãi về đất đai, phí và lệ phí để bảo đảm các tiêu chí sau đây:
- Đô thị di sản văn hóa có quần thể kiến trúc đô thị, nông thôn, địa điểm cư trú, khu vực đô thị và nông thôn, công trình công nghiệp, chứa đựng công trình kiến trúc, không gian lịch sử, văn hóa có giá trị tiêu biểu cho một hoặc nhiều giai đoạn phát triển của lịch sử, kiến trúc, nghệ thuật và di sản văn hóa vật thể theo quy định của pháp luật về di sản văn hóa cùng với không gian di sản văn hóa phi vật thể của cộng đồng chủ thể hoặc một truyền thống văn hóa của con người đang hoặc đã từng tồn tại;
- Đô thị di sản văn hóa có các nhóm công trình xây dựng, các nhóm công trình liên hoàn có tính đồng nhất về kiến trúc và cảnh quan hoặc có giá trị nổi bật về văn hóa, khoa học, lịch sử theo quy định của pháp luật về di sản văn hóa;
-Các địa điểm, khu vực trong lòng đất và dưới nước của đô thị di sản văn hóa đã phát hiện di tích, di vật hoặc có dấu hiệu lưu giữ di tích, di vật, địa điểm phát hiện dấu tích liên quan đến hoạt động của con người có giá trị lịch sử, văn hóa, khoa học được bảo vệ và phát huy giá trị theo quy định của pháp luật về di sản văn hóa;
- Cảnh quan thiên nhiên, môi trường - sinh thái và không gian cảnh quan vật chất tự nhiên chứa đựng giá trị lịch sử, văn hóa, khoa học, thẩm mỹ cùng không gian văn hóa vật thể và di sản văn hóa phi vật thể liên quan có tầm quan trọng trong việc hình thành giá trị của di sản văn hóa, được bảo tồn và phát huy giá trị theo hướng gắn kết không gian di sản văn hóa vật thể, di sản văn hóa phi vật thể, không gian thực hành di sản văn hóa phi vật thể với cộng đồng chủ thể.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];