Chi cục Thuế có nhiệm vụ và quyền hạn gì trong hoạt động thanh tra ngành Tài chính?
Tại Điều 10 Nghị định 82/2012/NĐ-CP quy định như sau:
Nhiệm vụ, quyền hạn của Cục thuộc Tổng cục, Chi cục Thuế
1. Xây dựng kế hoạch thanh tra trình Thủ trưởng cơ quan được giao thực hiện chức năng thanh tra chuyên ngành cấp trên trực tiếp phê duyệt và tổ chức thực hiện kế hoạch đó.
Cục Thuế có nhiệm vụ hướng dẫn xây dựng và phê duyệt kế hoạch thanh tra của các Chi cục Thuế trực thuộc.
2. Thanh tra việc chấp hành pháp luật chuyên ngành, quy định về chuyên môn - kỹ thuật, quy tắc quản lý ngành, lĩnh vực thuộc phạm vi quản lý của Cục thuộc Tổng cục, Chi cục Thuế.
3. Thanh tra theo kế hoạch; thanh tra những vụ việc có dấu hiệu vi phạm pháp luật thuộc thẩm quyền của mình hoặc theo yêu cầu của Thủ trưởng cơ quan được giao thực hiện chức năng thanh tra chuyên ngành cấp trên trực tiếp.
4. Theo dõi, đôn đốc, kiểm tra việc thực hiện kết luận, kiến nghị, quyết định xử lý về thanh tra của mình.
Cục Thuế theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị, quyết định xử lý về thanh tra của Chi cục Thuế trực thuộc.
5. Giải quyết khiếu nại, tố cáo và phòng, chống tham nhũng theo quy định của pháp luật.
6. Tổng hợp, báo cáo Thủ trưởng cơ quan được giao thực hiện chức năng thanh tra chuyên ngành cấp trên trực tiếp kết quả công tác thanh tra chuyên ngành, giải quyết khiếu nại, tố cáo và phòng, chống tham nhũng thuộc phạm vi quản lý của Cục thuộc Tổng cục, Chi cục Thuế.
7. Các nhiệm vụ, quyền hạn khác theo quy định của pháp luật.
Theo đó, Chi cục Thuế có nhiệm vụ và quyền hạn sau:
- Xây dựng kế hoạch thanh tra trình Thủ trưởng cơ quan được giao thực hiện chức năng thanh tra chuyên ngành cấp trên trực tiếp phê duyệt và tổ chức thực hiện kế hoạch đó.
Cục Thuế có nhiệm vụ hướng dẫn xây dựng và phê duyệt kế hoạch thanh tra của các Chi cục Thuế trực thuộc.
- Thanh tra việc chấp hành pháp luật chuyên ngành, quy định về chuyên môn - kỹ thuật, quy tắc quản lý ngành, lĩnh vực thuộc phạm vi quản lý của Cục thuộc Tổng cục, Chi cục Thuế.
- Thanh tra theo kế hoạch; thanh tra những vụ việc có dấu hiệu vi phạm pháp luật thuộc thẩm quyền của mình hoặc theo yêu cầu của Thủ trưởng cơ quan được giao thực hiện chức năng thanh tra chuyên ngành cấp trên trực tiếp.
- Theo dõi, đôn đốc, kiểm tra việc thực hiện kết luận, kiến nghị, quyết định xử lý về thanh tra của mình.
Cục Thuế theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị, quyết định xử lý về thanh tra của Chi cục Thuế trực thuộc.
- Giải quyết khiếu nại, tố cáo và phòng, chống tham nhũng theo quy định của pháp luật.
- Tổng hợp, báo cáo Thủ trưởng cơ quan được giao thực hiện chức năng thanh tra chuyên ngành cấp trên trực tiếp kết quả công tác thanh tra chuyên ngành, giải quyết khiếu nại, tố cáo và phòng, chống tham nhũng thuộc phạm vi quản lý của Cục thuộc Tổng cục, Chi cục Thuế.
- Các nhiệm vụ, quyền hạn khác theo quy định của pháp luật.
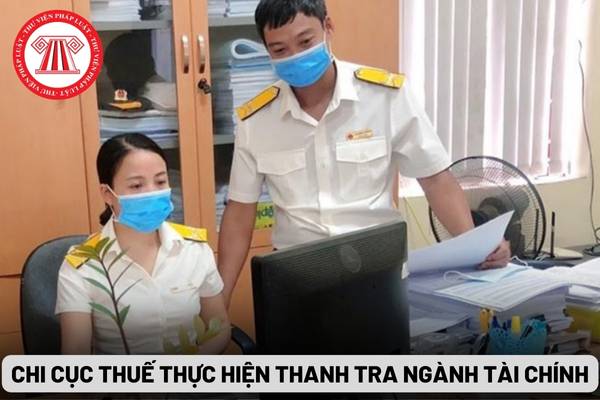
Chi cục Thuế thực hiện thanh tra ngành Tài chính (Hình từ Internet)
Chi cục Thuế thực hiện thanh tra ngành Tài chính những nội dung gì?
Tại khoản 2 Điều 13 Nghị định 82/2012/NĐ-CP quy định như sau:
Nội dung thanh tra
1. Thanh tra hành chính:
Thanh tra Bộ Tài chính, Thanh tra Sở Tài chính thanh tra việc chấp hành chính sách, pháp luật, nhiệm vụ được giao của các cơ quan, tổ chức, cá nhân quy định tại Khoản 1 Điều 2 Nghị định này.
2. Thanh tra chuyên ngành:
a) Thanh tra Bộ Tài chính thanh tra việc chấp hành quy định pháp luật trong các lĩnh vực thuộc phạm vi quản lý nhà nước của Bộ Tài chính.
b) Thanh tra Sở Tài chính thanh tra việc chấp hành quy định pháp luật trong các lĩnh vực thuộc phạm vi quản lý của Sở Tài chính.
c) Tổng cục, Cục Quản lý, giám sát bảo hiểm, Cục thuộc Tổng cục, Chi cục Thuế thực hiện thanh tra chuyên ngành trong các lĩnh vực thuộc phạm vi quản lý theo phân công của cấp có thẩm quyền:
Tổng cục Thuế, Cục Thuế, Chi cục Thuế thanh tra việc chấp hành các quy định của pháp luật về thuế, phí, lệ phí và các khoản thu khác của ngân sách nhà nước.
Theo đó, Chi cục Thuế thực hiện thanh tra chuyên ngành trong các lĩnh vực thuộc phạm vi quản lý theo phân công của cấp có thẩm quyền:
Chi cục Thuế thanh tra việc chấp hành các quy định của pháp luật về thuế, phí, lệ phí và các khoản thu khác của ngân sách nhà nước.
Chi cục Thuế lập kế hoạch thanh tra của mình, gửi đến Cục Thuế chậm nhất vào ngày nào?
Tại khoản 4 Điều 14 Nghị định 82/2012/NĐ-CP quy định như sau:
Xây dựng và phê duyệt kế hoạch thanh tra hàng năm
...
4. Chi cục Thuế lập kế hoạch thanh tra của mình, gửi đến Cục Thuế chậm nhất vào ngày 05 tháng 12 hàng năm.
Cục trưởng Cục Thuế phê duyệt Kế hoạch thanh tra của Chi cục Thuế chậm nhất vào ngày 20 tháng 12 hàng năm.
...
Theo đó, Chi cục Thuế lập kế hoạch thanh tra của mình, gửi đến Cục Thuế chậm nhất vào ngày 05 tháng 12 hàng năm.
Cục trưởng Cục Thuế phê duyệt Kế hoạch thanh tra của Chi cục Thuế chậm nhất vào ngày 20 tháng 12 hàng năm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];