Doanh nghiệp chưa có công đoàn có phải đóng kinh phí công đoàn không và nếu đóng thì được giữ lại bao nhiêu % cho doanh nghiệp?
Kết luận: Doanh nghiệp chưa có công đoàn vẫn phải đóng 2% kinh phí công đoàn và không được giữ lại 75% kinh phí công đoàn như doanh nghiệp đã thành lập công đoàn cơ sở, cụ thể:
Đầu tiên, tại khoản 1 Điều 2 Nghị định 105/2026/NĐ-CP quy định về đối tượng phải đóng kinh phí công đoàn bao gồm:
Đối tượng áp dụng
1. Đối tượng đóng kinh phí công đoàn theo quy định tại điểm b khoản 1 Điều 29 Luật Công đoàn đã được sửa đổi, bổ sung tại khoản 8 Điều 2 Luật số 97/2025/QH15 bao gồm: Doanh nghiệp, đơn vị sự nghiệp không hưởng 100% lương từ ngân sách nhà nước, hợp tác xã, liên hiệp hợp tác xã và cơ quan, tổ chức, đơn vị khác có sử dụng lao động theo quy định của pháp luật.
2. Cơ quan, tổ chức, các cấp công đoàn, cá nhân có liên quan đến quản lý và sử dụng tài chính công đoàn theo quy định của Luật Công đoàn.
3. Tổ chức của người lao động tại doanh nghiệp được cấp đăng ký theo Điều 172 Bộ luật Lao động năm 2019.
Đồng thời, tại điểm b khoản 1 Điều 29 Luật Công đoàn 2024 có một số cụm từ bị thay thế bởi khoản 8 Điều 2 Luật sửa đổi Luật Mặt trận Tổ quốc Việt Nam, Luật Công đoàn, Luật Thanh niên và Luật Thực hiện dân chủ ở cơ sở 2025 quy định về tài chính công đoàn như sau:
Tài chính công đoàn
1. Nguồn tài chính công đoàn bao gồm:
a) Đoàn phí công đoàn do đoàn viên công đoàn đóng theo quy định của Điều lệ Công đoàn Việt Nam;
b) Kinh phí công đoàn do doanh nghiệp, đơn vị sự nghiệp không hưởng 100% lương từ ngân sách nhà nước, hợp tác xã, liên hiệp hợp tác xã và cơ quan, tổ chức, đơn vị khác có sử dụng lao động theo quy định của pháp luật đóng bằng 2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cho người lao động;
...
Như vậy, hiện nay không áp dụng điều kiện doanh nghiệp có hay chưa có công đoàn cơ sở mà Luật chỉ quy định doanh nghiệp là một trong những đối tượng phải đóng kinh phí công đoàn.
Do đó, doanh nghiệp chưa có công đoàn vẫn phải đóng kinh phí công đoàn theo mức 2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cho người lao động.
Vậy, "nếu đóng thì được giữ lại bao nhiêu % cho doanh nghiệp?"
Tại Điều 28 Quyết định 1408/QĐ-TLĐ năm 2024 quy định về việc phân phối nguồn thu tài chính cho công đoàn cơ sở như sau:
Phân phối nguồn thu tài chính cho công đoàn cơ sở
1. Công đoàn cơ sở được sử dụng 70% tổng số thu đoàn phí công đoàn và 75% tổng số thu kinh phí công đoàn.
Phần đoàn phí công đoàn thu tăng thêm so với quy định tại Điều 30 Quy định này và nguồn thu khác được để lại 100% cho công đoàn cơ sở sử dụng.
2. Nộp kinh phí lên công đoàn cấp trên của công đoàn cơ sở được phân cấp thu kinh phí công đoàn.
Công đoàn cơ sở được phân cấp thu kinh phí công đoàn nộp lên công đoàn cấp trên (cấp được phân cấp quản lý tài chính công đoàn) tỷ lệ phần trăm trên tổng số thu kinh phí công đoàn và tổng số thu đoàn phí công đoàn theo quy định tại khoản 1 Điều này. Trong năm nộp theo dự toán, khi có quyết toán nộp theo số thu quyết toán.
3. Cấp kinh phí công đoàn cho công đoàn cơ sở không được phân cấp thu kinh phí công đoàn.
Công đoàn cấp trên được phân cấp thu kinh phí công đoàn khi nhận được kinh phí công đoàn của cơ quan, tổ chức, doanh nghiệp đóng có trách nhiệm cấp cho công đoàn cơ sở (đơn vị nộp kinh phí công đoàn) trong vòng 05 ngày làm việc.
4. Đối với cơ quan, tổ chức, đơn vị, doanh nghiệp chưa thành lập công đoàn cơ sở: Công đoàn cấp trên được phân cấp thu kinh phí công đoàn khi nhận được kinh phí của cơ quan, tổ chức, doanh nghiệp đóng được sử dụng theo tỷ lệ phần trăm trong tổng số thu kinh phí công đoàn theo hướng dẫn hàng năm của Đoàn Chủ tịch Tổng Liên đoàn để chi cho hoạt động tuyên truyền, phát triển đoàn viên, thành lập công đoàn cơ sở, ký thỏa ước lao động tập thể, bảo vệ, chăm lo cho người lao động tại các đơn vị này. Cuối năm số kinh phí sử dụng cho các hoạt động trên chưa hết phải quản lý, theo dõi và trả lại cho công đoàn cơ sở khi đơn vị đó thành lập tổ chức công đoàn. Trong trường hợp cơ quan, tổ chức, doanh nghiệp chưa thành lập công đoàn cơ sở đã phá sản, giải thể thì số thu kinh phí công đoàn được ghi tăng nguồn thu tài chính công đoàn tại cấp trên cơ sở được phân cấp thu.
Ngoài ra, tại tiểu mục 2 Mục 2 Hướng dẫn 13/HD-TLĐ năm 2025 có hướng dẫn như sau:
II. XÂY DỰNG DỰ TOÁN TÀI CHÍNH CÔNG ĐOÀN NĂM 2026
...
2. Một số nội dung chủ yếu trong công tác xây dựng dự toán
2.1. Thu kinh phí công đoàn
Thực hiện theo Mục 1 Phần II Quyết định số 197/QĐ-TLĐ ngày 15/9/2025 về Nguyên tắc xây dựng và giao dự toán tài chính công đoàn năm 2026.
2.2. Thu đoàn phí công đoàn
Thực hiện theo Mục 2 Phần II Quyết định số 197/QĐ-TLĐ ngày 15/9/2025 về Nguyên tắc xây dựng và giao dự toán tài chính công đoàn năm 2026.
2.3. Thu khác
Trên cơ sở số thực hiện theo báo cáo quyết toán tài chính công đoàn của đơn vị năm 2024, số ước thực hiện năm 2025 (đối với đơn vị không thực hiện hợp nhất), số ước thực hiện 6 tháng cuối năm 2025 (đối với các đơn vị hợp nhất), các đơn vị dự kiến số thu khác trong dự toán năm 2026 theo hướng ổn định và tăng nguồn thu.
2.4. Chi tài chính công đoàn
Việc xác định số chi, số nộp nghĩa vụ của các đơn vị thực hiện theo mục 2 phần III Nguyên tắc xây dựng và giao dự toán tài chính công đoàn năm 2026, ngoài ra các đơn vị phải đảm bảo một số nội dung sau:
- Dự toán chi phải trong phạm vi nguồn thu được phân phối, sử dụng trong năm theo quy định của Tổng Liên đoàn. Trong dự toán chi cần dành nguồn kinh phí để tổ chức nhiệm vụ trọng tâm, nội dung và hình thức hoạt động thiết thực vì lợi ích cho đoàn viên công đoàn và người lao động, tránh hình thức, lãng phí... Việc mua sắm, bảo dưỡng, sửa chữa thường xuyên tài sản cân đối từ nguồn kinh phí chi thường xuyên. Việc đầu tư xây dựng cơ bản thực hiện theo Kế hoạch đầu tư công được Đoàn Chủ tịch Tổng Liên đoàn phê duyệt. Đồng thời, cần xác định các khoản nghĩa vụ nộp kinh phí về Tổng Liên đoàn theo đúng quy định.
- Các cơ quan công đoàn cần chủ động thực hiện quyền tự chủ, tự chịu trách nhiệm về sử dụng biên chế và thực hiện khoán kinh phí quản lý hành chính theo các quy định hiện hành của Nhà nước và Tổng Liên đoàn.
+ Phân phối tài chính công đoàn: Thực hiện theo Quyết định số 1408/QĐ-TLĐ ngày 01/8/2024 của Đoàn Chủ tịch Tổng Liên đoàn về việc ban hành Quy định về quản lý tài chính, tài sản công đoàn, thu, phân phối nguồn thu và thưởng, phạt thu, nộp tài chính công đoàn; Quyết định số 887/QĐ-TLĐ ngày 02/7/2015 của Đoàn Chủ tịch Tổng Liên đoàn về việc ban hành Quy định về kinh phí chỉ đạo phối hợp.
+ Năm 2026, Công đoàn cơ sở được sử dụng 70% tổng số thu đoàn phí và 75% tổng số thu kinh phí công đoàn; công đoàn cấp trên (các cấp) được sử dụng 30% tổng số thu đoàn phí công đoàn và 25% tổng số thu kinh phí công đoàn.
+ Chi của LĐLĐ tỉnh, thành phố; Công đoàn ngành TW và tương đương; Công đoàn Tổng Công ty trực thuộc Tổng Liên đoàn (sau đây gọi chung là Liên đoàn Lao động cấp tỉnh): Thực hiện theo Quyết định số 1408/QĐ-TLĐ ngày 01/8/2024 của Đoàn Chủ tịch Tổng Liên đoàn về việc ban hành Quy định về quản lý tài chính, tài sản công đoàn, thu, phân phối nguồn thu và thưởng, phạt thu, nộp tài chính công đoàn; Quyết định số 1764/QĐ-TLĐ ngày 28/12/2020 về sửa đổi, bổ sung một số quy định về tài chính công đoàn; Quyết định số 1411/QĐ-TLĐ ngày 01/8/2024 về việc ban hành Quy định về tiêu chuẩn, chế độ chi tiêu trong các cơ quan Công đoàn.
Hàng năm, Ban Thường vụ Liên đoàn Lao động cấp tỉnh thống nhất với Ban Thường trực Ủy ban Mặt trận Tổ quốc Việt Nam cấp tỉnh về các hoạt động nhiệm vụ công đoàn do các Ban tham mưu, giúp việc chung thuộc Cơ quan Ủy ban Mặt trận Tổ quốc Việt Nam cấp tỉnh thực hiện để làm cơ sở xây dựng dự toán sử dụng tài chính công đoàn và tổng hợp chung vào dự toán chi tài chính công đoàn của Liên đoàn Lao động cấp tỉnh báo cáo Tổng Liên đoàn Lao động Việt Nam phê duyệt. Trên cơ sở dự toán được Tổng Liên đoàn Lao động Việt Nam được duyệt, Liên đoàn Lao động cấp tỉnh thực hiện chuyển kinh phí để tổ chức hoạt động cho đoàn viên công đoàn, người lao động.
+ Công đoàn cấp xã, công đoàn đặc khu được áp dụng chi tài chính tại Quyết định số 4290/QĐ-TLĐ ngày 01/3/2022 của Đoàn Chủ tịch Tổng Liên đoàn Lao động Việt Nam quy định về thu, chi, quản lý tài chính, tài sản tại công đoàn cơ sở. Đối với các hoạt động công đoàn do Liên đoàn Lao động cấp tỉnh giao nhiệm vụ, công đoàn xã, công đoàn đặc khu thực hiện chi theo dự toán được Liên đoàn Lao động cấp tỉnh duyệt từ nguồn tài chính công đoàn.
+ Chi của công đoàn cơ sở: Thực hiện theo Quyết định số 4290/QĐ-TLĐ ngày 01/3/2022 của Tổng Liên đoàn về việc ban hành Quy định về thu, chi, quản lý tài chính, tài sản tại công đoàn cơ sở.
+ Dự toán thu chi tài chính công đoàn năm 2026 của đơn vị, nếu sử dụng các quỹ phải thuyết minh cụ thể trong hồ sơ dự toán và được thực hiện theo đúng thẩm quyền Tổng Liên đoàn đã phân cấp.
+ Các cấp công đoàn căn cứ các quy định hiện hành chỉ đạo công đoàn cấp dưới lập dự toán chi đại hội (có chi tiết riêng) tổng hợp chung trong dự toán thu, chi tài chính công đoàn năm 2026, thẩm định và phê duyệt cho công đoàn cấp dưới; đồng thời lập dự toán chi đại hội cấp mình tổng hợp trong dự toán thu, chi tài chính công đoàn năm 2026 trình cấp trên phê duyệt.
+ LĐLĐ cấp tỉnh có đơn vị sự nghiệp trực thuộc hướng dẫn đơn vị sự nghiệp trực thuộc lập dự toán và đề xuất cấp trên giao nhiệm vụ hoặc đặt hàng.... cho niên độ tài chính 2026 từ tài chính công đoàn.
- Các đơn vị sự nghiệp thực hiện theo các quy định hiện hành của Nhà nước và của Tổng Liên đoàn.
Từ những căn cứ trên, trường hợp doanh nghiệp đã thành lập công đoàn cơ sở thì công đoàn cơ sở được sử dụng 75% tổng số thu kinh phí công đoàn.
Ngược lại, trường hợp doanh nghiệp chưa thành lập công đoàn cơ sở thì toàn bộ kinh phí công đoàn vẫn phải đóng theo quy định. Khoản kinh phí này do công đoàn cấp trên được phân cấp thu quản lý, sử dụng theo khoản 4 Điều 28 Quyết định 1408/QĐ-TLĐ năm 2024 để phục vụ công tác phát triển đoàn viên, thành lập công đoàn cơ sở và chăm lo người lao động tại doanh nghiệp. Doanh nghiệp chưa có công đoàn cơ sở không được giữ lại 75% kinh phí công đoàn như trường hợp đã thành lập công đoàn cơ sở.
Doanh nghiệp chưa có công đoàn có phải đóng kinh phí công đoàn không và nếu đóng thì được giữ lại bao nhiêu % cho doanh nghiệp? (Hình từ Internet)
Doanh nghiệp gặp khó khăn có được tạm dừng đóng kinh phí công đoàn không?
Căn cứ tại khoản 3 Điều 30 Luật Công đoàn 2024 quy định miễn, giảm, tạm dừng đóng kinh phí công đoàn như sau:
Miễn, giảm, tạm dừng đóng kinh phí công đoàn
1. Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thực hiện giải thể, phá sản theo quy định của pháp luật thì được xem xét miễn số tiền chưa đóng kinh phí công đoàn.
2. Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã gặp khó khăn vì lý do kinh tế hoặc bất khả kháng thì được xem xét giảm mức đóng kinh phí công đoàn.
3. Trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã gặp khó khăn phải tạm dừng sản xuất, kinh doanh dẫn đến việc không có khả năng đóng kinh phí công đoàn thì được xem xét tạm dừng đóng kinh phí công đoàn trong thời gian không quá 12 tháng.
Hết thời hạn tạm dừng đóng, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã tiếp tục đóng kinh phí công đoàn và đóng bù kinh phí công đoàn cho thời gian tạm dừng đóng. Thời hạn đóng bù chậm nhất là ngày cuối cùng của tháng tiếp theo tháng kết thúc việc tạm dừng đóng. Số tiền đóng bù bằng số tiền phải đóng của những tháng tạm dừng đóng.
Đồng thời tại khoản 1, khoản 2 Điều 13 Nghị định 105/2026/NĐ-CP quy định chi tiết việc tạm dừng đóng kinh phí công đoàn như sau:
Tạm dừng đóng kinh phí công đoàn
Tạm dừng đóng kinh phí công đoàn tại khoản 3 Điều 30 của Luật Công đoàn được quy định như sau:
1. Các trường hợp được xem xét tạm dừng đóng kinh phí công đoàn:
a) Gặp khó khăn do thay đổi cơ cấu, công nghệ hoặc khủng hoảng, suy thoái kinh tế hoặc thực hiện chính sách của Nhà nước khi tái cơ cấu nền kinh tế.
b) Gặp khó khăn do thiên tai, hỏa hoạn, dịch bệnh, mất mùa.
2. Điều kiện được xem xét tạm dừng đóng kinh phí công đoàn:
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc một trong các trường hợp quy định tại khoản 1 Điều này và đáp ứng một trong các điều kiện dưới đây thì được xem xét tạm dừng đóng kinh phí công đoàn:
a) Phải tạm dừng sản xuất, kinh doanh từ 30 ngày trở lên và không giải quyết được việc làm cho người lao động, trong đó số lao động thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc phải tạm thời nghỉ việc xin tạm dừng đóng bảo hiểm xã hội bắt buộc vào quỹ hưu trí và tử tuất từ 50% tổng số lao động có mặt trước khi tạm dừng sản xuất, kinh doanh trở lên;
b) Bị thiệt hại trên 50% tổng giá trị tài sản do thiên tai, hỏa hoạn, dịch bệnh, mất mùa gây ra (không kể giá trị tài sản là đất).
...
Như vậy, từ ngày 16/5/2026, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã được xem xét tạm dừng đóng kinh phí công đoàn, trong trường hợp gặp khó khăn dẫn đến không có khả năng đóng và phải tạm dừng sản xuất, kinh doanh, hoặc thuộc các trường hợp cụ thể như:
- Gặp khó khăn do thay đổi cơ cấu, công nghệ;
- Do khủng hoảng, suy thoái kinh tế;
- Do thực hiện chính sách của Nhà nước về tái cơ cấu nền kinh tế;
- Gặp khó khăn do thiên tai, hỏa hoạn, dịch bệnh, mất mùa.
Lưu ý: Thời gian tạm dừng đóng kinh phí công đoàn tối đa là 12 tháng; hết thời gian tạm dừng, đơn vị phải tiếp tục đóng và đóng bù đầy đủ số kinh phí công đoàn của thời gian đã được tạm dừng.
Cách đăng ký mẫu con dấu Công đoàn trên Dịch vụ công của Bộ Công an?
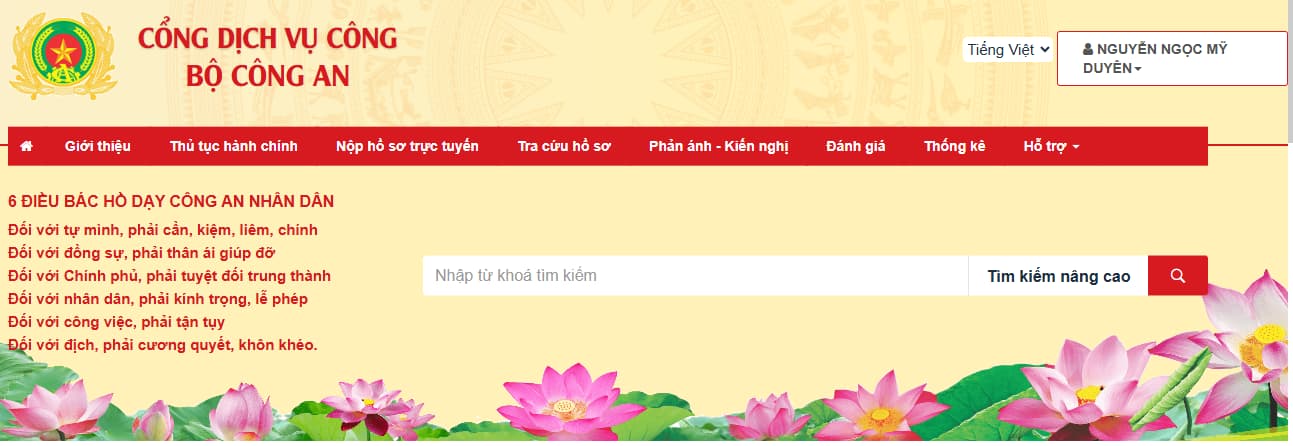
Dưới đây là cách đăng ký mẫu con dấu Công đoàn trên Dịch vụ công của Bộ Công an cụ thể như sau:
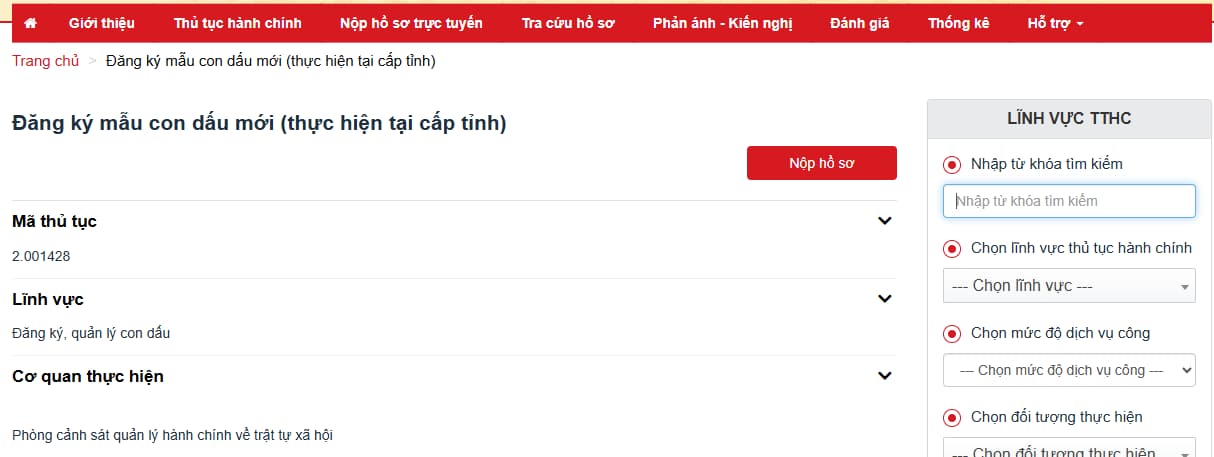
Bước 1: Truy cập vào địa chỉ https://dichvucong.bocongan.gov.vn/ và đăng nhập VNeID bằng tài khoản định danh điện tử được cấp bởi Bộ Công an, chọn “Đăng nhập”
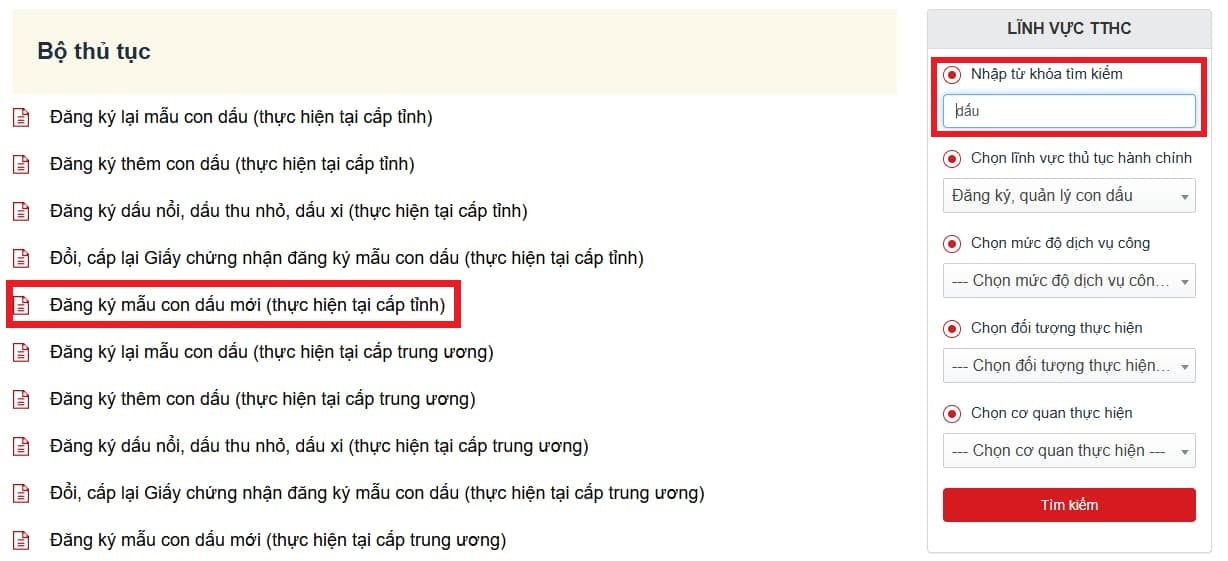
Bước 2: Chọn " Thủ tục hành chính", nhập từ khoá tìm kiếm "dấu" Chọn: Đăng ký mẫu con dấu mới (thực hiện tại cấp tỉnh)
Bước 3: Nộp hồ sơ, điền thông tin vào các trường thông tin bắt buộc (có dấu "*"), ngoài các thông tin cá nhân thì có một số trường thông tin điền như sau:
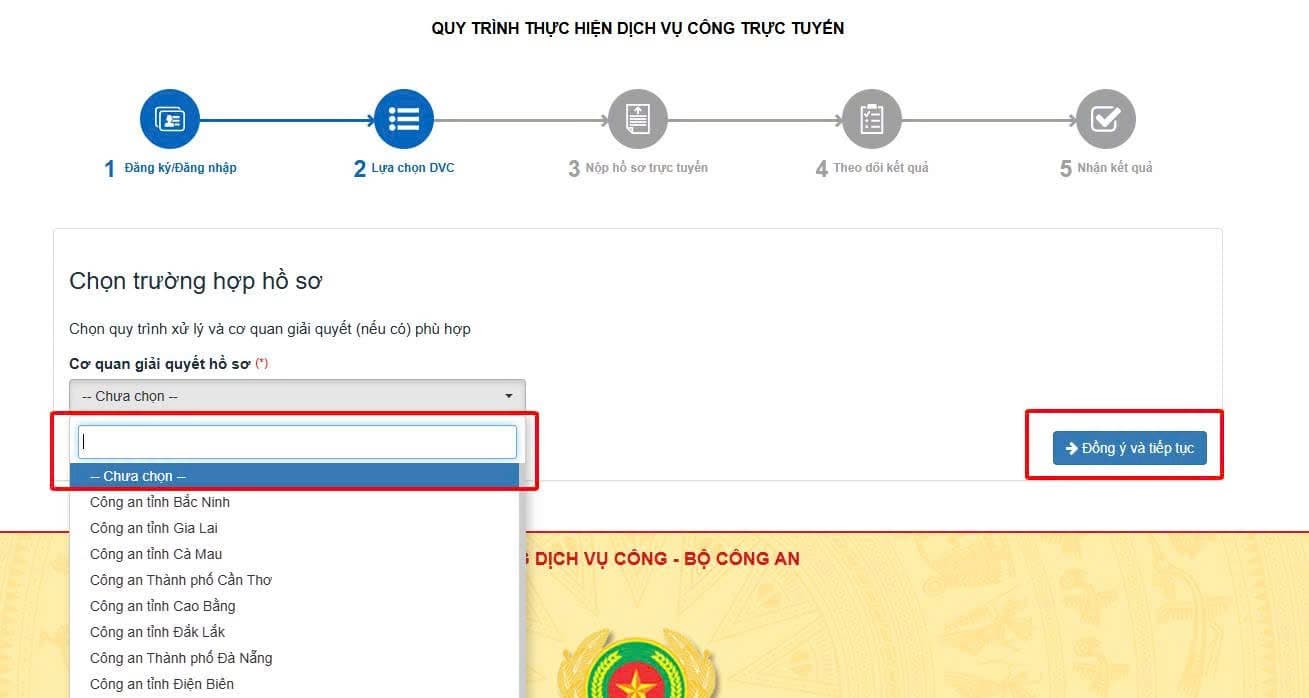
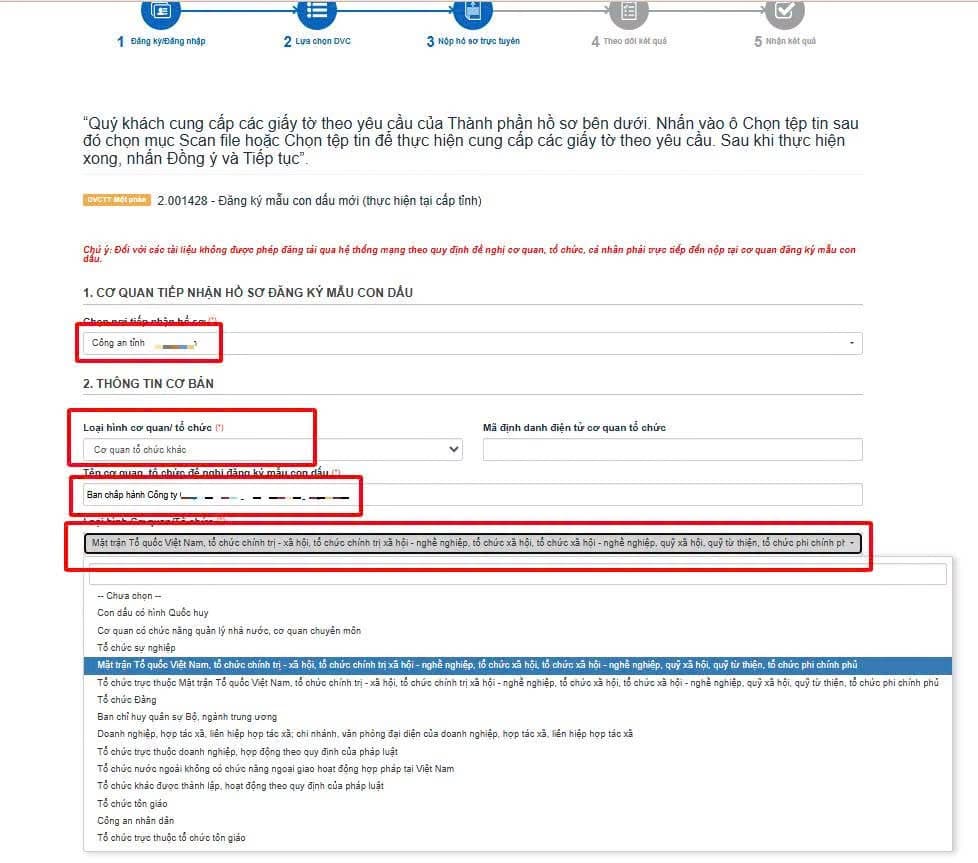
- Loại hình cơ quan/tổ chức: Cơ quan tổ chức khác.
- Tên cơ quan: Ban chấp hành Công ty.......
- Loại hình cơ quan/ tổ chức: Mặt trận Tổ quốc Việt Nam, tổ chức chính trị xã hội, tổ chức chính trị xã hội - nghề nghiệp, tổ chức xã hội,.......
- Loại hình con dấu: Con dấu của các cơ quan, tổ chức khác
- Tên cơ sở sản xuất con dấu: Cơ sở khắc dấu...
- Nội dung yêu cầu giải quyết: Đăng ký mẫu con dấu mới (thực hiện tại cấp Tỉnh)
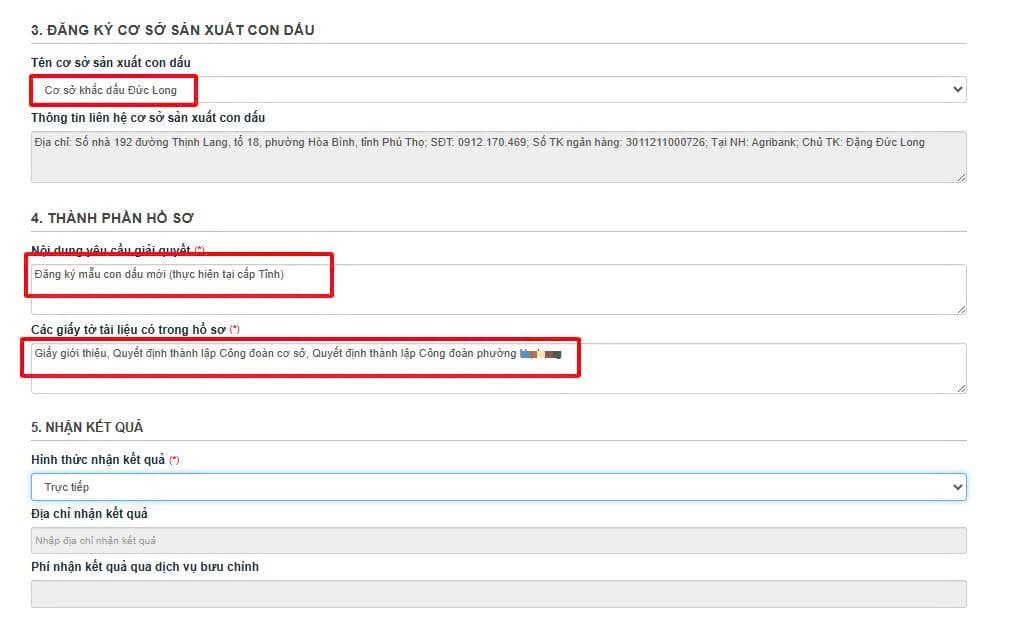
- Các giấy tờ tài liệu có trong hồ sơ: Giấy giới thiệu, Quyết định Thành lập CĐCS, Quyết định công nhận đoàn viên (nhận bản gốc ở Công đoàn Phường, scan để đính kèm)
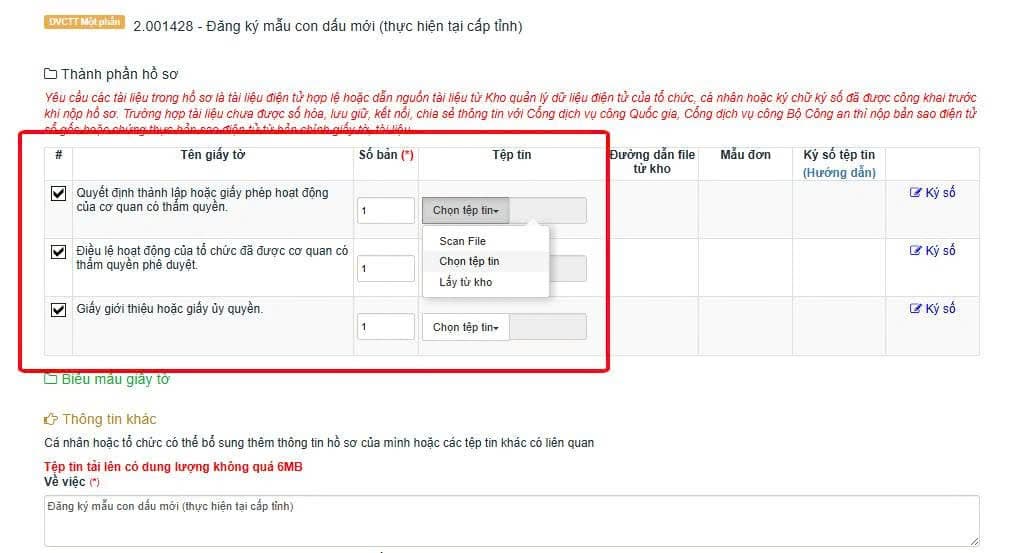
- Hình thức nhận kết quả : trực tiếp
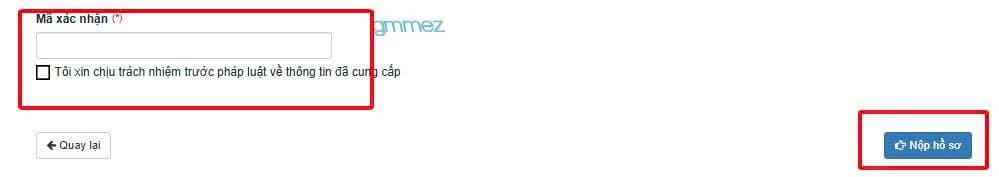
Bước 4: Nhập mã xác nhận >> Nộp hồ sơ

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];