Mẫu biên lai thu tiền BHXH mẫu C02-HD được quy định như thế nào?
Theo Công văn 1708/BHXH-KHTC năm 2026 Tải về về việc chấn chỉnh sử dụng và quản lý biên lai thu tiền BHXH, BHYT, trong đó, có quy định mẫu biên lai thu tiền BHXH mẫu C02-HD, cụ thể như sau:
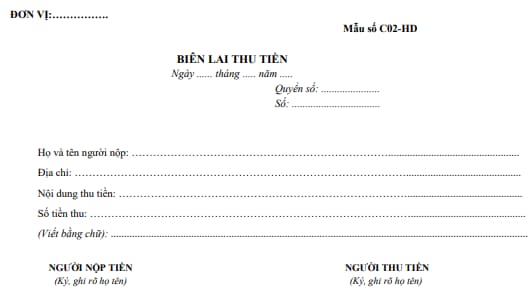
>> Tải về Mẫu biên lai thu tiền BHXH mẫu C02-HD

Mẫu biên lai thu tiền BHXH mẫu C02-HD được quy định như thế nào? (Hình từ Internet)
Chậm đóng BHXH bắt buộc được xác định trong trường hợp nào?
Căn cứ tại Điều 38 Luật Bảo hiểm xã hội 2024 quy định về chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp như sau:
Chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
Chậm đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp là hành vi của người sử dụng lao động thuộc một trong các trường hợp sau đây:
1. Chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo hồ sơ tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp đã đăng ký kể từ sau ngày đóng bảo hiểm xã hội chậm nhất quy định tại khoản 4 Điều 34 của Luật này hoặc kể từ sau ngày đóng bảo hiểm thất nghiệp chậm nhất theo quy định của pháp luật về bảo hiểm thất nghiệp, trừ trường hợp quy định tại điểm đ và điểm e khoản 1 Điều 39 của Luật này;
2. Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm xã hội bắt buộc trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 của Luật này;
3. Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm thất nghiệp trong thời hạn 60 ngày kể từ ngày hết thời hạn phải tham gia bảo hiểm thất nghiệp theo quy định của pháp luật về bảo hiểm thất nghiệp;
4. Thuộc trường hợp không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp theo quy định tại khoản 2 Điều 39 của Luật này.
Như vậy, chậm đóng BHXH bắt buộc, BHTN là hành vi của người sử dụng lao động thuộc một trong các trường hợp sau đây:
- Chưa đóng hoặc đóng chưa đầy đủ số tiền phải đóng theo hồ sơ tham gia bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp đã đăng ký kể từ sau ngày đóng bảo hiểm xã hội chậm nhất quy định tại khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024 hoặc kể từ sau ngày đóng bảo hiểm thất nghiệp chậm nhất theo quy định của pháp luật về bảo hiểm thất nghiệp, trừ trường hợp quy định tại điểm đ và điểm e khoản 1 Điều 39 Luật Bảo hiểm xã hội 2024.
- Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm xã hội bắt buộc trong thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 Luật Bảo hiểm xã hội 2024.
- Không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm thất nghiệp trong thời hạn 60 ngày kể từ ngày hết thời hạn phải tham gia bảo hiểm thất nghiệp theo quy định của pháp luật về bảo hiểm thất nghiệp;
- Thuộc trường hợp không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp theo quy định tại khoản 2 Điều 39 Luật Bảo hiểm xã hội 2024.
Cơ quan BHXH được cơ quan thuế cung cấp thông tin về chi phí tiền lương để tính thuế của người sử dụng lao động đúng không?
Căn cứ khoản 3 Điều 17 Luật Bảo hiểm xã hội 2024 quy định như sau:
Quyền hạn của cơ quan bảo hiểm xã hội
1. Yêu cầu người sử dụng lao động xuất trình sổ quản lý lao động, thang lương, bảng lương và thông tin, tài liệu khác liên quan đến việc đóng, hưởng chế độ bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp, bảo hiểm y tế.
2. Được cơ quan đăng ký kinh doanh, cơ quan cấp giấy chứng nhận hoạt động hoặc giấy phép hoạt động kết nối, chia sẻ thông tin hoặc cung cấp bản sao giấy phép hoạt động, giấy chứng nhận hoạt động hoặc giấy chứng nhận đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh để rà soát, kiểm tra việc thực hiện đăng ký tham gia bảo hiểm xã hội bắt buộc đối với doanh nghiệp, tổ chức thành lập mới.
3. Được cơ quan thuế cung cấp thông tin về chi phí tiền lương để tính thuế của người sử dụng lao động và các thông tin khác có liên quan đến việc tham gia bảo hiểm xã hội theo quy định của pháp luật về quản lý thuế.
4. Từ chối chi trả chế độ bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, bảo hiểm thất nghiệp, bảo hiểm y tế khi yêu cầu chi trả không đúng quy định của pháp luật; trường hợp từ chối chi trả phải trả lời bằng văn bản và nêu rõ lý do.
...
Như vậy, được cơ quan thuế cung cấp thông tin về chi phí tiền lương để tính thuế của người sử dụng lao động và các thông tin khác có liên quan đến việc tham gia bảo hiểm xã hội theo quy định của pháp luật về quản lý thuế là một trong những quyền hạn của cơ quan BHXH.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];