Hướng dẫn kê khai tờ khai lệ phí trước bạ mẫu 02/LPTB theo Thông tư 89/2026?
Hiện hành, tại Phụ lục I kèm Thông tư 89/2026/TT-BTC quy định mẫu tờ khai lệ phí trước bạ áp dụng đối với tàu thuyền đánh cá, tàu thuyền vận tải thủy nội địa, tàu biển và tài sản khác trừ nhà là mẫu 02/LPTB có dạng như sau:
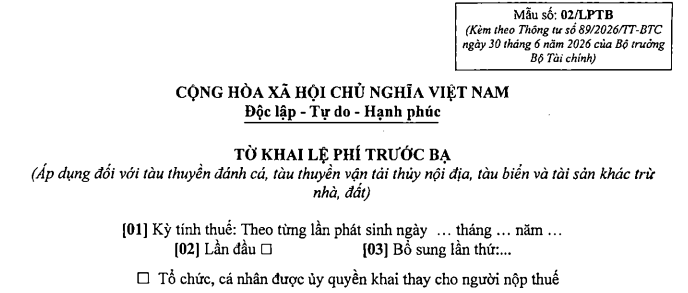
Tải về << Mẫu 02/LPTB >>
Hướng dẫn kê khai các chỉ tiêu của Tờ khai lệ phí trước bạ - Mẫu 02/LPTB - áp dụng đối với tài sản thuộc đối tượng chịu lệ phí trước bạ (trừ nhà, đất):
[01] Kỳ tính thuế: Ghi ngày phát sinh khoản lệ phí trước bạ.
[02] Lần đầu: Tích vào ô lần đầu nếu khai lần đầu với trường hợp phát sinh mới.
[03] Bổ sung lần thứ: Điền số lần khai bổ sung.
[04] Tên người nộp thuế: Họ và tên chủ tài sản.
[05] Mã số thuế (nếu có): Ghi mã số thuế của chủ sở hữu, sử dụng tài sản đã được cấp (mã số thuế cá nhân hoặc mã số thuế của cá nhân, hộ gia đình sản xuất kinh doanh, doanh nghiệp, tổ chức); trường hợp cá nhân chưa được cấp mã số thuế thì bỏ trống chỉ tiêu này, cơ quan thuế căn cứ các thông tin trên Tờ khai lệ phí trước bạ để cấp mã số thuế cho chủ sở hữu, sử dụng tài sản theo quy định.
[06], [07], [08]: Ghi số, ngày cấp, nơi cấp số định danh cá nhân, số Hộ chiếu của chủ tài sản còn giá trị sử dụng.
[09], [10], [11] Địa chỉ: Ghi thông tin địa chỉ theo hướng dẫn như sau:
Chủ tài sản là người Việt Nam:
+ Địa chỉ ghi theo nơi cư trú theo thông tin trên Cơ sở dữ liệu quốc gia về dân cư, số định danh cá nhân, số Hộ chiếu. Trường hợp chưa được cấp các giấy tờ nêu trên hoặc thông tin về nơi cư trú trên các giấy tờ này không phù hợp thì khai theo địa chỉ nơi cư trú đã được đăng ký theo quy định của pháp luật về cư trú hoặc theo giấy tờ hợp pháp khác còn giá trị sử dụng hoặc;
+ Địa chỉ ghi theo Giấy chứng minh Công an nhân dân; Giấy chứng minh quân nhân chuyên nghiệp, công nhân và viên chức quốc phòng hoặc Giấy tờ hợp pháp theo quy định hoặc;
+ Địa chỉ theo trường học đối với học viên, sinh viên học theo hệ tập trung từ 2 năm trở lên của các trường trung cấp, cao đẳng, đại học, học viện.
- Chủ tài sản là người nước ngoài, cụ thể:
+ Người nước ngoài làm việc trong các cơ quan đại diện ngoại giao, cơ quan lãnh sự, cơ quan đại diện của tổ chức quốc tế, ghi địa chỉ theo Chứng minh thư ngoại giao hoặc Chứng minh thư công vụ (còn giá trị sử dụng) hoặc theo Giấy tờ hợp pháp theo quy định.
+ Người nước ngoài làm việc, sinh sống ở Việt Nam, ghi địa chỉ theo Hộ chiếu (còn giá trị sử dụng) hoặc giấy tờ khác có giá trị thay Hộ chiếu; Thẻ thường trú, Thẻ tạm trú từ một năm trở lên và giấy phép lao động theo quy định hoặc Giấy tờ hợp pháp theo quy định.
Chủ tài sản là tổ chức: Ghi theo địa chỉ của tổ chức.
[12] Điện thoại: Ghi số điện thoại nhận được tin nhắn thông báo của cơ quan thuế về Mã
số hồ sơ và số tiền lệ phí trước bạ phải nộp.
[13], [14]: Điền thông tin fax (nếu có), email của người sở hữu, sử dụng tài sản nhận được Thông báo nộp lệ phí trước bạ của Cơ quan Thuế (đối với hồ sơ khai điện tử).
[15] Ghi tên tổ chức, cá nhân được ủy quyền khai thay theo quy định của pháp luật.
[16] Mã số thuế: Ghi mã số thuế của tổ chức, cá nhân được ủy quyền khai thay (mã số thuế cá nhân hoặc mã số thuế của cá nhân kinh doanh, doanh nghiệp, tổ chức).
[17] đến [19]: Ghi thông tin địa chỉ của tổ chức, cá nhân được ủy quyền khai thay.
[20] Điện thoại: Ghi số điện thoại của tổ chức, cá nhân được ủy quyền khai thay (số điện thoại nhận được tin nhắn thông báo của cơ quan thuế về Mã hồ sơ và số tiền lệ phí trước bạ phải nộp).
[21], [22]: Điền thông tin fax (nếu có), email của tổ chức, cá nhân được ủy quyền khai thay nhận được Thông báo nộp lệ phí trước bạ của cơ quan thuế (đối với hồ sơ khai điện tử).
[23] Ghi tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế khai thay.
[24] Mã số thuế: Ghi mã số thuế của tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế.
[25] Hợp đồng dịch vụ làm thủ tục về thuế: Ghi các thông tin về số hiệu và ngày ký kết hợp đồng giữa chủ sở hữu, sử dụng tài sản và tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế khai thay.
I. TÀI SẢN
1. Loại tài sản
Đối với phương tiện giao thông đường bộ: Ghi theo chỉ tiêu Loại phương tiện trên Giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường hoặc Giấy chứng nhận chất lượng kiểu loại hoặc Sổ kiểm định do cơ quan đăng kiểm cấp hoặc Phiếu kiểm kiểm tra tra chất chất lượng xuất xưởng hoặc từ thông tin loại phương tiện trên giấy tờ có liên quan của cơ quan có thẩm quyền.
Đối với phương tiện giao thông đường thủy, đường hàng không và các tài sản khác: Căn cứ vào các giấy tờ do cơ quan đăng kiểm cấp, giấy tờ về mua bán, chuyển giao tài sản hoặc thông tin loại tài sản thể hiện trên giấy tờ có liên quan của cơ quan có thẩm quyền để ghi loại tài sản là vỏ, tổng thành khung, tổng thành máy, tàu thủy, thuyền, máy bay, du thuyền; súng săn, súng dùng để tập luyện, thi đấu thể thao...
Số Giấy chứng nhận do cơ quan đăng kiểm Việt Nam cấp là Số hiệu của Giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường hoặc Giấy chứng nhận chất lượng kiểu loại hoặc Thông báo miễn kiểm tra chất lượng an toàn kỹ thuật và bảo vệ môi trường do cơ quan đăng kiểm cấp (chỉ khai đối với hồ sơ khai lệ phí trước bạ điện tử).
2. Nhãn hiệu
Đối với phương tiện giao thông đường bộ: Ghi theo chỉ tiêu Nhãn hiệu trên Giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường hoặc Giấy chứng nhận chất lượng kiểu loại hoặc Sổ kiểm định do cơ quan đăng kiểm cấp hoặc Phiếu kiểm tra chất lượng xuất xưởng hoặc từ thông tin nhãn hiệu trên giấy tờ có liên quan của cơ quan có thẩm quyền.
Đối với phương tiện giao thông đường thủy, đường hàng không, tài sản khác thì ghi theo thông tin tương ứng trên giấy tờ do cơ quan đăng kiểm cấp hoặc để trống nếu giấy tờ không thể hiện thông tin này.
3. Kiểu loại xe
- Đối với phương tiện giao thông đường bộ:
+ Đối với xe ô tô: Lấy từ các chỉ tiêu Tên thương mại (Commercial name), Số loại (Model Code), Mã kiểu loại (Model code) trên Giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường hoặc Giấy chứng nhận chất lượng kiểu loại hoặc Sổ kiểm định do cơ quan đăng kiểm cấp hoặc Phiếu kiểm tra chất lượng xuất xưởng hoặc theo các thông tin tương ứng trên giấy tờ có liên quan của cơ quan có thẩm quyền, để ghi Kiểu loại xe theo cấu trúc như sau “Tên thương mại (Mã kiểu loại)” hoặc “Số loại (Mã kiểu loại)"; trường hợp trên các giấy tờ nêu trên mà chỉ tiêu Mã kiểu loại (Model code) không có hoặc có nhưng để trống thì ghi Kiểu loại xe theo cấu trúc “Tên thương mại” hoặc “Số loại”.
Ví dụ minh họa: Giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường thể hiện thông tin của 3 kiểu loại xe ô tô như sau:
Xe có Nhãn hiệu (Trade mark): FORD, Tên thương mại (Commercial name): EVEREST, Mã kiểu loại (Model code): ZNAV9KE thì ghi Kiểu loại xe là EVEREST (ZNAV9KE).
Xe có Nhãn hiệu (Trade mark): GENESIS, Tên thương mại (Commercial name): G70, Mã kiểu loại (Model code): thì ghi Kiều loại xe là G70.
Xe có Nhãn hiệu (Trade mark): TOYOTA, Số loại (Model Code): INNOVA TGN40L-GKMRKU thì ghi Kiểu loại xe là INNOVA TGN40L-GKMRKU.
+ Đối với các loại xe khác: Lấy từ các chỉ tiêu Tên thương mại (Commercial name), Số loại (Model Code) để ghi Kiểu loại xe theo cấu trúc như sau “Tên thương mại” hoặc “Số loại”.
Ví dụ minh họa: Giấy chứng nhận chất lượng kiểu loại xe mô tô, xe gắn máy có thông tin của 2 kiểu xe máy như sau:
Xe có Nhãn hiệu (Trade mark): HONDA, Số loại (Model Code): JA36 BLADE thì ghi Kiểu loại xe là JA36 BLADE.
Xe có Nhãn hiệu (Trade mark): HARLEY-DAVIDSON, Tên Thương mại (Commercial name): SUPERLOW, Mã kiểu loại (Model code): XL883L thì ghi Kiểu loại xe là SUPERLOW.
+ Trường hợp chỉ tiêu Tên thương mại (Commercial name) không có thì ghi Kiều loại xe theo Mã kiểu loại (Model code).
- Đối với phương tiện giao thông đường thủy, đường hàng không và tài sản khác thì không cần ghi thông tin này.
Từ chi tiêu 4 đến 13: Ghi theo các thông tin tương ứng trên Giấy chứng nhận an toàn kỹ thuật và bảo vệ môi trường hoặc Giấy chứng nhận chất lượng kiểu loại do cơ quan đăng kiểm cấp hoặc Phiếu kiểm tra chất lượng xuất xưởng (đối với xe mới) hoặc Sổ kiểm định hoặc Giấy đăng ký phương tiện (đối với xe đã qua sử dụng) hoặc Giấy tờ có liên quan khác của cơ quan có thẩm quyền, trong đó:
6: Thể tích làm việc có đơn vị tính là cm³ hoặc kw hoặc mã lực.
7: Trọng tải có đơn vị tính là kg và được lấy theo chỉ tiêu Khối lượng hàng chuyên chở (kéo theo) cho phép tham gia giao thông trên các giấy tờ đó, trường hợp giấy tờ của xe thể hiện cả 2 chỉ tiêu Khối lượng hàng chuyên chở cho phép tham gia giao thông và Khối lượng kéo theo cho phép tham gia giao thông thì lấy từ chỉ tiêu có giá trị lớn hơn.
9: Chất lượng tài sản ghi là “Mới” hoặc “Đã qua sử dụng”.
Trường hợp các giấy tờ nêu trên không có thông tin cần điền cho chỉ tiêu từ 4 đến 13 (trừ chỉ tiêu 9) thì để trống.
14. Trị giá tài sản (đồng): Ghi giá trị chuyển nhượng tài sản trên thị trường tại thời điểm chuyển giao quyền sở hữu, sử dụng tài sản (theo hóa đơn bán hàng hợp pháp, hợp đồng mua bán,...).
Từ chỉ tiêu 15 đến 18: Khai các chỉ tiêu này trong trường hợp nộp hồ sơ khai lệ phí trước bạ điện từ và sử dụng hóa đơn điện tử.
II. NGUỒN GÓC TÀI SẢN
1. Tổ chức, cá nhân chuyển nhượng tài sản: Ghi tên cá nhân hoặc tổ chức, doanh nghiệp thực hiện chuyển giao quyền sở hữu, sử dụng tài sản cho người đăng ký quyền sở hữu, sử dụng tài sản; ghi Mã số thuế là mã số thuế cá nhân (nếu có) hoặc mã số thuế của cá nhân, hộ gia đình sản xuất kinh doanh, doanh nghiệp, tổ chức chuyển nhượng.
2. Địa chỉ: Đối với cá nhân thì ghi theo địa chỉ thường trú đăng ký tại các giấy tờ định danh (Chứng minh nhân dân hoặc Thẻ căn cước công dân hoặc Sổ hộ khẩu hoặc hộ chiếu...); đối với tổ chức thì ghi theo địa chỉ của tổ chức.
3. Thời điểm làm giấy tờ chuyển nhượng tài sản: Ghi ngày tháng năm lập hoặc ngày tháng năm ký kết thể hiện trên giấy tờ về chuyển nhượng tài sản hợp pháp.
III. TÀI SẢN THUỘC DIỆN ĐƯỢC MIỄN LỆ PHÍ TRƯỚC BẠ: Ghi cụ thể lý do được miễn lệ phí trước bạ theo quy định.
IV. GIẤY TỜ CÓ LIÊN QUAN, GỒM: Ghi những giấy tờ kèm theo Tờ khai lệ phí trước bạ trong Hồ sơ khai lệ phí trước bạ theo quy định.

Hướng dẫn kê khai tờ khai lệ phí trước bạ mẫu 02/LPTB theo Thông tư 89/2026?
Thời hạn truy thu thuế theo Luật Quản lý thuế 2025 là bao lâu?
Căn cứ vào khoản 7, 8 Điều 44 Luật Quản lý thuế 2025 có quy định về nguyên tắc xử phạt vi phạm hành chính như sau:
Nguyên tắc xử phạt vi phạm hành chính về quản lý thuế
...
7. Đối với hành vi vi phạm thủ tục thuế thì thời hiệu xử phạt là 02 năm. Đối với hành vi trốn thuế chưa đến mức truy cứu trách nhiệm hình sự, hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu thì thời hiệu xử phạt là 05 năm. Thời điểm để tính thời hiệu xử phạt vi phạm hành chính thực hiện theo quy định của pháp luật về xử lý vi phạm hành chính.
8. Quá thời hiệu xử phạt vi phạm hành chính về quản lý thuế thì người nộp thuế không bị xử phạt nhưng vẫn phải nộp đủ số tiền thuế thiếu, số tiền thuế trốn, số tiền thuế được miễn, giảm, hoàn, không thu không đúng, tiền chậm nộp vào ngân sách nhà nước trong thời hạn 10 năm trở về trước kể từ ngày phát hiện hành vi vi phạm. Trường hợp người nộp thuế không đăng ký thuế thì phải nộp đủ số tiền thuế thiếu, số tiền thuế trốn, tiền chậm nộp cho toàn bộ thời gian trở về trước kể từ ngày phát hiện hành vi vi phạm.
...
Theo quy định trên, người nộp thuế phải nộp đủ số tiền thuế thiếu, số tiền thuế trốn, số tiền thuế được miễn, giảm, hoàn, không thu không đúng, tiền chậm nộp vào ngân sách nhà nước trong thời hạn 10 năm trở về trước kể từ ngày phát hiện hành vi vi phạm.
Trường hợp người nộp thuế không đăng ký thuế thì phải nộp đủ số tiền thuế thiếu, số tiền thuế trốn, tiền chậm nộp cho toàn bộ thời gian trở về trước kể từ ngày phát hiện hành vi vi phạm.
Như vậy, từ 01/07/2026, thời hạn truy thu thuế là 10 năm, TRỪ trường hợp người nộp thuế không đăng ký thuế thì thời hạn truy thu thuế được xác định là toàn bộ thời gian trở về trước kể từ ngày phát hiện hành vi vi phạm.
Người nộp thuế có quyền và nghĩa vụ như thế nào trong kiểm tra thuế?
Theo khoản 4 Điều 22 Luật Quản lý thuế 2025 quy định quyền, nghĩa vụ của người nộp thuế trong kiểm tra thuế như sau:
Kiểm tra thuế
...
4. Quyền, nghĩa vụ của người nộp thuế trong kiểm tra thuế:
a) Quyền của người nộp thuế trong kiểm tra thuế được thực hiện theo quy định tại điểm e và điểm r khoản 1 Điều 37 của Luật này và quy định của pháp luật về kiểm tra chuyên ngành;
b) Nghĩa vụ của người nộp thuế trong kiểm tra thuế được thực hiện theo quy định tại điểm p khoản 2 Điều 37 của Luật này và quy định của pháp luật về kiểm tra chuyên ngành.
...
Căn cứ quy định trên, quyền của người nộp thuế trong kiểm tra thuế được thực hiện theo quy định tại điểm e và điểm r khoản 1 Điều 37 Luật Quản lý thuế 2025 và quy định của pháp luật về kiểm tra chuyên ngành cụ thể như sau:
- Được nhận thông báo, quyết định, biên bản, kết luận liên quan đến xác định nghĩa vụ thuế từ các cơ quan chức năng khi tiến hành thanh tra, kiểm tra, kiểm toán;
- Khi cơ quan quản lý thuế kiểm tra thuế, người nộp thuế có quyền từ chối việc kiểm tra tại trụ sở người nộp thuế khi không có quyết định kiểm tra tại trụ sở người nộp thuế của cơ quan có thẩm quyền; từ chối việc kiểm tra tại trụ sở cơ quan quản lý thuế khi không có thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu của cơ quan quản lý thuế; từ chối cung cấp thông tin, tài liệu không liên quan đến nội dung kiểm tra hoặc thuộc bí mật nhà nước trừ trường hợp pháp luật hoạt động kiểm tra thuế quy định khác; được giải trình về những vấn đề có liên quan đến nội dung kiểm tra và bảo lưu ý kiến; khiếu nại, khởi kiện, yêu cầu bồi thường thiệt hại theo quy định của pháp luật; tố cáo hành vi vi phạm pháp luật trong quá trình kiểm tra thuế; các quyền khác theo quy định của pháp luật về kiểm tra chuyên ngành.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];































