Mẫu 02/LPTB tờ khai lệ phí trước bạ trừ nhà đất theo Thông tư 89/2026 mới nhất?
Hiện hành, mẫu 02/LPTB tờ khai lệ phí trước bạ ap dụng đối với tàu thuyền đánh cá, tàu thuyền vận tải thủy nội địa, tàu biển và tài sản khác trừ nhà, đất được ban hành tại Phụ lục I kèm Thông tư 89/2026/TT-BTC có dạng như sau:
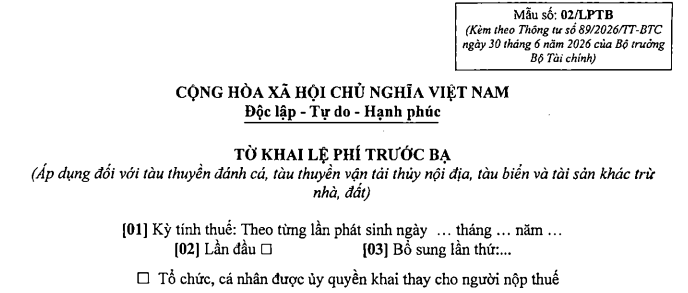
Tải về: << Mẫu 02/LPTB >>
Mẫu 02/LPTB tờ khai lệ phí trước bạ trừ nhà đất theo Thông tư 89/2026 mới nhất?
Việc khai lệ phí trước bạ theo Thông tư 89 được quy định như thế nào?
Căn cứ khoản 2 Điều 26 Thông tư 89/2026/TT-BTC quy định về khai lệ phí trước bạ như sau:
- Đối với tài sản phải đăng ký quyền sở hữu, quyền sử dụng, thời hạn nộp hồ sơ khai lệ phí trước bạ cùng với thời hạn nộp hồ sơ đăng ký quyền sở hữu, quyền sử dụng tài sản tại cơ quan quản lý nhà nước có thẩm quyền (bao gồm cả trường hợp thực hiện theo cơ chế một cửa liên thông hoặc nộp hồ sơ cho cơ quan thuế);
- Hồ sơ khai lệ phí trước bạ nhà, đất thực hiện theo quy định tại điểm 11 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC, cụ thể như sau:
(1) Tờ khai lệ phí trước bạ áp dụng đối với nhà đất: mẫu 01/LPTB TẢI VỀ
(2) Bản sao các giấy tờ chứng minh tài sản (hoặc chủ tài sản) thuộc diện miễn lệ phítrước bạ (nếu có);
(3) Bản sao giấy tờ chứng minh nhà, đất có nguồn gốc hợp pháp theo quy định của pháp luật;
(4) Bản sao giấy tờ hợp pháp theo quy định của pháp luật về việc chuyển giao tài sản ký kết giữa bên giao tài sản và bên nhận tài sản;
- Hồ sơ kê khai lệ phí trước bạ tàu thuyền đánh cá, tàu thuyền vận tải thủy nội địa, tàu biển nếu thiếu hồ sơ gốc hoặc đóng mới tại Việt Nam thực hiện theo quy định tại điểm 11 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC, cụ thể như sau:
(1) Tờ khai lệ phí trước bạ (Áp dụng dối với tàu thuyền đánh cá, tàu thuyền vận tải thủy nội địa, tàu biển và tài sản khác trừ nhà, đất): mẫu 02/LPTB TẢI VỀ
(2) Bản sao phiếu báo hoặc xác nhận của cơ quan có thẩm quyền về việc tàu thủy, thuyền thuộc đối tượng được đăng ký sở hữu
- Hồ sơ kê khai lệ phí trước bạ tài sản khác theo quy định của pháp luật về lệ phí trước bạ (trừ tàu thuyền đánh cá, tàu thuyền vận tải thủy nội địa, tàu biển thiếu hồ sơ gốc hoặc đóng mới tại Việt Nam nêu tại điểm c khoản 2 Điều 26 Thông tư 89/2026/TT-BTC) thực hiện theo quy định tại điểm 11 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC, cụ thể như sau:
(1) Tờ khai lệ phí trước bạ (Áp dụng đối với tàu thuyền đánh cá, tàu thuyền vận tải thủy nội địa, tàu biển và tài sản khác trừ nhà, đất): mẫu 02/LPTB TẢI VỀ
(2) Bản sao các giấy tờ về mua bán, chuyển giao tài sản hợp pháp
(3) Bản sao các giấy tờ chứng minh tài sản hoặc chủ tài sản thuộc đối tượng không phải nộp lệ phí trước bạ hoặc được miễn lệ phí trước bạ (nếu có);
(4) Đối với tài sản đăng ký quyền sở hữu, quyền sử dụng lần đầu, người nộp thuế nộp Bản sao Giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường hoặc Thông báo miễn kiểm tra chất lượng an toàn kỹ thuật và bảo vệ môi trường hoặc Giấy chứng nhận chất lượng kiều loại do cơ quan đăng kiểm Việt Nam cấp hoặc Phiếu kiểm tra chất lượng xuất xưởng dùng cho xe cơ giới hoặc các giấy tờ, văn bản của cơ quan có thẩm quyền thể hiện đầy đủ các chỉ tiêu của kiểu loại xe trên Bảng giá (đối với ô tô, rơ moóc hoặc sơ mi rơ moóc được kéo bởi ô tô, các loại xe tương tự);
(5) Đối với tài sản đăng ký quyền sở hữu, quyền sử dụng từ lần thứ 2 trở đi tại Việt Nam, người nộp thuế nộp Bản sao Giấy chứng nhận thu hồi đăng ký, biển số xe của cơ quan Công an xác nhận hoặc Bản sao giấy đăng ký quyền sở hữu, quyền sử dụng tài sản của chủ cũ.
- Người nộp thuế không phải nộp hồ sơ khai lệ phí trước bạ đối với trường hợp sau quy định tại khoản 10 Điều 11 Nghị định 252/2026/NĐ-CP như sau:
+ Trường hợp việc tính thuế, khoản thu khác, thông báo thuế, khoản thu khác do cơ quan thuế thực hiện mà cơ quan thuế đã kết nối, chia sẻ, sử dụng được thông tin có trong cơ sở dữ liệu quốc gia, cơ sở dữ liệu của cơ quan nhà nước có thẩm quyền, Hệ thống thông tin quản lý thuế hoặc hồ sơ xác định nghĩa vụ tài chính, phiếu chuyển thông tin do cơ quan có thẩm quyền chuyển đến và các thông tin, dữ liệu này bảo đảm đủ căn cứ để tính thuế, khoản thu khác theo quy định thì người nộp thuế không phải nộp hồ sơ khai thuế, khoản thu khác, trừ trường hợp người nộp thuế có đề nghị miễn, giảm trên hồ sơ khai thuế, khoản thu khác.
+ Cơ quan thuế công bố công khai trên Hệ thống thông tin quản lý thuế các loại hồ sơ khai thuế, khoản thu khác đủ điều kiện thực hiện theo quy định tại khoản 10 Điều 11 Nghị định 252/2026/NĐ-CP.
LƯU Ý: Bản sao trong hồ sơ khai lệ phí trước bạ là bản sao hoặc bản sao được cấp từ sổ gốc hoặc bản sao được chứng thực từ bản chính. Trường hợp tổ chức, cá nhân nộp bản sao bằng hình thức trực tiếp thì phải xuất trình bản chính để đối chiếu. Trường hợp cơ quan thuế đã kết nối liên thông điện tử với cơ quan có liên quan thì hồ sơ khai lệ phí trước bạ là Tờ khai lệ phí trước bạ.
Trường hợp nào được miễn lệ phí trước bạ nhà đất hiện nay?
Căn cứ Điều 10 Nghị định 10/2022/NĐ-CP được sửa đổi, bổ sung tại Điều 1 Nghị định 175/2025/NĐ-CP quy định các trường hợp miễn lệ phí trước bạ nhà đất hiện nay như sau:
(1) Nhà, đất là trụ sở của cơ quan Đại diện ngoại giao, cơ quan Lãnh sự, cơ quan Đại diện của tổ chức quốc tế thuộc hệ thống Liên hợp quốc và nhà ở của người đứng đầu cơ quan Đại diện ngoại giao, cơ quan Lãnh sự, cơ quan Đại diện của tổ chức quốc tế thuộc hệ thống Liên hợp quốc tại Việt Nam.
(2) Đất được Nhà nước giao hoặc cho thuê theo hình thức trả tiền thuê đất một lần cho cả thời gian thuê sử dụng vào các mục đích sau đây:
- Sử dụng vào mục đích công cộng theo quy định của pháp luật về đất đai.
- Thăm dò, khai thác khoáng sản; nghiên cứu khoa học theo giấy phép hoặc xác nhận của cơ quan nhà nước có thẩm quyền.
- Đầu tư xây dựng kết cấu hạ tầng (không phân biệt đất trong hay ngoài khu công nghiệp, khu chế xuất), đầu tư xây dựng nhà theo dự án đầu tư xây dựng nhà theo quy định của pháp luật, bao gồm cả trường hợp tổ chức, cá nhân nhận chuyển nhượng để tiếp tục đầu tư xây dựng kết cấu hạ tầng, đầu tư xây dựng nhà để chuyển nhượng. Các trường hợp này nếu đăng ký quyền sở hữu, quyền sử dụng để cho thuê hoặc tự sử dụng thì phải nộp lệ phí trước bạ.
(3) Đất được Nhà nước giao, cho thuê hoặc công nhận sử dụng vào mục đích sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản, làm muối.
(4) Cá nhân sử dụng đất nông nghiệp theo quy định tại Điều 47 Luật Đất đai 2024.
(5) Đất nông nghiệp do hộ gia đình, cá nhân tự khai hoang phù hợp với quy hoạch sử dụng đất đã được cơ quan nhà nước có thẩm quyền phê duyệt, không có tranh chấp mà được cơ quan nhà nước có thẩm quyền cấp giấy chứng nhận quyền sử dụng đất.
(6) Đất thuê của Nhà nước theo hình thức trả tiền thuê đất hàng năm hoặc thuê của tổ chức, cá nhân đã có quyền sử dụng đất hợp pháp.
(7) Nhà, đất sử dụng vào mục đích cộng đồng của các tổ chức tôn giáo, cơ sở tín ngưỡng được Nhà nước công nhận hoặc được phép hoạt động.
(8) Đất làm nghĩa trang, nhà tang lễ, cơ sở hỏa táng; đất cơ sở lưu giữ tro cốt.
(9) Nhà, đất nhận thừa kế hoặc là quà tặng giữa: Vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau nay được cơ quan nhà nước có thẩm quyền cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất.
(10) Nhà ở của hộ gia đình, cá nhân tạo lập thông qua hình thức phát triển nhà ở riêng lẻ theo quy định của Luật Nhà ở 2023.
(11) Nhà, đất, tài sản đặc biệt, tài sản chuyên dùng, tài sản phục vụ công tác quản lý chuyên dùng phục vụ quốc phòng, an ninh.
(12) Nhà, đất thuộc tài sản công dùng làm trụ sở cơ quan của cơ quan nhà nước, đơn vị vũ trang nhân dân, đơn vị sự nghiệp công lập, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức chính trị xã hội - nghề nghiệp, tổ chức xã hội, tổ chức xã hội - nghề nghiệp.
(13) Nhà, đất được bồi thường, tái định cư (kể cả nhà, đất mua bằng tiền được bồi thường, hỗ trợ) khi Nhà nước thu hồi nhà, đất theo quy định của pháp luật.
Việc miễn lệ phí trước bạ quy định tại khoản này được áp dụng đối với đối tượng bị thu hồi nhà, đất.
(14) Tài sản đã được cơ quan có thẩm quyền của Nhà nước Việt Nam dân chủ cộng hòa, Chính phủ cách mạng lâm thời Cộng hòa miền Nam Việt Nam, Nhà nước Cộng hòa xã hội chủ nghĩa Việt Nam hoặc cơ quan có thẩm quyền thuộc chế độ cũ cấp giấy chứng nhận quyền sở hữu, sử dụng nay đổi giấy chứng nhận quyền sở hữu, sử dụng mới mà không thay đổi chủ sở hữu tài sản.
- Tài sản của doanh nghiệp nhà nước, đơn vị sự nghiệp công lập được cổ phần hóa thành công ty cổ phần hoặc các hình thức sắp xếp lại doanh nghiệp nhà nước, đơn vị sự nghiệp công lập theo quy định của pháp luật.
- Tài sản đã được cấp giấy chứng nhận quyền sở hữu, quyền sử dụng chung của hộ gia đình hoặc của các thành viên gia đình khi phân chia tài sản đó theo quy định của pháp luật cho các thành viên gia đình đăng ký lại; tài sản hợp nhất của vợ chồng sau khi kết hôn; tài sản phân chia cho vợ, chồng khi ly hôn theo bản án, quyết định có hiệu lực pháp luật của Tòa án.
- Tài sản của tổ chức, cá nhân đã được cấp giấy chứng nhận quyền sở hữu, sử dụng khi được cấp lại giấy chứng nhận quyền sở hữu, sử dụng tài sản do giấy chứng nhận bị mất, rách nát, ố, nhòe, hư hỏng. Tổ chức, cá nhân không phải kê khai, làm thủ tục miễn lệ phí trước bạ khi được cơ quan nhà nước có thẩm quyền cấp lại giấy chứng nhận quyền sở hữu, quyền sử dụng trong trường hợp này.
- Trường hợp khi cấp lại giấy chứng nhận quyền sử dụng đất có phát sinh chênh lệch diện tích đất tăng thêm nhưng ranh giới của thửa đất không thay đổi thì được miễn nộp lệ phí trước bạ đối với phần diện tích đất tăng thêm.
- Tổ chức, cá nhân được nhà nước giao đất và đã được cấp giấy chứng nhận quyền sử dụng đất, phải chuyển sang thuê đất trả tiền thuê đất một lần cho cả thời gian thuê theo quy định của Luật Đất đai từ ngày Nghị định này có hiệu lực thi hành.
- Trường hợp khi đăng ký lại quyền sử dụng đất do được Nhà nước cho phép chuyển mục đích sử dụng đất mà không thay đổi người có quyền sử dụng đất và không thuộc đối tượng phải nộp tiền sử dụng đất khi chuyển mục đích sử dụng đất theo quy định của pháp luật về thu tiền sử dụng đất.
(15) Nhà tình nghĩa, nhà đại đoàn kết, nhà được hỗ trợ mang tính chất nhân đạo, kể cả đất kèm theo nhà được đăng ký sở hữu, sử dụng tên người được tặng.
(16) Nhà xưởng của cơ sở sản xuất; nhà kho, nhà ăn, nhà để xe của cơ sở sản xuất, kinh doanh. Nhà xưởng theo quy định tại khoản này được xác định theo pháp luật về phân cấp công trình xây dựng.
(17) Nhà ở, đất ở của hộ nghèo; nhà ở, đất ở của hộ gia đình, cá nhân thuộc địa bàn có điều kiện kinh tế - xã hội khó khăn, đặc biệt khó khăn theo quy định của pháp luật về đầu tư.
(18) Nhà, đất của các cơ sở thực hiện xã hội hóa trong các lĩnh vực giáo dục - đào tạo, dạy nghề; y tế; văn hóa; thể dục thể thao; môi trường theo quy định của pháp luật đăng ký quyền sử dụng đất, quyền sở hữu nhà phục vụ cho các hoạt động này.
(19) Nhà, đất của cơ sở ngoài công lập đăng ký quyền sử dụng đất, quyền sở hữu nhà phục vụ cho các hoạt động trong lĩnh vực giáo dục - đào tạo; y tế; văn hóa; thể dục thể thao; khoa học và công nghệ; môi trường; xã hội; dân số, gia đình, bảo vệ chăm sóc trẻ em theo quy định của pháp luật; trừ trường hợp quy định tại khoản (17).
(20) Nhà, đất của doanh nghiệp khoa học và công nghệ đăng ký quyền sử dụng đất, quyền sở hữu nhà theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];