Chi tiết Mẫu Thông báo về việc không chấp thuận nộp dần tiền thuế nợ như thế nào?
Mẫu Thông báo về việc không chấp thuận nộp dần tiền thuế nợ hiện nay được áp dụng theo Mẫu số 03/NDAN quy định tại Phụ lục 1 ban hành kèm theo Thông tư 80/2021/TT-BTC. Theo đó, Mẫu Thông báo về việc không chấp thuận nộp dần tiền thuế nợ được áp dụng hiện nay có dạng như sau:
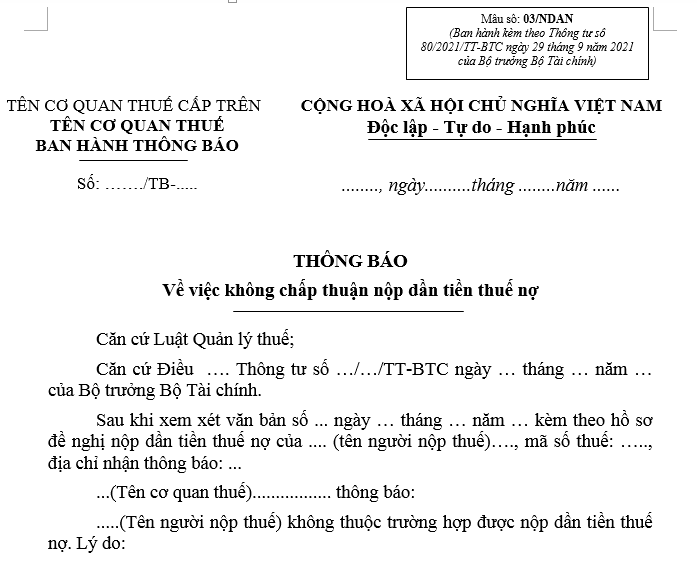
>> Tải về: Mẫu Thông báo về việc không chấp thuận nộp dần tiền thuế nợ
Chi tiết Mẫu Thông báo về việc không chấp thuận nộp dần tiền thuế nợ như thế nào? (Hình từ Internet)
Nợ thuế thu nhập cá nhân bao lâu thì bị phạt?
Căn cứ theo khoản 1 Điều 55 Luật Quản lý thuế 2019 quy định về thời hạn nộp thuế như sau:
Thời hạn nộp thuế
1. Trường hợp người nộp thuế tính thuế, thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Đối với thuế thu nhập doanh nghiệp thì tạm nộp theo quý, thời hạn nộp thuế chậm nhất là ngày 30 của tháng đầu quý sau.
Đối với dầu thô, thời hạn nộp thuế tài nguyên, thuế thu nhập doanh nghiệp theo lần xuất bán dầu thô là 35 ngày kể từ ngày xuất bán đối với dầu thô bán nội địa hoặc kể từ ngày thông quan hàng hóa theo quy định của pháp luật về hải quan đối với dầu thô xuất khẩu.
Đối với khí thiên nhiên, thời hạn nộp thuế tài nguyên, thuế thu nhập doanh nghiệp theo tháng.
...
Theo đó, trường hợp người nộp thuế tính thuế thì thời hạn nộp thuế thu nhập cá nhân chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.
Trường hợp khai bổ sung hồ sơ khai thuế thì thời hạn nộp thuế thu nhập cá nhân là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Bên cạnh đó, căn cứ theo khoản 2 Điều 44 Luật Quản lý thuế 2019 quy định thời hạn nộp hồ sơ khai thuế thu nhập cá nhân như sau:
Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.
3. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai và nộp theo từng lần phát sinh nghĩa vụ thuế chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế.
4. Thời hạn nộp hồ sơ khai thuế đối với trường hợp chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp chậm nhất là ngày thứ 45 kể từ ngày xảy ra sự kiện.
5. Chính phủ quy định thời hạn nộp hồ sơ khai thuế đối với thuế sử dụng đất nông nghiệp; thuế sử dụng đất phi nông nghiệp; tiền sử dụng đất; tiền thuê đất, thuê mặt nước; tiền cấp quyền khai thác khoáng sản; tiền cấp quyền khai thác tài nguyên nước; lệ phí trước bạ; lệ phí môn bài; khoản thu vào ngân sách nhà nước theo quy định của pháp luật về quản lý, sử dụng tài sản công; báo cáo lợi nhuận liên quốc gia.
...
Như vậy, chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm, nếu sau thời gian này người nộp thuế nợ thuế thu nhập cá nhân thì sẽ căn cứ theo điểm a khoản 2 Điều 59 Luật Quản lý thuế 2019 để tính mức tiền chậm nộp bằng 0,03%/ngày trên số tiền thuế chậm nộp.
Trường hợp khai bổ sung hồ sơ khai thuế thì thời hạn nộp thuế thu nhập cá nhân là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Đối tượng nộp thuế là cá nhân không cư trú cần phải có trách nhiệm như thế nào khi thực hiện nghĩa vụ thuế?
Căn cứ theo khoản 2 Điều 33 Luật Thuế thu nhập cá nhân 2007 quy định:
Trách nhiệm của tổ chức, cá nhân trả thu nhập và trách nhiệm của đối tượng nộp thuế là cá nhân không cư trú
1. Tổ chức, cá nhân trả thu nhập có trách nhiệm khấu trừ và nộp thuế vào ngân sách nhà nước theo từng lần phát sinh đối với các khoản thu nhập chịu thuế trả cho đối tượng nộp thuế.
2. Đối tượng nộp thuế là cá nhân không cư trú có trách nhiệm kê khai, nộp thuế theo từng lần phát sinh thu nhập đối với thu nhập chịu thuế theo quy định của pháp luật về quản lý thuế.
Theo đó, đối tượng nộp thuế là cá nhân không cứ trú khi thực hiện nghĩa vụ thuế cần phải có trách nhiệm kê khai, nộp thuế theo từng lần phát sinh thu nhập đối với thu nhập chịu thuế theo quy định của pháp luật về quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];