Cách ghi bảng tính và phân bổ khấu hao TSCĐ (mẫu 06 - TSCĐ) theo Thông tư 99 file Word cho kế toán chuẩn nhất ở đâu?
Tại Phụ lục 1 ban hành kèm theo Thông tư 99/2025/TT-BTC (có hiệu lực từ 1/1/2026) quy định về Danh mục và biểu mẫu chứng từ kế toán. Trong đó, có mẫu bảng tính và phân bổ khấu hao TSCĐ. Cụ thể:
Mẫu bảng tính và phân bổ khấu hao TSCĐ theo Thông tư 99/2025/TT-BTC là mẫu 06 - TSCĐ có dạng như sau:
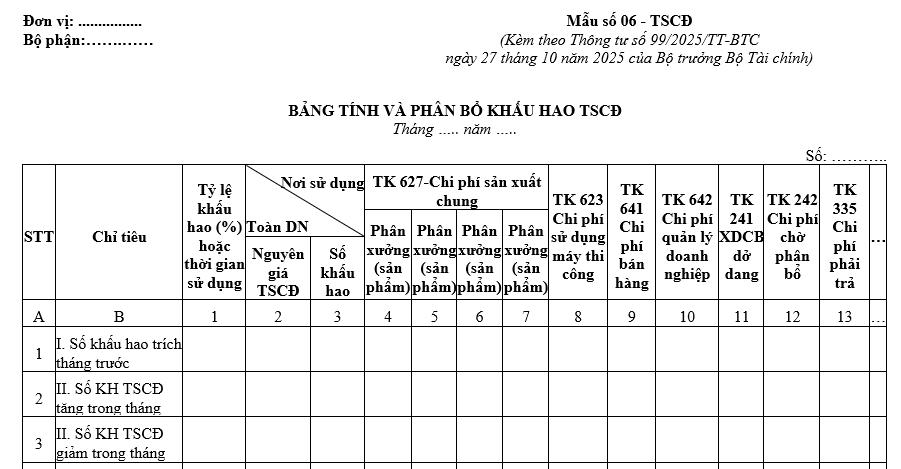
Tải mẫu bảng tính và phân bổ khấu hao TSCĐ (mẫu 06 - TSCĐ) theo Thông tư 99 file Word cho kế toán chuẩn nhất ở đây: tải về |
Ngoài ra, Thông tư 99/2025/TT-BTC cũng có quy định mục đích và phương pháp và trách nhiệm ghi bảng tính và phân bổ khấu hao TSCĐ như sau:
1. Mục đích: Dùng để phản ánh số khấu hao TSCĐ phải trích và phân bổ số khấu hao đó cho các đối tượng sử dụng TSCĐ hàng tháng.
2. Kết cấu và nội dung chủ yếu
Bảng tính và phân bổ khấu hao TSCĐ có các cột dọc phản ánh số khấu hao phải tính cho từng đối tượng sử dụng TSCĐ (như cho bộ phận sản xuất - TK 623, 627, cho bộ phận bán hàng - TK 641, cho bộ phận quản lý - TK 642...) và các hàng ngang phản ánh số khấu hao tính trong tháng trước, số khấu hao tăng, giảm và số khấu hao phải tính trong tháng này.
Cơ sở lập:
+ Dòng khấu hao đã tính tháng trước lấy từ bảng tính và phân bổ khấu hao TSCĐ tháng trước.
+ Các dòng số khấu hao TSCĐ tăng, giảm tháng này được phản ánh chi tiết cho từng TSCĐ có liên quan đến số tăng, giảm khấu hao TSCĐ theo chế độ quy định hiện hành về khấu hao TSCĐ.
Dòng số khấu hao phải tính tháng này được tính bằng (=) số khấu hao tính tháng trước cộng (+) số khấu hao tăng, trừ (-) số khấu hao giảm trong tháng.
Số khấu hao phải trích tháng này trên Bảng phân bổ khấu hao TSCĐ dược sử dụng để ghi vào các Bảng kê, Nhật ký - Chứng từ và sổ kế toán có liên quan (cột ghi Có TK 214), đồng thời được sử dụng để tính giá thành thực tế sản phẩm, dịch vụ hoàn thành.
Cách ghi bảng tính và phân bổ khấu hao TSCĐ (mẫu 06 - TSCĐ) theo Thông tư 99 file Word cho kế toán chuẩn nhất ở đâu? (Hình từ Internet)
Lập báo cáo tài chính của đơn vị kế toán thực hiện vào thời gian nào?
Theo khoản 2 Điều 29 Luật Kế toán 2015 quy định:
Báo cáo tài chính của đơn vị kế toán
...
2. Việc lập báo cáo tài chính của đơn vị kế toán được thực hiện như sau:
a) Đơn vị kế toán phải lập báo cáo tài chính vào cuối kỳ kế toán năm; trường hợp pháp luật có quy định lập báo cáo tài chính theo kỳ kế toán khác thì đơn vị kế toán phải lập theo kỳ kế toán đó;
b) Việc lập báo cáo tài chính phải căn cứ vào số liệu sau khi khóa sổ kế toán. Đơn vị kế toán cấp trên phải lập báo cáo tài chính tổng hợp hoặc báo cáo tài chính hợp nhất dựa trên báo cáo tài chính của các đơn vị kế toán trong cùng đơn vị kế toán cấp trên;
c) Báo cáo tài chính phải được lập đúng nội dung, phương pháp và trình bày nhất quán giữa các kỳ kế toán; trường hợp báo cáo tài chính trình bày khác nhau giữa các kỳ kế toán thì phải thuyết minh rõ lý do;
d) Báo cáo tài chính phải có chữ ký của người lập, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán. Người ký báo cáo tài chính phải chịu trách nhiệm về nội dung của báo cáo.
3. Báo cáo tài chính năm của đơn vị kế toán phải được nộp cho cơ quan nhà nước có thẩm quyền trong thời hạn 90 ngày, kể từ ngày kết thúc kỳ kế toán năm theo quy định của pháp luật.
4. Bộ Tài chính quy định chi tiết về báo cáo tài chính cho từng lĩnh vực hoạt động; trách nhiệm, đối tượng, kỳ lập, phương pháp lập, thời hạn nộp, nơi nhận báo cáo và công khai báo cáo tài chính.
Theo đó lập báo cáo tài chính của đơn vị kế toán được thực hiện như sau:
- Đơn vị kế toán lập báo cáo tài chính vào cuối kỳ kế toán năm;
Nếu pháp luật có quy định lập báo cáo tài chính theo kỳ kế toán khác thì đơn vị kế toán phải lập theo kỳ kế toán đó;
- Lập báo cáo tài chính phải căn cứ vào số liệu sau khi khóa sổ kế toán.
Đơn vị kế toán cấp trên phải lập báo cáo tài chính tổng hợp hoặc báo cáo tài chính hợp nhất dựa trên báo cáo tài chính của các đơn vị kế toán trong cùng đơn vị kế toán cấp trên;
- Báo cáo tài chính phải được lập đúng nội dung, phương pháp và trình bày nhất quán giữa các kỳ kế toán; trường hợp báo cáo tài chính trình bày khác nhau giữa các kỳ kế toán thì phải thuyết minh rõ lý do;
- Ngoài ra báo cáo tài chính phải có chữ ký của người lập, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán. Người ký báo cáo tài chính phải chịu trách nhiệm về nội dung của báo cáo.
Thẩm quyền cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán thuộc về ai?
Căn cứ tại Điều 10 Thông tư 296/2016/TT-BTC được sửa đổi bởi điểm đ khoản 1 Điều 2 Thông tư 23/2024/TT-BTC quy định:
Cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán
1. Trường hợp Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán bị rách, hỏng, mất thì kế toán viên hành nghề được đề nghị Bộ Tài chính cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán và phải nộp phí theo quy định.
2. Hồ sơ đề nghị cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán đối với các trường quy định tại khoản 1 Điều này bao gồm:
a) Đơn đề nghị cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán theo mẫu quy định tại Phụ lục số 02/ĐKHN ban hành kèm theo Thông tư này;
b) 02 ảnh màu 3x4cm được chụp trên nền trắng trong thời hạn không quá sáu (06) tháng tính đến ngày nộp hồ sơ đề nghị cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán;
c) Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán cũ đối với các trường hợp bị hỏng.
3. Bộ Tài chính xem xét, cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán cho kế toán viên hành nghề trong thời hạn 15 ngày kể từ ngày nhận được hồ sơ hợp lệ và nộp đủ phí theo quy định. Trường hợp từ chối cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán, Bộ Tài chính trả lời bằng văn bản và nêu rõ lý do.
4. Thời hạn của Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán được cấp lại đối với trường hợp quy định tại Khoản 1 Điều này là thời hạn còn lại của Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán đã bị mất, hỏng.
Theo đó, Bộ Tài chính có thẩm quyền cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán cho kế toán viên hành nghề trong thời hạn 15 ngày kể từ ngày nhận được hồ sơ hợp lệ và nộp đủ phí theo quy định.
Trường hợp từ chối cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán, Bộ Tài chính trả lời bằng văn bản và nêu rõ lý do.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];