Mẫu 09-TT Bảng kê chi tiền thanh toán hóa đơn mua hàng mới nhất 2026 có dạng ra sao?
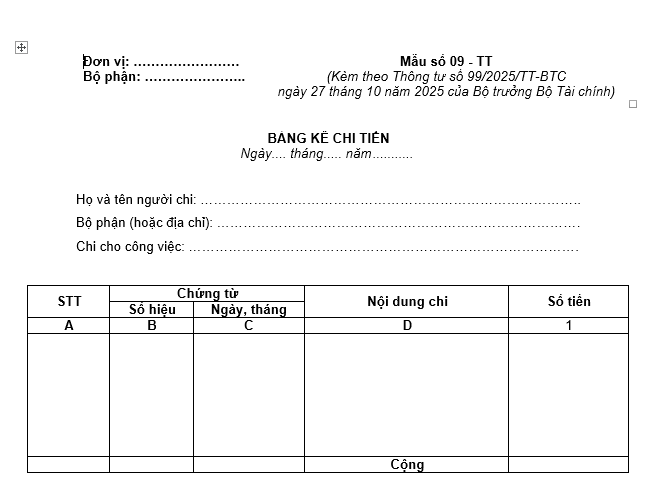
Mẫu Bảng kê chi tiền thanh toán hóa đơn mua hàng đang áp dụng là mẫu 09-TT dùng cho kế toán tại doanh nghiệp áp dụng từ 01/01/2026 ban hành kèm theo Phụ lục Thông tư 99/2025/TT-BTC.
Tham khảo Mẫu Bảng kê chi tiền thanh toán hóa đơn mua hàng mẫu 09-TT dùng cho kế toán tại doanh nghiệp dưới đây:
>> Tải Mẫu Bảng kê chi tiền thanh toán hóa đơn mua hàng: TẠI ĐÂY
>> Tải Mẫu bảng thanh toán tiền thuê ngoài (04 - LĐTL) theo Thông tư 99 dành cho kế toán doanh nghiệp chuẩn nhất ở đây: Tại đây
>> Mẫu 01 LĐTL Mẫu bảng thanh toán tiền lương mới nhất từ 01/01/2026 Tại đây
>> Mẫu 02 LĐTL Mẫu Bảng thanh toán tiền thưởng mới nhất từ 01/01/2026 Tại đây
>> Mẫu 03 LĐTL Mẫu Bảng thanh toán tiền làm thêm giờ từ 01/01/2026
>> Tải File excel danh mục địa bàn vùng 1, vùng 2, vùng 3, vùng 4 áp dụng mức lương tối thiểu vùng từ ngày 01/01/2026: TẠI ĐÂY
TẠI ĐÂY >> Tính chế độ thai sản BHXH tự nguyện + bắt buộc.
TẠI ĐÂY >> File excel tính trợ cấp thất nghiệp năm 2026.
TẠI ĐÂY >> File excel quản lý thời hạn hợp đồng lao động của nhân viên.
Mẫu 09-TT Bảng kê chi tiền thanh toán hóa đơn mua hàng mới nhất 2026 có dạng ra sao? (Hình từ Internet)
Hướng dẫn cách điền mẫu Bảng kê chi tiền thanh toán hóa đơn mua hàng, chi tiết nhất?
Cách điền mẫu Bảng kê chi tiền thanh toán hóa đơn mua hàng được ban hành kèm theo Thông tư 99/2025/TT-BTC.
Dưới đây là cách điền mẫu Bảng kê chi tiền thanh toán hóa đơn mua hàng:
Góc trên bên trái ghi rõ tên đơn vị. Phần đầu ghi rõ họ tên, bộ phận, địa chỉ của người chi tiền và ghi rõ nội dung chi cho công việc gì.
- Cột A,B,C,D ghi rõ số thứ tự, số hiệu, ngày, tháng chứng từ và diễn giải nội dung chi của từng chứng từ.
- Cột 1: Ghi số tiền.
Bảng kê chi tiền phải ghi rõ tổng số tiền bằng chữ và số chứng từ gốc đính kèm.
Bảng kê chi tiền được lập thành 2 bản:
- 1 bản lưu ở thủ quỹ.
- 1 bản lưu ở kế toán quỹ.
Đối tượng nào không được làm kế toán?
Căn cứ theo Điều 52 Luật Kế toán 2015 quy định như sau:
Những người không được làm kế toán
1. Người chưa thành niên; người bị Tòa án tuyên bố hạn chế hoặc mất năng lực hành vi dân sự; người đang phải chấp hành biện pháp đưa vào cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc.
2. Người đang bị cấm hành nghề kế toán theo bản án hoặc quyết định của Tòa án đã có hiệu lực pháp luật; người đang bị truy cứu trách nhiệm hình sự; người đang phải chấp hành hình phạt tù hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán mà chưa được xóa án tích.
3. Cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của người đại diện theo pháp luật, của người đứng đầu, của giám đốc, tổng giám đốc và của cấp phó của người đứng đầu, phó giám đốc, phó tổng giám đốc phụ trách công tác tài chính - kế toán, kế toán trưởng trong cùng một đơn vị kế toán, trừ doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
4. Người đang là người quản lý, điều hành, thủ kho, thủ quỹ, người mua, bán tài sản trong cùng một đơn vị kế toán, trừ trong doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
Theo đó, những người sau không được làm kế toán:
- Người chưa thành niên; người bị Tòa án tuyên bố hạn chế hoặc mất năng lực hành vi dân sự; người đang phải chấp hành biện pháp đưa vào cơ sở giáo dục bắt buộc, cơ sở cai nghiện bắt buộc.
- Người đang bị cấm hành nghề kế toán theo bản án hoặc quyết định của Tòa án đã có hiệu lực pháp luật; người đang bị truy cứu trách nhiệm hình sự; người đang phải chấp hành hình phạt tù hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán mà chưa được xóa án tích.
- Cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của người đại diện theo pháp luật, của người đứng đầu, của giám đốc, tổng giám đốc và của cấp phó của người đứng đầu, phó giám đốc, phó tổng giám đốc phụ trách công tác tài chính - kế toán, kế toán trưởng trong cùng một đơn vị kế toán, trừ doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
- Người đang là người quản lý, điều hành, thủ kho, thủ quỹ, người mua, bán tài sản trong cùng một đơn vị kế toán, trừ trong doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];