- Theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước bao gồm những gì?
- Việc theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước phải dựa theo nguyên tắc nào?
- Đoàn kiểm toán có trách nhiệm gì đối với theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước?
Theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước bao gồm những gì?
Căn cứ tại khoản 1 Điều 4 Quy định theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước ban hành kèm theo Quyết định 02/2022/QĐ-KTNN như sau:
1. Theo dõi việc thực hiện kết luận, kiến nghị kiểm toán bao gồm các hoạt động thu thập, tổng hợp thông tin, đánh giá, đôn đốc, xử lý và báo cáo kết quả việc thực hiện kết luận, kiến nghị kiểm toán.
2. Cuộc kiểm tra là các hoạt động để kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán tại đơn vị được kiểm toán theo quyết định kiểm tra của cấp có thẩm quyền; bao gồm các hoạt động từ giai đoạn chuẩn bị kiểm tra, thực hiện kiểm tra, lập, phát hành báo cáo kiểm tra và lưu trữ hồ sơ kiểm tra.
3. Đơn vị chủ trì cuộc kiểm tra là đơn vị chủ trì cuộc kiểm toán hoặc đơn vị được Tổng Kiểm toán nhà nước giao nhiệm vụ kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán.
4. Báo cáo kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán là văn bản do Trưởng Đoàn kiểm tra lập sau mỗi cuộc kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán.
5. Báo cáo tổng hợp kết quả việc thực hiện kết luận, kiến nghị kiểm toán là văn bản tổng hợp kết quả thực hiện kết luận, kiến nghị kiểm toán trong một thời kỳ, phạm vi nhất định.
Như vậy, theo quy định trên thì theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước bao gồm các hoạt động thu thập, tổng hợp thông tin, đánh giá, đôn đốc, xử lý và báo cáo kết quả việc thực hiện kết luận, kiến nghị kiểm toán.
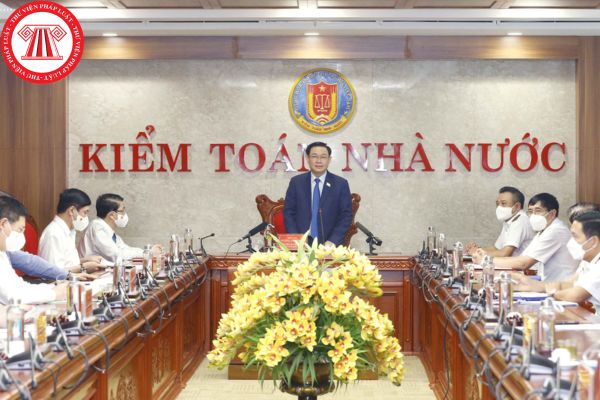
Việc theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước phải dựa theo nguyên tắc nào? (Hình từ Internet)
Việc theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước phải dựa theo nguyên tắc nào?
Việc theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước phải dựa theo nguyên tắc được quy định tại Điều 3 Quy định theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước ban hành kèm theo Quyết định 02/2022/QĐ-KTNN như sau:
Nguyên tắc thực hiện
1. Việc theo dõi, đôn đốc, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán phải được tiến hành thường xuyên, kịp thời, khách quan, công khai, minh bạch và tuân thủ các quy định của pháp luật; không làm cản trở đến hoạt động bình thường của đối tượng được theo dõi, đôn đốc, kiểm tra.
2. Việc kiểm tra thực hiện kết luận, kiến nghị kiểm toán của KTNN tại đơn vị được kiểm toán chỉ được thực hiện khi có quyết định kiểm tra của cấp có thẩm quyền.
3. Việc kiểm tra thực hiện kết luận, kiến nghị kiểm toán của KTNN tại đơn vị được kiểm toán thực hiện khi hết thời gian báo cáo kết quả thực hiện kết luận, kiến nghị kiểm toán của Báo cáo kiểm toán và sau khi được đôn đốc bằng văn bản mà đơn vị được kiểm toán không báo cáo kết quả thực hiện kết luận, kiến nghị kiểm toán của KTNN hoặc báo cáo nhưng không cung cấp, cung cấp không đầy đủ bằng chứng, hồ sơ tài liệu hợp pháp, hợp lệ của việc thực hiện kết luận, kiến nghị kiểm toán hoặc kết quả thực hiện kết luận, kiến nghị kiểm toán thấp.
4. Các khiếu nại, kiến nghị của đơn vị được kiểm toán phát sinh trong quá trình thực hiện kết luận, kiến nghị kiểm toán phải kịp thời được giải quyết theo Quy định khiếu nại, khởi kiện và trả lời kiến nghị trong hoạt động kiểm toán nhà nước của KTNN.
Như vậy, theo quy định trên thì việc theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước phải được tiến hành thường xuyên, kịp thời, khách quan, công khai, minh bạch và tuân thủ các quy định của pháp luật; không làm cản trở đến hoạt động bình thường của đối tượng được theo dõi.
Đoàn kiểm toán có trách nhiệm gì đối với theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước?
Đoàn kiểm toán có trách nhiệm gì đối với theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước, thì theo quy định tại Điều 6 Quy định theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước ban hành kèm theo Quyết định 02/2022/QĐ-KTNN như sau:
Trách nhiệm của Đoàn kiểm toán và thành viên Đoàn kiểm toán
1. Phối hợp với đơn vị chủ trì cuộc kiểm toán trong việc theo dõi, đôn đốc, kiểm tra thực hiện kết luận, kiến nghị kiểm toán theo quy định tại Điều 5 Quy định này.
2. Trường hợp chuyển đổi vị trí công tác, nghỉ hưởng chế độ bảo hiểm xã hội vẫn phải có trách nhiệm phối hợp với đơn vị chủ trì cuộc kiểm toán xem xét, giải quyết đối với các vướng mắc phát sinh trong quá trình thực hiện kết luận, kiến nghị kiểm toán của KTNN (khi có yêu cầu).
Theo đó, đối với theo dõi việc thực hiện kết luận, kiến nghị kiểm toán của Kiểm toán nhà nước thì Đoàn kiểm toán có các trách nhiệm sau:
- Phối hợp với đơn vị chủ trì cuộc kiểm toán trong việc theo dõi thực hiện kết luận, kiến nghị kiểm toán theo quy định tại Điều 5 Quy định này.
- Trường hợp chuyển đổi vị trí công tác, nghỉ hưởng chế độ bảo hiểm xã hội vẫn phải có trách nhiệm phối hợp với đơn vị chủ trì cuộc kiểm toán xem xét, giải quyết đối với các vướng mắc phát sinh trong quá trình thực hiện kết luận, kiến nghị kiểm toán của Kiểm (khi có yêu cầu).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];