Tổng hợp 4 mẫu bảng cân đối kế toán theo Thông tư 200? Download bảng cân đối kế toán theo Thông tư 200?
Mẫu bảng cân đối kế toán được quy định tại Phụ lục 2 ban hành kèm Thông tư 200/2014/TT-BTC, gồm 4 biểu mẫu sau đây:
Tên mẫu | Ký hiệu | File mẫu |
Bảng cân đối kế toán năm của doanh nghiệp hoạt động liên tục | Mẫu số B 01 – DN | |
Bảng cân đối kế toán của doanh nghiệp không đáp ứng giả định hoạt động liên tục | Mẫu số B 01/CDHĐ – DNKLT | |
Bảng cân đối kế toán giữa niên độ (dạng đầy đủ) | Mẫu số B 01a – DN | |
Bảng cân đối kế toán giữa niên độ (dạng tóm lược) | Mẫu số B 01b– DN |
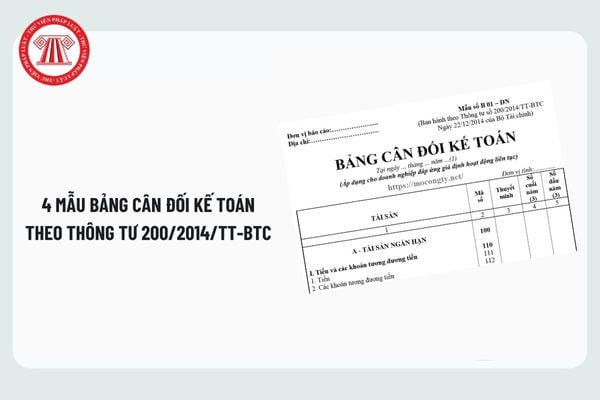
Tổng hợp 4 mẫu bảng cân đối kế toán theo Thông tư 200? Download bảng cân đối kế toán theo Thông tư 200? (Hình từ Internet)
Khi thay đổi kỳ kế toán, doanh nghiệp trình bày Bảng Cân đối kế toán thế nào?
Căn cứ Điều 103 Thông tư 200/2014/TT-BTC quy định về nguyên tắc lập và trình bày Báo cáo tài chính khi thay đổi kỳ kế toán như sau:
Nguyên tắc lập và trình bày Báo cáo tài chính khi thay đổi kỳ kế toán
Khi thay đổi kỳ kế toán, ví dụ đổi kỳ kế toán từ năm dương lịch sang kỳ kế toán khác năm dương lịch, doanh nghiệp phải tiến hành khoá sổ kế toán, lập Báo cáo tài chính theo nguyên tắc sau:
1. Việc thay đổi kỳ kế toán phải tuân thủ theo quy định của Luật kế toán. Khi thay đổi kỳ kế toán năm, kế toán phải lập riêng Báo cáo tài chính cho giai đoạn giữa 2 kỳ kế toán của năm tài chính cũ và năm tài chính mới, ví dụ:
Doanh nghiệp có kỳ kế toán năm 2014 theo năm dương lịch. Năm 2015, doanh nghiệp chuyển sang áp dụng kỳ kế toán năm bắt đầu từ 1/4 năm trước đến 31/3 năm sau. Trường hợp này, doanh nghiệp phải lập Báo cáo tài chính riêng cho giai đoạn từ 1/1/2015 đến 31/3/2015.
2. Đối với Bảng Cân đối kế toán: Toàn bộ số dư tài sản, nợ phải trả và vốn chủ sở hữu kế thừa của kỳ kế toán trước khi chuyển đổi được ghi nhận là số dư đầu kỳ của kỳ kế toán mới và được trình bày trong cột “Số đầu năm”.
...
Theo đó, khi thay đổi kỳ kế toán (ví dụ đổi kỳ kế toán từ năm dương lịch sang kỳ kế toán khác năm dương lịch) doanh nghiệp phải tiến hành khoá sổ kế toán, đối với Bảng Cân đối kế toán thì toàn bộ số dư tài sản, nợ phải trả và vốn chủ sở hữu kế thừa của kỳ kế toán trước khi chuyển đổi được ghi nhận là số dư đầu kỳ của kỳ kế toán mới và được trình bày trong cột “Số đầu năm”.
Nguyên tắc lập và trình bày Bảng cân đối kế toán của doanh nghiệp đáp ứng giả định hoạt động liên tục?
Nguyên tắc lập và trình bày Bảng cân đối kế toán của doanh nghiệp đáp ứng giả định hoạt động liên tục được quy định tại khoản 1 Điều 112 Thông tư 200/2014/TT-BTC, như sau:
(1) Theo quy định tại Chuẩn mực kế toán “Trình bày Báo cáo tài chính” khi lập và trình bày Bảng cân đối kế toán phải tuân thủ các nguyên tắc chung về lập và trình bày Báo cáo tài chính. Ngoài ra, trên Bảng cân đối kế toán, các khoản mục Tài sản và Nợ phải trả phải được trình bày riêng biệt thành ngắn hạn và dài hạn, tuỳ theo thời hạn của chu kỳ kinh doanh bình thường của doanh nghiệp, cụ thể như sau:
- Đối với doanh nghiệp có chu kỳ kinh doanh bình thường trong vòng 12 tháng, thì Tài sản và Nợ phải trả được phân thành ngắn hạn và dài hạn theo nguyên tắc sau:
+ Tài sản và Nợ phải trả được thu hồi hay thanh toán trong vòng không quá 12 tháng tới kể từ thời điểm báo cáo được xếp vào loại ngắn hạn;
+ Tài sản và Nợ phải trả được thu hồi hay thanh toán từ 12 tháng trở lên kể từ thời điểm báo cáo được xếp vào loại dài hạn.
- Đối với doanh nghiệp có chu kỳ kinh doanh bình thường dài hơn 12 tháng, thì Tài sản và Nợ phải trả được phân thành ngắn hạn và dài hạn theo điều kiện sau:
+ Tài sản và Nợ phải trả được thu hồi hay thanh toán trong vòng một chu kỳ kinh doanh bình thường được xếp vào loại ngắn hạn;
+ Tài sản và Nợ phải trả được thu hồi hay thanh toán trong thời gian dài hơn một chu kỳ kinh doanh bình thường được xếp vào loại dài hạn.
Trường hợp này, doanh nghiệp phải thuyết minh rõ đặc điểm xác định chu kỳ kinh doanh thông thường, thời gian bình quân của chu kỳ kinh doanh thông thường, các bằng chứng về chu kỳ sản xuất, kinh doanh của doanh nghiệp cũng như của ngành, lĩnh vực doanh nghiệp hoạt động.
- Đối với các doanh nghiệp do tính chất hoạt động không thể dựa vào chu kỳ kinh doanh để phân biệt giữa ngắn hạn và dài hạn, thì các Tài sản và Nợ phải trả được trình bày theo tính thanh khoản giảm dần.
(2) Khi lập Bảng cân đối kế toán tổng hợp giữa các đơn vị cấp trên và đơn vị cấp dưới trực thuộc không có tư cách pháp nhân, đơn vị cấp trên phải thực hiện loại trừ tất cả số dư của các khoản mục phát sinh từ các giao dịch nội bộ, như các khoản phải thu, phải trả, cho vay nội bộ.... giữa đơn vị cấp trên và đơn vị cấp dưới, giữa các đơn vị cấp dưới với nhau.
Kỹ thuật loại trừ các khoản mục nội bộ khi tổng hợp Báo cáo giữa đơn vị cấp trên và cấp dưới hạch toán phụ thuộc được thực hiện tương tự như kỹ thuật hợp nhất Báo cáo tài chính.
(3) Các chỉ tiêu không có số liệu được miễn trình bày trên Bảng cân đối kế toán. Doanh nghiệp chủ động đánh lại số thứ tự của các chỉ tiêu theo nguyên tắc liên tục trong mỗi phần.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];