Dưới đây là thông tin về cách phân bổ thuế bảo vệ môi trường phải nộp đối với xăng dầu từ 01/7/2026 theo Thông tư 89/2026/TT-BTC.
Giá tính thuế GTGT đối với hàng hóa chịu thuế bảo vệ môi trường được quy định tại Điều 5 Nghị định 181/2025/NĐ-CP.
Hàng hóa chịu thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường thì giá tính thuế GTGT được xác định theo quy định tại Điều 5 Nghị định 181/2025/NĐ-CP.
Xem chi tiết hướng dẫn cách hạch toán Thuế bảo vệ môi trường Tài khoản 3338 được quy định tại Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC sau đây:
Theo khoản 2 Điều 24 Thông tư 89/2026/TT-BTC có quy định về khai thuế bảo vệ môi trường áp dụng từ 01/7/2026.
Biểu mẫu hồ sơ khai thuế bảo vệ môi trường từ 1/7/2026 được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế. Trong đó quy định Mẫu 01/TBVMT Tờ khai thuế bảo vệ môi trường 2026 áp dụng từ 1/7/2026.
Cục Thuế đã ban hành Công điện 15/CĐ-CT năm 2026 về triển khai Nghị quyết 34/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Giá tính thuế GTGT hàng nhập khẩu là trị giá tính thuế nhập khẩu cộng với thuế nhập khẩu, cộng với các khoản thuế là thuế nhập khẩu bổ sung (nếu có), cộng với thuế tiêu thụ đặc biệt (nếu có) và cộng với thuế bảo vệ môi trường (nếu có).
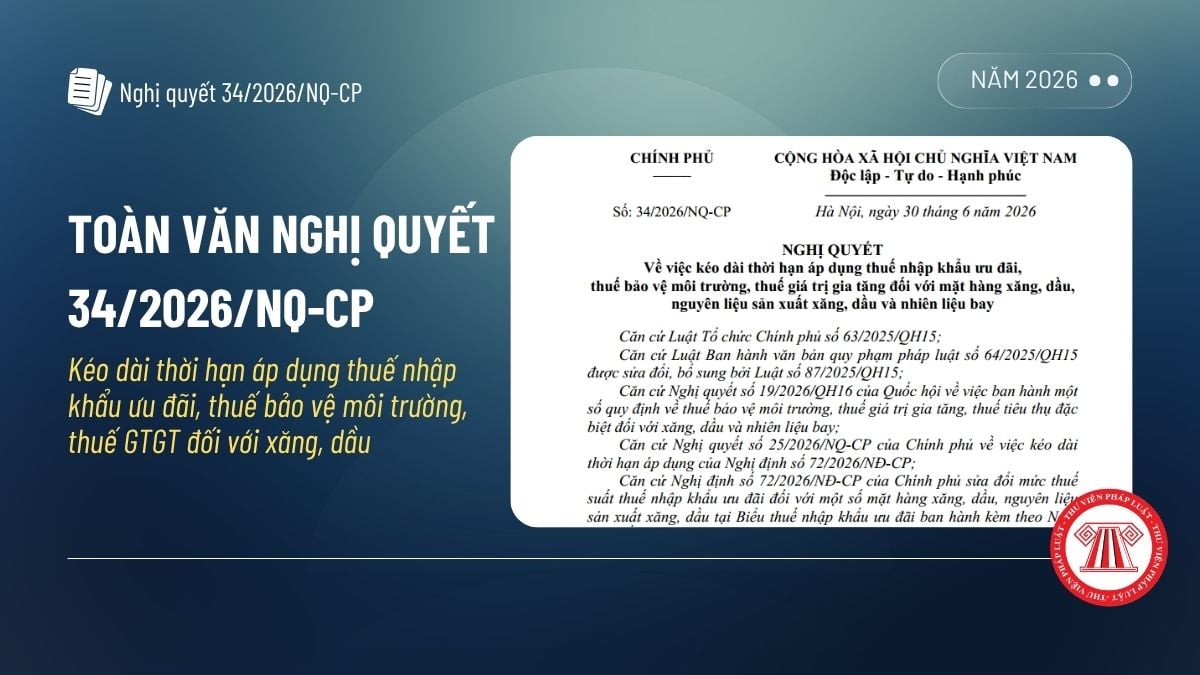
Ngày 30/6/2026, Chính phủ ban hành Nghị quyết 34/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Chính phủ ban hành Nghị quyết 34/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Ngày 24//6/2026, Bộ Tài chính bắt đầu lấy ý kiến đóng góp cho dự thảo Nghị quyết về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Giá tính thuế tiêu thụ đặc biệt đối với hàng hóa, dịch vụ là giá bán ra, giá cung ứng dịch vụ chưa có thuế tiêu thụ đặc biệt, chưa có thuế bảo vệ môi trường và chưa có thuế giá trị gia tăng. Vậy đối với hàng hóa sản xuất dưới hình thức hợp tác kinh doanh thì cụ thể như thế nào?
Vừa qua, Cục Thuế thông báo nâng cấp ứng dụng Hỗ trợ kê khai (HTKK) phiên bản 5.6.7. Phần mềm HTKK phiên bản mới nhất này đã bổ sung danh mục Thuế bảo vệ môi trường nhằm đáp ứng Công điện 09/CĐ-CT năm 2026.
Cục Quản lý và Phát triển thị trường trong nước đã có Công văn 1088/TTTN-XD ngày 15/4/206 về nội dung thông báo thuế bảo vệ môi trường, GTGT, thuế TTĐB đối với xăng dầu áp dụng từ ngày 16/4 đến hết ngày 30/6/2026.
(Chinhphu.vn) - Quốc hội thông qua Nghị quyết về thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay. Nghị quyết này có hiệu lực thi hành từ 16/4 đến hết ngày 30/6/2026.
Thông tin báo chí về giảm hết thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng dầu và nhiên liệu bay?
Chính thức áp thuế 0% với xăng dầu từ 26/3/2026 đối với thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt cụ thể ra sao?
(Chinhphu.vn) - Từ 24 giờ ngày 26/3/2026 đến hết ngày 15/4/2026, mức thuế bảo vệ môi trường đối với xăng (trừ etanol), dầu diezel và nhiên liệu bay là 0 đồng/lít. Xăng, dầu diezel và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào. Mức thuế suất thuế tiêu thụ đặc
Quy định thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường đối với hộ, cá nhân kinh doanh theo Nghị định 68/2026 ra sao?