Bài viết sau hướng dẫn phân bổ nghĩa vụ thuế đối với người nộp thuế có hoạt động kinh doanh, đơn vị phụ thuộc, địa điểm kinh doanh tại tỉnh khác nơi có trụ sở chính.
Bài viết sau cung cấp file word Mẫu 04/NTNN Tờ khai quyết toán thuế nhà thầu nước ngoài đối với nhà thầu nước ngoài trực tiếp nộp thuế TNDN theo tỷ lệ % trên doanh thu tính thuế.
Công văn 2591/TQU-NVDTPC tuyên truyền phổ biến những điều người nộp thuế cần biết của Thuế Tuyên Quang như sau:
Thời hạn nộp thuế thu nhập cá nhân tháng 8 2026 là vào ngày 21/9/2026. Tuy nhiên, Nghị định 245/2026/NĐ-CP đã gia hạn nộp thuế thu nhập cá nhân tháng 8 2026 của hộ kinh doanh, cá nhân kinh doanh.
Nghị định 245/2026/NĐ-CP đã gia hạn nộp thuế thu nhập cá nhân tháng 8 2026 đối với hộ kinh doanh, cá nhân kinh doanh chậm nhất là 21/12/2026. Sau đây là thủ tục gia hạn nộp thuế thu nhập cá nhân cần thực hiện.
Tại tài liệu ban hành kèm theo Công văn 6436/CT-PC, Cục Thuế lưu ý về nội dung người nộp thuế cần làm sau khi được cấp mã số thuế như sau:
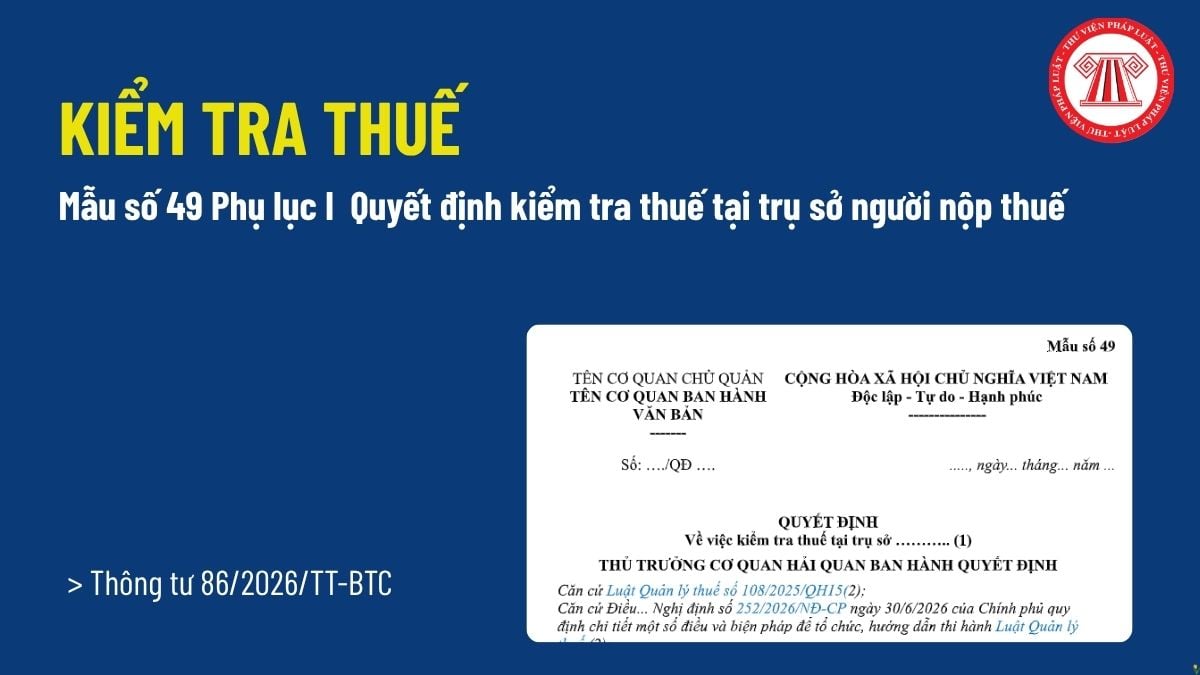
Dưới đây là Mẫu số 49 Phụ lục I Quyết định kiểm tra thuế tại trụ sở người nộp thuế đối với hàng hóa xuất nhập khẩu theo Thông tư 86/2026/TT-BTC.
Quyết định kiểm tra thuế tại trụ sở người nộp thuế được bãi bỏ trong các trường hợp nào theo Thông tư 89?
Hướng dẫn tạm nộp thuế TNCN cho HKD, CNKD năm 2026 theo Công văn 711/TCS8-NVDTPC cụ thể như sau:
Danh sách người nộp thuế nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước tính đến thời điểm 31/7/2026 thuộc quản lý của Thuế Cơ sở 5 TPHCM cụ thể như sau:
Biện pháp khấu trừ một phần tiền lương hoặc thu nhập được áp dụng đối với người nộp thuế là cá nhân khi đáp ứng đủ các điều kiện tại khoản 1 Điều 67 Nghị định 252/2026/NĐ-CP.
Dưới đây là thông tin về các trường hợp tạm dừng kiểm tra thuế tại trụ sở người nộp thuế theo Thông tư 86/2026/TT-BTC.
Dưới đây là mẫu 04/KTCN Thông báo về việc không chấp nhận không tính tiền chậm nộp từ 01/7/2026 theo Thông tư 89/2026/TT-BTC.
Trình tự, thủ tục, hồ sơ miễn tiền chậm nộp thuế từ 01/7/2026 được hướng dẫn theo quy định tại Điều 41 Thông tư 89/2026/TT-BTC. Xem chi tiết hướng dẫn tại bài viết sau.
Các hình thức ưu tiên đối với người nộp thuế được quy định tại khoản 1 Điều 48 Nghị định 252/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026.
Dưới đây là thông tin về các trường hợp người nộp thuế tự xác định số tiền được miễn thuế, giảm thuế theo Thông tư 89/2026/TT-BTC.
Dưới đây là thông tin về cách xác định ngày nộp thuế đối với hàng hóa xuất nhập khẩu theo Thông tư 86/2026/TT-BTC.
Dưới đây là mẫu 05/KTCN Thông báo về việc chấp thuận không tính tiền chậm nộp thuế từ 01/7/2026 theo Thông tư 89/2026/TT-BTC.
Đường link xem Cục Thuế livestream hỗ trợ NNT quy định mới về kê khai nội thuế với nhà cung cấp nước ngoài, nền tảng thương mại điện tử dưới đây.
Hướng dẫn hộ kinh doanh thực hiện tạm nộp thuế TNCN, cụ thể như sau: