Tìm kiếm bài viết giao dịch liên kết

Danh sách bài viết

Pháp luật
Những điểm doanh nghiệp cần lưu ý khi thực hiện chính sách thuế mới

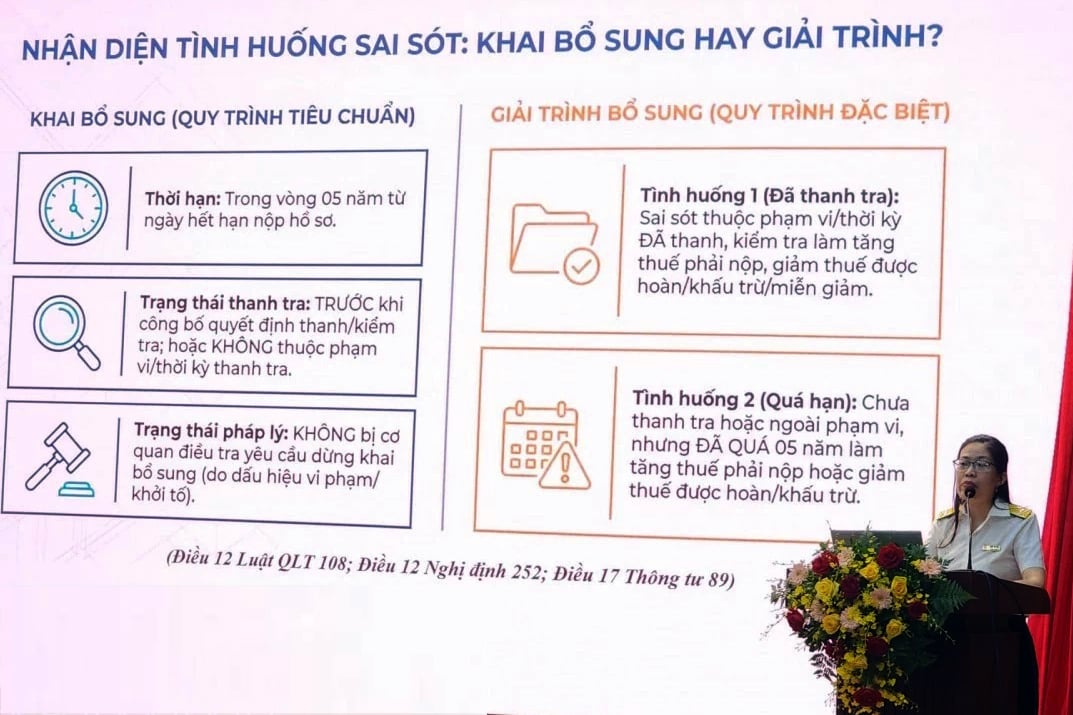
Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ ngày 1/7/2026 với nhiều quy định mới về khai thuế, hoàn thuế, giao dịch liên kết, thuế tối thiểu toàn cầu và quản lý người nộp thuế theo mức độ rủi ro. Chia sẻ tại Hội nghị gặp gỡ, trao đổi với các doanh nghiệp lớn trên địa bàn TP. Hồ Chí Minh ngày 28/8, bà Trịnh Thị Nga - Kiểm tra viên Phòng

Pháp luật
Công ty kinh doanh chuyển khẩu bán hàng hóa cho doanh nghiệp trong cùng tập đoàn bị lỗ thì có xem là chuyển giá không?

Công ty có mô hình hoạt động kinh doanh chuyển khẩu mua hàng ở Đài Loan và bán cho công ty trong cùng tập đoàn tại Singapo, tập đoàn này là tập đoàn đa quốc gia. Khi giá bán ra thấp hơn so với giá bán thị trường trong nước và công ty phát sinh lỗ thì có xem đây là hành vi chuyển giá, có phải giao dịch liên kết hay không?

Pháp luật
Thay đổi mới thủ tục nộp Báo cáo lợi nhuận liên quốc gia từ 1/7/2026 theo Nghị định 255/2026/NĐ-CP chi tiết ra sao?

Ngày 30/6/2026, Chính phủ ban hành Nghị định 255/2026/NĐ-CP quy định về quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết, chính thức thay đổi mới thủ tục nộp thông báo Báo cáo lợi nhuận liên quốc gia từ 1/7/2026.

Pháp luật
Giới hạn sử dụng Báo cáo lợi nhuận liên quốc gia (CbCR) theo Nghị định 255 thay thế Nghị định 132 ra sao?

Giới hạn sử dụng Báo cáo lợi nhuận liên quốc gia (CbCR) theo Nghị định 255 thay thế Nghị định 132, đã có thay đổi từ 1/7/2026: Bổ sung không sử dụng để điều chỉnh hoặc ấn định giá giao dịch liên kết thay vi "không sử dụng để ấn định thuế" như quy định cũ.

Pháp luật
Cách xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết theo Nghị định 255/2026/NĐ-CP ra sao?

Chi phí của giao dịch liên kết không phù hợp bản chất giao dịch độc lập hoặc không góp phần tạo ra doanh thu, thu nhập cho hoạt động sản xuất, kinh doanh của người nộp thuế không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp trong kỳ.