Công văn 6487/CT-QLNT xác định và xử lý chi phí lãi vay trong giao dịch liên kết của Cục thuế ra sao?
Ngày 28/8/2026, Cục thuế đã có Công văn 6487/CT-QLNT về việc trả lời vướng mắt của doanh nghiệp
>> TẢI VỀ Công văn 6487/CT-QLN năm 2026
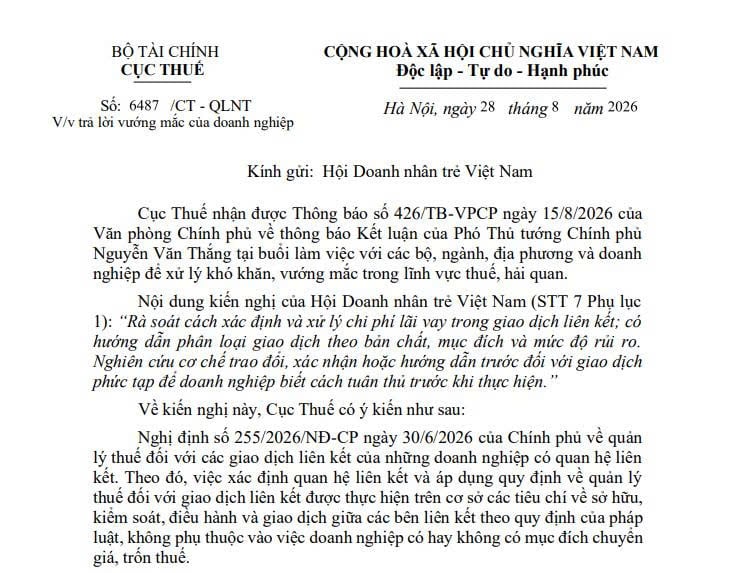
Theo đó, Cục Thuế nhận được Thông báo 426/TB-VPCP ngày 15/8/2026 của Văn phòng Chính phủ về thông báo Kết luận của Phó Thủ tướng Chính phủ Nguyễn Văn Thắng tại buổi làm việc với các bộ, ngành, địa phương và doanh nghiệp để xử lý khó khăn, vướng mắc trong lĩnh vực thuế, hải quan.
Nội dung kiến nghị của Hội Doanh nhân trẻ Việt Nam (STT 7 Phụ lục 1): “Rà soát cách xác định và xử lý chi phí lãi vay trong giao dịch liên kết; có hướng dẫn phân loại giao dịch theo bản chất, mục đích và mức độ rủi ro. Nghiên cứu cơ chế trao đổi, xác nhận hoặc hướng dẫn trước đối với giao dịch phức tạp để doanh nghiệp biết cách tuân thủ trước khi thực hiện.”
Về kiến nghị này, Cục Thuế có ý kiến như sau:
Nghị định 255/2026/NĐ-CP ngày 30/6/2026 của Chính phủ về quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết. Theo đó, việc xác định quan hệ liên kết và áp dụng quy định về quản lý thuế đối với giao dịch liên kết được thực hiện trên cơ sở các tiêu chí về sở hữu, kiểm soát, điều hành và giao dịch giữa các bên liên kết theo quy định của pháp luật, không phụ thuộc vào việc doanh nghiệp có hay không có mục đích chuyển giá, trốn thuế.
Khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP quy định tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ được trừ khi xác định thu nhập chịu thuế TNDN không vượt quá 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh trong kỳ cộng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ cộng chi phí khấu hao phát sinh trong kỳ của người nộp thuế, đồng thời quy định cụ thể một số trường hợp không áp dụng. Trường hợp, doanh nghiệp có quan hệ liên kết và phát sinh giao dịch liên kết thì chi phí lãi vay được trừ khi xác định chi phí để tính thuế TNDN thực hiện theo quy định tại Điều 16 Nghị định 255/2026/NĐ-CP.
Đối với kiến nghị của doanh nghiệp nghiên cứu cơ chế trao đổi, xác nhận hoặc hướng dẫn trước đối với giao dịch phức tạp để doanh nghiệp biết cách tuân thủ trước khi thực hiện đơn vị soạn thảo tiếp thu, tiếp tục theo dõi trong quá trình thực hiện Nghị định 255/2026/NĐ-CP để hoàn thiện, nhất là đối với các giao dịch có tính chất phức tạp, mới phát sinh hoặc có đặc điểm kinh tế đặc thù nhằm tăng tính minh bạch, tạo thuận lợi cho người nộp thuế trong việc xác định và thực hiện đúng nghĩa vụ thuế theo quy định.
Cục Thuế trả lời để Hội Doanh nhân trẻ Việt Nam được biết./.
Xem chi tiết tại Công văn 6487/CT-QLN năm 2026 TẢI VỀ
Công văn 6487/CT-QLNT xác định và xử lý chi phí lãi vay trong giao dịch liên kết của Cục thuế ra sao?
Cơ sở dữ liệu sử dụng trong kê khai, xác định giá giao dịch liên kết của người nộp thuế gồm những gì?
Căn cứ khoản 1 Điều 17 Nghị định 255/2026/NĐ-CP quy định cơ sở dữ liệu sử dụng trong kê khai, xác định giá giao dịch liên kết của người nộp thuế gồm:
Cơ sở dữ liệu sử dụng trong kê khai, xác định, quản lý giá giao dịch liên kết
1. Cơ sở dữ liệu sử dụng trong kê khai, xác định giá giao dịch liên kết của người nộp thuế, bao gồm:
a) Cơ sở dữ liệu thương mại quy định tại khoản 15 Điều 4 Luật Quản lý thuế số 108/2025/QH15 và các văn bản quy phạm pháp luật về quản lý thuế;
b) Thông tin, dữ liệu của các doanh nghiệp được công bố công khai trên thị trường chứng khoán;
c) Thông tin, dữ liệu công bố trên các sàn giao dịch hàng hóa, dịch vụ trong nước và quốc tế;
d) Thông tin Cơ sở dữ liệu quốc gia; thông tin do các cơ quan bộ, ngành trong nước hoặc các nguồn chính thức khác được công bố công khai.
Theo đó, Cơ sở dữ liệu sử dụng trong kê khai, xác định giá giao dịch liên kết của người nộp thuế gồm:
- Cơ sở dữ liệu thương mại quy định tại khoản 15 Điều 4 Luật Quản lý thuế 2025 và các văn bản quy phạm pháp luật về quản lý thuế;
- Thông tin, dữ liệu của các doanh nghiệp được công bố công khai trên thị trường chứng khoán;
- Thông tin, dữ liệu công bố trên các sàn giao dịch hàng hóa, dịch vụ trong nước và quốc tế;
- Thông tin Cơ sở dữ liệu quốc gia; thông tin do các cơ quan bộ, ngành trong nước hoặc các nguồn chính thức khác được công bố công khai.
Phương pháp xác định so sánh giá giao dịch liên kết với giá giao dịch độc lập như thế nào?
Căn cứ theo khoản 3 Điều 13 Nghị định 255/2026/NĐ-CP quy định về phương pháp xác định so sánh giá giao dịch liên kết với giá giao dịch độc lập như sau:
- Giá sản phẩm trong giao dịch liên kết được điều chỉnh theo giá sản phẩm trong giao dịch độc lập hoặc giá trị thuộc khoảng giá trị giao dịch độc lập chuẩn của các đối tượng so sánh độc lập theo quy định tại Nghị định 255/2026/NĐ-CP;
- Trường hợp giá sản phẩm được công bố trên các sàn giao dịch hàng hóa, dịch vụ trong nước và quốc tế, giá sản phẩm trong giao dịch liên kết được xác định theo giá sản phẩm được công bố có thời điểm và các điều kiện giao dịch tương đồng;
- Người nộp thuế mua máy móc, thiết bị từ bên liên kết ở nước ngoài phải có tài liệu, chứng từ chứng minh giá mua máy móc, thiết bị tuân theo nguyên tắc giao dịch độc lập tại thời điểm mua: Đối với máy móc, thiết bị mới, giá so sánh là giá hóa đơn bên liên kết mua máy móc, thiết bị đó từ bên độc lập; đối với máy móc, thiết bị đã qua sử dụng, phải có hóa đơn, chứng từ gốc tại thời điểm mua, khi đó giá trị tài sản được xác định lại theo quy định hiện hành của pháp luật về hướng dẫn quản lý, sử dụng và trích khấu hao tài sản cố định.
Trên đây là thông tin *Công văn 6487/CT-QLNT xác định và xử lý chi phí lãi vay trong giao dịch liên kết của Cục thuế ra sao?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];