Bài viết cung cấp quy định về khái niệm, tiêu chuẩn đối với người đại diện phần vốn của doanh nghiệp theo quy định tại Luật Quản lý và đầu tư vốn nhà nước tại doanh nghiệp 2025.
Bài viết cung cấp quy định về quyền, trách nhiệm cùng quy định về việc cử người đại diện phần vốn của doanh nghiệp theo Luật Quản lý và đầu tư vốn nhà nước tại doanh nghiệp 2025.
Bài viết cung cấp quy định về khái niệm, quyền, trách nhiệm, tiền lương, thù lao, tiền thưởng và quyền lợi khác của người đại diện phần vốn nhà nước, theo Luật Quản lý và đầu tư vốn nhà nước tại doanh nghiệp 2025.
Bài viết hướng dẫn tổ chức thực hiện giám sát trực tiếp và gián tiếp hoạt động quản lý và đầu tư vốn nhà nước tại doanh nghiệp; đồng thời nêu các hành vi bị nghiêm cấm khi giám sát theo Nghị định 365/2025/NĐ-CP.
Nội dung Quy chế giám sát, kiểm tra hoạt động quản lý và đầu tư vốn Nhà nước được Bộ Tài chính ban hành tại Quyết định 2306/QĐ-BTC năm 2026 chi tiết như sau:
Theo Nghị định 316/2026/NĐ-CP sửa đổi, bổ sung Nghị định 135/2025/NĐ-CP quy định về chế độ tài chính đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và giám sát tài chính, đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ và tổ chức tín dụng có vốn nhà nước.
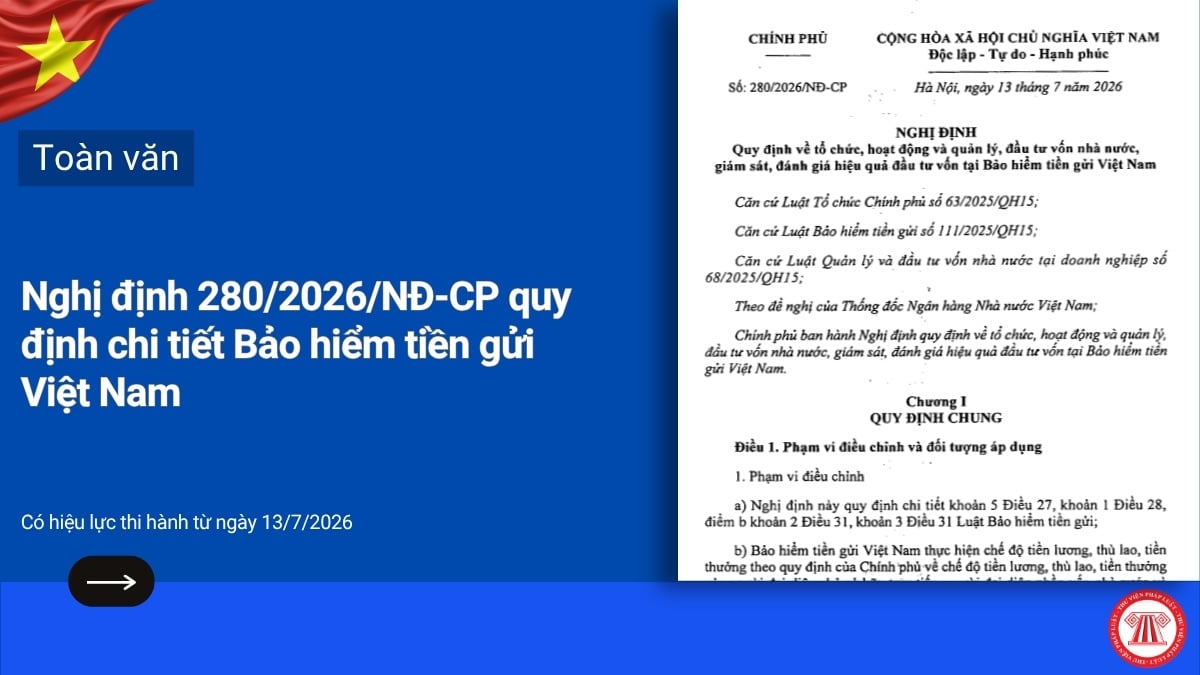
Ngày 13/7/2026, Chính phủ đã ban hành Nghị định 280/2026/NĐ-CP Quy định về tổ chức, hoạt động và quản lý, đầu tư vốn nhà nước, giám sát, đánh giá hiệu quả đầu tư vốn tại Bảo hiểm tiền gửi Việt Nam có hiệu lực thi hành từ ngày 13/7/2026. Xem toàn bộ giấy tờ nào cần có khi nhận tiền bảo hiểm tiền gửi từ 13/7/2026 dưới đây.
Xem chi tiết các khoản thu nhập từ đầu tư vốn chịu thuế TNCN từ 01/7/2026 được quy định tại Điều 9 Nghị định 253/2026/NĐ-CP tại bài viết dưới đây.
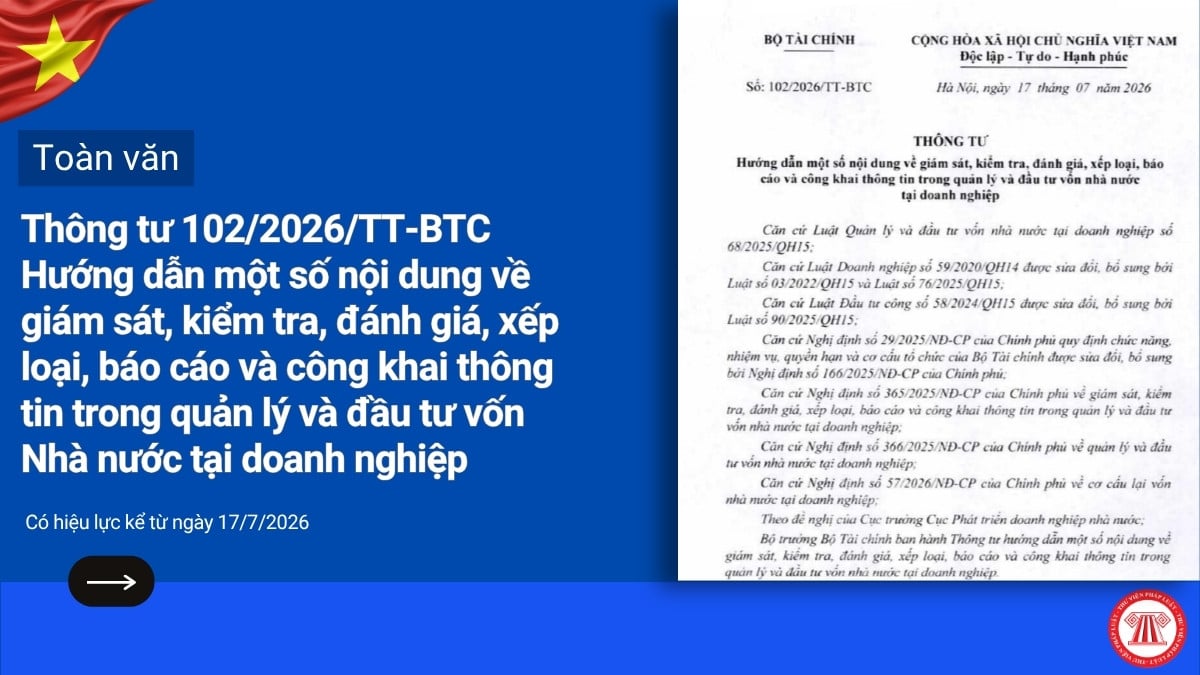
Bộ Tài chính đã có Thông tư 102/2026/TT-BTC Hướng dẫn một số nội dung về giám sát, kiểm tra, đánh giá, xếp loại, báo cáo và công khai thông tin trong quản lý và đầu tư vốn nhà nước tại doanh nghiệp có hiệu lực thi hành từ ngày 17/7/2026.
Khai thuế TNCN đối với thu nhập từ đầu tư vốn được quy định tại khoản 4 Điều 22 Thông tư 89/2026/TT-BTC
Ngày 17/7/2026, Bộ Tài chính đã có Thông tư 102/2026/TT-BTC Hướng dẫn một số nội dung về giám sát, kiểm tra, đánh giá, xếp loại, báo cáo và công khai thông tin trong quản lý và đầu tư vốn nhà nước tại doanh nghiệp có hiệu lực thi hành từ ngày 17/7/2026, sau đây là file toàn văn Thông tư 102/2026/TT-BTC.
Trọn bộ FILE WORD hồ sơ khai thuế TNCN đối với thu nhập từ đầu tư vốn được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Ngày 13/7/2026, Chính phủ đã ban hành Nghị định 280/2026/NĐ-CP Quy định về tổ chức, hoạt động và quản lý, đầu tư vốn nhà nước, giám sát, đánh giá hiệu quả đầu tư vốn tại Bảo hiểm tiền gửi Việt Nam có hiệu lực thi hành từ ngày 13/7/2026. Xem chi tiết Toàn văn Nghị định 280/2026/NĐ-CP bên dưới.
Quy định từ 1/7/2026 về cách tính Thuế TNCN đối với thu nhập từ đầu tư vốn, chuyển nhượng vốn tại Điều 52 và Điều 53 Nghị định 253/2026/NĐ-CP.
Ngày 30/6/2026, Chính phủ ban hành Nghị định 253/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân, trong đó có nêu chi tiết thuế suất thuế TNCN đối với thu nhập từ đầu tư vốn, chuyển nhượng vốn năm 2026 của cá nhân cư trú.
Từ ngày 1/7/2026, toàn bộ khoản thu nhập chịu Thuế TNCN gồm: Thu nhập từ kinh doanh; Thu nhập từ tiền lương, tiền công; Thu nhập từ đầu tư vốn; Thu nhập từ chuyển nhượng vốn; Thu nhập từ chuyển nhượng bất động sản; Thu nhập từ trúng thưởng; Thu nhập từ tiền bản quyền; Thu nhập từ nhượng quyền thương mại; Thu nhập từ nhận thừa kế, quà tặng; Thu
Quy định về hình thức, nguyên tắc và trình tự thủ tục xử lý kỷ luật đối với người quản lý doanh nghiệp nhà nước, người quản lý phần vốn nhà nước theo Nghị định 181/2026/NĐ-CP và Luật Quản lý và đầu tư vốn nhà nước tại doanh nghiệp 2025.
Bài viết trình bày về hệ thống thông tin về quản lý và đầu tư vốn nhà nước tại doanh nghiệp theo Điều 40 Nghị định 365/2025/NĐ-CP từ năm 2026.
Tổ chức bảo hiểm tiền gửi được đầu tư vốn theo quy định, nhưng không được sử dụng vốn vay đặc biệt, vốn hỗ trợ hoàn trả hoặc vay có bảo lãnh theo quy định để đầu tư.
Bảo hiểm tiền gửi Việt Nam có trách nhiệm ban hành các quy chế để thực hiện việc kiểm soát và quản lý rủi ro. Trong đó, quy chế đầu tư phải đảm bảo tối thiểu các các nội dung theo quy định.