Nếu bạn đang chờ điểm chuẩn PTIT 2026 tất cả các ngành, hãy theo dõi chiều 10/8/2026 trên cổng tuyển sinh chính thức của Học viện. Đây là thời điểm PTIT dự kiến công bố; hạn cuối theo lịch chung là trước 17h00 ngày 13/8/2026.
Việc giảm trừ gia cảnh đối với người phụ thuộc được quy định tại Luật Thuế thu nhập cá nhân 2025, Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC đều có hiệu lực thi hành từ ngày 1/7/2026
Tổng hợp mã các trường Quân đội 2026 đầy đủ dưới đây:
Hướng dẫn xử lý đối với thí sinh không xác nhận nhập học trong thời gian quy định
Bộ Giáo dục và Đào tạo đang lấy ý kiến góp ý của các cơ quan, tổ chức, cá nhân đối với dự thảo Thông tư ban hành Điều lệ Ban đại diện cha mẹ học sinh. Thông tư này dự kiến thay thế Thông tư số 55/2011/TT-BGDĐT.
Ngày 04/8/2026, Chính phủ ban hành Nghị định 307/2026/NĐ-CP quy định về lựa chọn, công nhận, chính sách đối với người có uy tín trong vùng đồng bào dân tộc thiểu số và chính sách thăm hỏi, chúc mừng, tặng quà, động viên, gặp mặt, biểu dương, tôn vinh đối với một số tổ chức, cá nhân người dân tộc thiểu số.
Bộ Tài chính đã có Công văn 11840/BTC-QLGS năm 2026 hướng dẫn tính tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp sang đất ở theo quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15.
Mới đây ngày 07/8/2026, Bộ Tài chính đã đăng tải lấy ý kiến Dự thảo Nghị quyết của Quốc hội về giảm thuế TNCN, thuế TNDN đối với hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp.
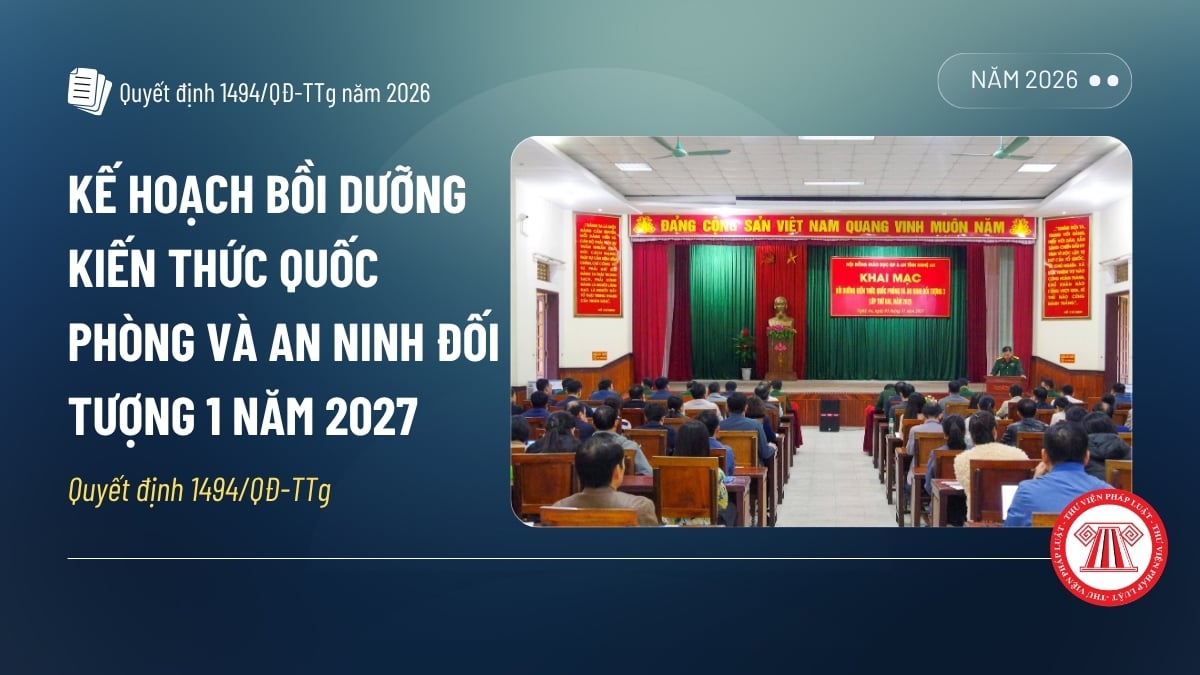
Thủ tướng Chính phủ có Quyết định 1494/QĐ-TTg năm 2026 phê duyệt Kế hoạch bồi dưỡng kiến thức quốc phòng và an ninh cho đối tượng 1 năm 2027.
Khấu trừ 10% thuế TNCN nghỉ việc, không trừ khi thực hiện khấu trừ tạm thời theo tỷ lệ 10% đối với các khoản: Làm việc ban đêm, làm thêm giờ và tiển lương, tiền công trả cho những ngày không nghỉ phép được miễn thuế; Các khoản đóng bảo hiểm bắt buộc, giảm trừ gia cảnh và các khoản giảm trừ khác.
Đào tạo theo niên chế là cách thức tổ chức đào tạo theo lớp học tương đối cố định đối với tất cả các học phần bắt buộc của chương trình đào tạo trong toàn khoá học, cho phép sinh viên cùng lớp thực hiện theo kế hoạch học tập chuẩn và theo một thời khóa biểu chung trừ những học phần tự chọn hoặc học lại.
Ngày 3/8/2026, Thuế tỉnh Ninh Bình ban hành Công văn 10049/NBI-QLDN1 năm 2026 về việc khấu trừ 10% thuế TNCN đối với những trường hợp đã chấm dứt HĐLĐ.
Chính sách đối với cá nhân được huy động tiềm lực khoa học và công nghệ, kỹ thuật phục vụ hoạt động của Công an nhân dân từ ngày 01/10/2026 cụ thể tại bài viết dưới đây.
Bộ Tài chính đang lấy ý kiến Dự thảo Nghị quyết của Quốc hội về giảm thuế TNCN, thuế TNDN đối với hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp.
Căn cứ tính thuế TNCN đối với thu nhập từ trúng thưởng của cá nhân cư trú được quy định tại Điều 58 Nghị định 253/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026.
Căn cứ tính thuế TNCN đối với thu nhập từ tiền bản quyền được quy định tại Điều 59 Nghị định 253/2026/NĐ-CP có hiệu lực thi hành từ ngày 01/7/2026.
Ngày 05/8/2026, Chính phủ ban hành Văn bản hợp nhất 24/2026/VBHN-TT-BTC quy định về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Theo Nghị định 200/2026/NĐ-CP quy định cụ thể các chủ thể có thẩm quyền phê duyệt và chấp thuận phương án phát hành trái phiếu doanh nghiệp riêng lẻ tại thị trường trong nước.
Bài viết sau nêu rõ các khoản thu nhập từ trúng thưởng chịu thuế TNCN được quy định tại Điều 12 Nghị định 253/2026/NĐ-CP từ ngày 01/7/2026. Xem chi tiết quy định tại bài viết dưới đây.
Căn cứ tính thuế TNCN đối với thu nhập từ tiền lương tiền công của cá nhân không cư trú được thực hiện theo quy định tại Điều 64 Nghị định 253/2026/NĐ-CP.