Tham vấn trị giá hải quan là gì?
Căn cứ Điều 3 Nghị định 08/2015/NĐ-CP quy định như sau:
Giải thích từ ngữ
Trong Nghị định này, các từ ngữ dưới đây được hiểu như sau:
...
3. “Hệ thống khai hải quan điện tử” là hệ thống cho phép người khai hải quan thực hiện việc khai hải quan điện tử, tiếp nhận thông tin, kết quả phản hồi của cơ quan hải quan trong quá trình thực hiện thủ tục hải quan điện tử.
4. “Tham vấn trị giá” là việc cơ quan hải quan và người khai hải quan trao đổi, cung cấp thông tin liên quan đến việc xác định trị giá hải quan đã kê khai của người khai hải quan.
5. “Hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng kiểm tra chuyên ngành” là hàng hóa xuất khẩu, nhập khẩu phải kiểm tra về chất lượng, y tế, văn hóa, kiểm dịch động vật, kiểm dịch thực vật, an toàn thực phẩm theo quy định của pháp luật.
...
Chiếu theo quy định này thì tham vấn trị giá hải quan được hiểu là việc cơ quan hải quan và người khai hải quan trao đổi, cung cấp thông tin liên quan đến việc xác định trị giá hải quan đã kê khai của người khai hải quan.
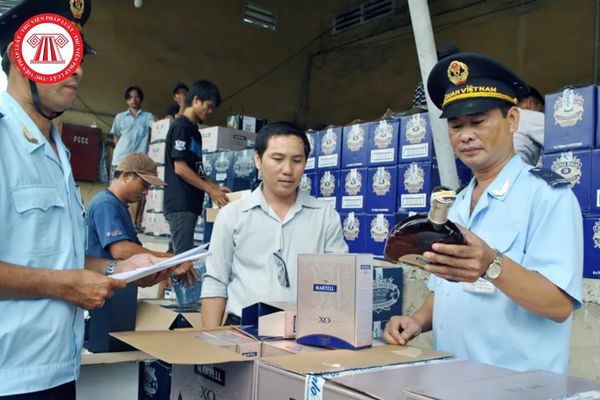
Tham vấn trị giá hải quan là gì? Nếu nghi vấn về trị giá khai báo thì có thực hiện tham vấn trị giá không? (hình từ Internet)
Đối với hàng hóa xuất khẩu việc xác định trị giá hải quan được thực hiện dựa trên phương pháp nào?
Căn cứ khoản 1 Điều 20 Nghị định 08/2015/NĐ-CP, được sửa đổi bởi điểm a khoản 8 Điều 1 Nghị định 167/2025/NĐ-CP (có hiệu lực từ ngày 15/08/2025) có quy định:
Đối với hàng hóa xuất khẩu: Trị giá hải quan của hàng hóa xuất khẩu là giá bán của hàng hóa tính đến cửa khẩu xuất, không bao gồm phí bảo hiểm quốc tế và phí vận tải quốc tế, được xác định trên cơ sở trị giá thực tế của hàng hóa tại cửa khẩu xuất, theo trình tự các phương pháp sau:
+ Giá bán của hàng hóa tính đến cửa khẩu xuất bao gồm giá bán ghi trên hợp đồng mua bán hàng hóa hoặc hóa đơn thương mại và các khoản chi phí liên quan đến hàng hóa xuất khẩu phù hợp với chứng từ có liên quan nếu các khoản chi phí này chưa bao gồm trong giá bán của hàng hóa;
+ Giá bán của hàng hóa xuất khẩu giống hệt, tương tự trên cơ sở dữ liệu trị giá hải quan sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất tại thời điểm gần nhất so với ngày đăng ký tờ khai xuất khẩu của lô hàng đang xác định trị giá;
+ Giá bán của hàng hóa xuất khẩu giống hệt, tương tự tại thị trường Việt Nam sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất tại thời điểm gần nhất so với ngày đăng ký tờ khai xuất khẩu của lô hàng đang xác định trị giá;
+ Giá bán của hàng hóa xuất khẩu do cơ quan hải quan thu thập, tổng hợp, phân loại theo quy định tại khoản 1 Điều 22 Nghị định 08/2015/NĐ-CP sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất.
- Cửa khẩu xuất được xác định như sau:
+ Đối với phương thức vận tải đường biển, đường hàng không, cửa khẩu xuất là cảng xếp hàng, nơi hàng hóa xuất khẩu được xếp lên phương tiện vận tải tại cảng ghi trên tờ khai hải quan;
+ Đối với phương thức vận tải đường sắt, cửa khẩu xuất là địa điểm xếp hàng nơi hàng hóa xuất khẩu được xếp lên phương tiện vận tải tại cửa khẩu đường sắt liên vận quốc tế ghi trên tờ khai hải quan;
+ Đối với phương thức vận tải đường bộ, đường thủy nội địa, cửa khẩu xuất là cửa khẩu biên giới nơi xuất khẩu hàng hóa ra khỏi lãnh thổ Việt Nam ghi trên hợp đồng mua bán hàng hóa hoặc các chứng từ khác có liên quan.
Trường hợp hàng hóa xuất khẩu vào khu phi thuế quan, cửa khẩu xuất là địa điểm ngăn cách giữa khu phi thuế quan và khu vực khác trong nội địa Việt Nam.
Trước đây, theo Điều 20 Nghị định 08/2015/NĐ-CP được sửa đổi bởi khoản 8 Điều 1 Nghị định 59/2018/NĐ-CP quy định hàng hóa xuất khẩu việc xác định trị giá hải quan được thực hiện dựa trên phương pháp sau:
- Giá bán của hàng hóa tính đến cửa khẩu xuất bao gồm giá bán ghi trên hợp đồng mua bán hàng hóa hoặc hóa đơn thương mại và các khoản chi phí liên quan đến hàng hóa xuất khẩu phù hợp với chứng từ có liên quan nếu các khoản chi phí này chưa bao gồm trong giá bán của hàng hóa;
- Giá bán của hàng hóa xuất khẩu giống hệt, tương tự trên cơ sở dữ liệu trị giá hải quan sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất tại thời điểm gần nhất so với ngày đăng ký tờ khai xuất khẩu của lô hàng đang xác định trị giá;
- Giá bán của hàng hóa xuất khẩu giống hệt, tương tự tại thị trường Việt Nam sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất tại thời điểm gần nhất so với ngày đăng ký tờ khai xuất khẩu của lô hàng đang xác định trị giá;
- Giá bán của hàng hóa xuất khẩu do cơ quan hải quan thu thập, tổng hợp, phân loại theo quy định tại khoản 1 Điều 22 Nghị định này sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất.
Trường hợp nghi vấn về trị giá khai báo thì có thực hiện tham vấn trị giá không?
Theo Điều 21 Nghị định 08/2015/NĐ-CP, được sửa đổi bởi khoản 9 Điều 1 Nghị định 167/2025/NĐ-CP có quy định:
Kiểm tra, xác định trị giá hải quan
1. Việc kiểm tra, xác định trị giá hải quan căn cứ trên hồ sơ hải quan, các chứng từ tài liệu có liên quan, thực tế hàng hóa.
2. Trường hợp đủ cơ sở bác bỏ trị giá khai báo, cơ quan hải quan thông báo, đề nghị người khai hải quan thực hiện khai bổ sung trong thời hạn tối đa 05 ngày làm việc kể từ ngày thông báo và giải phóng hàng theo quy định. Nếu người khai hải quan khai bổ sung trong thời hạn nêu trên thì cơ quan hải quan thông quan hàng hóa theo quy định. Quá thời hạn mà người khai hải quan không khai bổ sung thì cơ quan hải quan thực hiện xác định trị giá, ấn định thuế theo quy định của Luật Quản lý thuế để thông quan hàng hóa theo quy định.
3. Trường hợp nghi vấn về trị giá khai báo, cơ quan hải quan thông báo cơ sở nghi vấn, mức giá, phương pháp do cơ quan hải quan dự kiến xác định và giải phóng hàng hóa theo quy định, người khai hải quan thực hiện tham vấn với cơ quan hải quan nhằm làm rõ về tính chính xác của trị giá khai báo.
a) Trường hợp người khai hải quan đồng ý với mức giá, phương pháp do cơ quan hải quan dự kiến xác định thì thực hiện khai bổ sung theo quy định trong thời hạn tối đa 05 ngày làm việc kể từ ngày đến cơ quan hải quan thực hiện tham vấn, cơ quan hải quan thông quan hàng hóa theo quy định. Trường hợp người khai hải quan không khai bổ sung trong thời hạn nêu trên thì cơ quan hải quan thực hiện xác định trị giá, ấn định thuế theo quy định của Luật Quản lý thuế để thông quan hàng hóa theo quy định;
b) Trường hợp bác bỏ trị giá khai báo, cơ quan hải quan đề nghị người khai hải quan khai bổ sung trong thời hạn tối đa 05 ngày làm việc kể từ ngày kết thúc tham vấn. Nếu người khai hải quan khai bổ sung trong thời hạn nêu trên thì cơ quan hải quan thông quan hàng hóa theo quy định. Quá thời hạn mà người khai hải quan không khai bổ sung thì cơ quan hải quan thực hiện xác định trị giá, ấn định thuế theo quy định của Luật quản lý thuế để thông quan hàng hóa theo quy định;
c) Trường hợp chưa đủ cơ sở bác bỏ trị giá khai báo, cơ quan hải quan thông quan hàng hóa theo trị giá khai báo.
...
Theo đó, trường hợp nghi vấn về trị giá khai báo, cơ quan hải quan thông báo cơ sở nghi vấn, mức giá, phương pháp do cơ quan hải quan dự kiến xác định và giải phóng hàng hóa theo quy định, người khai hải quan thực hiện tham vấn với cơ quan hải quan nhằm làm rõ về tính chính xác của trị giá khai báo.
Trước đây, tại Điều 21 Nghị định 08/2015/NĐ-CP được sửa đổi bởi khoản 9 Điều 1 Nghị định 59/2018/NĐ-CP quy định trong trường hợp nghi vấn về trị giá khai báo, cơ quan hải quan thông báo cơ sở nghi vấn, mức giá, phương pháp do cơ quan hải quan dự kiến xác định và giải phóng hàng hóa theo quy định, người khai hải quan thực hiện tham vấn với cơ quan hải quan nhằm làm rõ về tính chính xác của trị giá khai báo.
- Trường hợp người khai hải quan đồng ý với mức giá, phương pháp do cơ quan hải quan dự kiến xác định thì thực hiện khai bổ sung theo quy định trong thời hạn tối đa 05 ngày làm việc kể từ ngày đến cơ quan hải quan thực hiện tham vấn, cơ quan hải quan thông quan hàng hóa theo quy định.
+ Trường hợp người khai hải quan không khai bổ sung trong thời hạn nêu trên thì cơ quan hải quan thực hiện xác định trị giá, ấn định thuế theo quy định của Luật quản lý thuế để thông quan hàng hóa theo quy định.
- Trường hợp bác bỏ trị giá khai báo, cơ quan hải quan đề nghị người khai hải quan khai bổ sung trong thời hạn tối đa 05 ngày làm việc kể từ ngày kết thúc tham vấn.
+ Nếu người khai hải quan khai bổ sung trong thời hạn nêu trên thì cơ quan hải quan thông quan hàng hóa theo quy định.
+ Quá thời hạn mà người khai hải quan không khai bổ sung thì cơ quan hải quan thực hiện xác định trị giá, ấn định thuế theo quy định của Luật quản lý thuế để thông quan hàng hóa theo quy định.
- Trường hợp chưa đủ cơ sở bác bỏ trị giá khai báo, cơ quan hải quan thông quan hàng hóa theo trị giá khai báo.
Như vậy, trường hợp nghi vấn về trị giá khai báo thì người khai hải quan thực hiện tham vấn với cơ quan hải quan nhằm làm rõ về tính chính xác của trị giá khai báo.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];