MỚI: Mẫu Quyết định thưởng Tết Nguyên đán cho nhân viên của công ty?
>> Ngày cúng Tất niên Tết Nguyên đán 2026 là ngày mấy? NLĐ có được nghỉ ngày cúng Tất niên hay không?
>> Tết Nguyên đán 2026, người dân có được đốt pháo hoa? Khi đốt pháo hoa cần đảm bảo nguyên tắc gì?
>> Lịch đi làm lại của CBCCVC sau Tết Nguyên đán 2026?
>> Ngày 29 tháng Chạp năm Ất Tỵ là ngày mấy Dương lịch?
>> Mẫu quyết định thưởng Tết Dương lịch cho nhân viên công ty mới nhất?
Hiện nay, Bộ luật Lao động 2019 và các văn bản liên quan không quy định cụ thể Mẫu Quyết định thưởng Tết Dương lịch cho nhân viên công ty.
Có thể tham khảo Mẫu Quyết định thưởng Tết Dương lịch năm 2026 cho nhân viên công ty dưới đây:
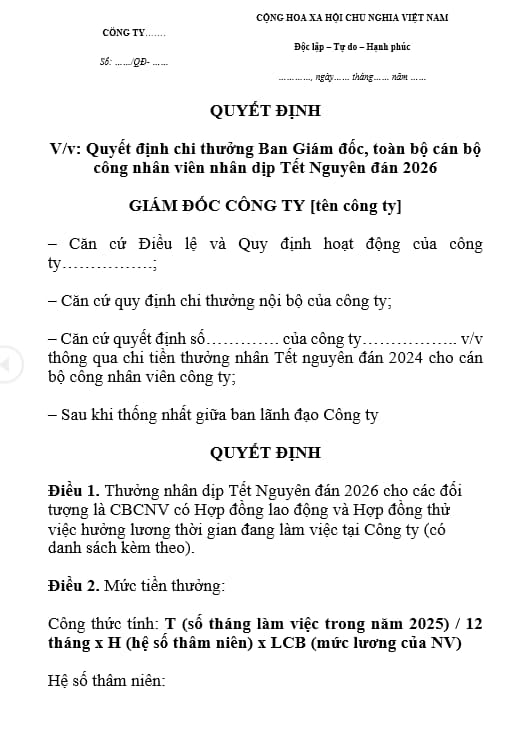
Xem và tải về Mẫu Quyết định thưởng Tết Nguyên đán cho nhân viên của công ty
Thông tin "Mẫu Quyết định thưởng Tết Dương lịch năm 2026 cho nhân viên công ty" mang tính chất tham khảo
MỚI: Mẫu Quyết định thưởng Tết Nguyên đán cho nhân viên của công ty? Nhân viên có phải đóng thuế TNCN không? (Hình từ Internet)
Nhân viên công ty nhận thưởng Tết Nguyên đán có phải đóng thuế thu nhập cá nhân không?
Căn cứ tại điểm e khoản 2 Điều 2 Thông tư 111/2013/TT-BTC quy định:
Các khoản thu nhập chịu thuế
Theo quy định tại Điều 3 Luật Thuế thu nhập cá nhân và Điều 3 Nghị định số 65/2013/NĐ-CP, các khoản thu nhập chịu thuế thu nhập cá nhân bao gồm:
...
2. Thu nhập từ tiền lương, tiền công
...
e) Các khoản thưởng bằng tiền hoặc không bằng tiền dưới mọi hình thức, kể cả thưởng bằng chứng khoán, trừ các khoản tiền thưởng sau đây:
e.1) Tiền thưởng kèm theo các danh hiệu được Nhà nước phong tặng, bao gồm cả tiền thưởng kèm theo các danh hiệu thi đua, các hình thức khen thưởng theo quy định của pháp luật về thi đua, khen thưởng, cụ thể:
e.1.1) Tiền thưởng kèm theo các danh hiệu thi đua như Chiến sĩ thi đua toàn quốc; Chiến sĩ thi đua cấp Bộ, ngành, đoàn thể Trung ương, tỉnh, thành phố trực thuộc Trung ương; Chiến sĩ thi đua cơ sở, Lao động tiên tiến, Chiến sỹ tiên tiến.
e.1.2) Tiền thưởng kèm theo các hình thức khen thưởng.
e.1.3) Tiền thưởng kèm theo các danh hiệu do Nhà nước phong tặng.
e.1.4) Tiền thưởng kèm theo các giải thưởng do các Hội, tổ chức thuộc các Tổ chức chính trị, Tổ chức chính trị - xã hội, Tổ chức xã hội, Tổ chức xã hội - nghề nghiệp của Trung ương và địa phương trao tặng phù hợp với điều lệ của tổ chức đó và phù hợp với quy định của Luật Thi đua, Khen thưởng.
e.1.5) Tiền thưởng kèm theo giải thưởng Hồ Chí Minh, giải thưởng Nhà nước.
e.1.6) Tiền thưởng kèm theo Kỷ niệm chương, Huy hiệu.
e.1.7) Tiền thưởng kèm theo Bằng khen, Giấy khen.
Thẩm quyền ra quyết định khen thưởng, mức tiền thưởng kèm theo các danh hiệu thi đua, hình thức khen thưởng nêu trên phải phù hợp với quy định của Luật Thi đua khen thưởng.
e.2) Tiền thưởng kèm theo giải thưởng quốc gia, giải thưởng quốc tế được Nhà nước Việt Nam thừa nhận.
e.3) Tiền thưởng về cải tiến kỹ thuật, sáng chế, phát minh được cơ quan Nhà nước có thẩm quyền công nhận.
e.4) Tiền thưởng về việc phát hiện, khai báo hành vi vi phạm pháp luật với cơ quan Nhà nước có thẩm quyền.
...
Theo đó, các khoản thưởng bằng tiền hoặc không bằng tiền dưới mọi hình thức, kể cả thưởng bằng chứng khoán là thu nhập chịu thuế, trừ các khoản đã nêu trên.
Như vậy, nhân viên nhận thưởng Tết Nguyên đán không nằm trong các khoản tiền thưởng được loại trừ. Nhân viên khi được nhận thưởng Tết Nguyên đán phải nộp thuế thu nhập cá nhân nếu tổng thu nhập đến mức phải nộp thuế.
Tết Nguyên đán năm nay nhằm ngày mấy Dương lịch?
Căn cứ tại Điều 4 Nghị định 145/2013/NĐ-CP quy định 08 ngày lễ lớn của Việt Nam như sau:
1. Ngày Tết Nguyên đán (01 tháng Giêng Âm lịch).
2. Ngày thành lập Đảng Cộng sản Việt Nam (03-02-1930).
3. Ngày Giỗ Tổ Hùng Vương (10-3 Âm lịch).
4. Ngày Giải phóng miền Nam, thống nhất đất nước (30-4-1975).
5. Ngày Chiến thắng Điện Biên Phủ (07-5-1954).
6. Ngày sinh Chủ tịch Hồ Chí Minh (19-5-1890).
7. Ngày Cách mạng Tháng Tám (19-8-1945)
8. Ngày Quốc khánh nước Cộng hòa xã hội chủ nghĩa Việt Nam (02-9-1945).
Đồng thời, căn cứ tại Điều 5 Nghị định 145/2013/NĐ-CP quy định về Ngày Tết Nguyên đán như sau:
Ngày Tết Nguyên đán
1. Chủ tịch nước chúc Tết trên Đài Truyền hình Việt Nam và Đài Tiếng nói Việt Nam vào thời khắc giao thừa.
2. Trước Tết Nguyên đán từ 5 đến 7 ngày, Bộ trưởng Bộ Ngoại giao gặp mặt Đoàn Ngoại giao và các Trưởng Đại diện của Tổ chức quốc tế tại Hà Nội.
Theo đó, ngày Tết Nguyên đán (hay còn gọi là Ngày Tết Âm lịch) là một trong các ngày lễ lớn của Việt Nam. Vào ngày Tết Nguyên đán, Chủ tịch nước chúc Tết trên Đài Truyền hình Việt Nam và Đài Tiếng nói Việt Nam vào thời khắc giao thừa.
Đồng thời ngày Tết Nguyên đán năm nay 2026 sẽ rơi vào ngày 17/02/2026 (nhằm thứ Ba). 
Cụ thể:
Năm 2026, lịch Tết Nguyên đán sẽ rơi vào những ngày Dương lịch sau:
- 28 Tết: Chủ Nhật, ngày 15/02/2026 dương lịch
- 29 Tết: Thứ Hai, ngày 16/02/2026 dương lịch
- Mùng 1 Tết: Thứ Ba, ngày 17/02/2026 dương lịch (Tết Nguyên đán)
- Mùng 2 Tết: Thứ Tư, ngày 18/02/2026 dương lịch
- Mùng 3 Tết: Thứ Năm, ngày 19/02/2026 dương lịch
- Mùng 4 Tết: Thứ Sáu, ngày 20/02/2026 dương lịch
- Mùng 5 Tết: Thứ Bảy, ngày 21/02/2026 dương lịch
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];