Mẫu Tờ khai đăng ký sử dụng chứng từ khấu trừ thuế thu nhập cá nhân 2026 là mẫu nào? Tải mẫu tại đâu?
Mẫu Tờ khai đăng ký sử dụng chứng từ khấu trừ thuế thu nhập cá nhân 2026 là Mẫu số 01/ĐKTĐ-CTĐT Phụ lục III kèm theo Thông tư 91/2026/TT-BTC.
Mẫu Tờ khai đăng ký sử dụng chứng từ khấu trừ thuế thu nhập cá nhân 2026 có dạng như sau:
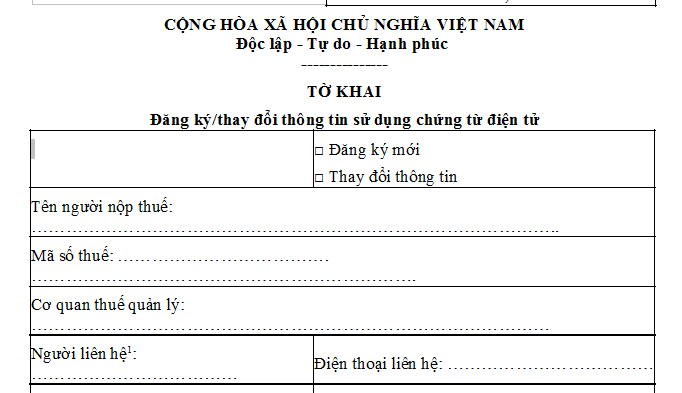
TẢI VỀ: Mẫu Tờ khai đăng ký sử dụng chứng từ khấu trừ thuế thu nhập cá nhân 2026
Mẫu Tờ khai đăng ký sử dụng chứng từ khấu trừ thuế thu nhập cá nhân 2026 là mẫu nào? Tải mẫu tại đâu? (hình từ Internet)
Xem thêm:
TẢI VỀ: Mẫu Chứng từ khấu trừ thuế thu nhập cá nhân theo Nghị định 91 áp dụng từ 01/7/2026
>>> Phân biệt Hóa đơn điện tử có mã và không có mã của cơ quan thuế mới nhất 2026? Chi tiết ra sao?
Hướng dẫn đăng ký sử dụng chứng từ điện tử khấu trừ thuế TNCN từ 01/7/2026 theo Thông tư 91 như thế nào?
Theo Điều 17 Thông tư 91/2026/TT-BTC hướng dẫn đăng ký sử dụng chứng từ điện tử như sau:
(1) Tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu các khoản thuế, phí, lệ phí trước khi sử dụng chứng từ điện tử theo khoản 1 Điều 22 Nghị định 254/2026/NĐ-CP thì thực hiện đăng ký sử dụng qua Hệ thống thông tin quản lý thuế, Trang thông tin điện tử của Cục Hải quan hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử. Đối với các khoản thuế, phí, lệ phí hàng hóa xuất khẩu, nhập khẩu thực hiện đăng ký sử dụng qua Trang thông tin điện tử của Cục Hải quan.
Trường hợp tổ chức, cá nhân trả thu nhập thuộc trường hợp được miễn phí dịch vụ theo quy định tại Điều 28 Nghị định 254/2026/NĐ-CP thì được lựa chọn đăng ký sử dụng chứng từ điện tử thông qua Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Cục Thuế ủy thác cung cấp dịch vụ.
Nội dung thông tin đăng ký theo Mẫu số 01/ĐKTĐ-CTĐT Phụ lục III kèm theo Thông tư 91/2026/TT-BTC .
Hệ thống thông tin quản lý thuế, Trang thông tin điện tử của Cục Hải quan gửi thông báo theo Mẫu số 01/TB-TNĐT Phụ lục IV kèm theo Thông tư 91/2026/TT-BTC về việc tiếp nhận đăng ký sử dụng chứng từ điện tử qua địa chỉ thư điện tử đã đăng ký với cơ quan quản lý thuế, qua tổ chức cung cấp dịch vụ hóa đơn điện tử đối với trường hợp đăng ký sử dụng chứng từ điện tử thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
(2) Trong thời gian 01 ngày làm việc kể từ ngày nhận được đăng ký sử dụng chứng từ điện tử, cơ quan quản lý thuế có trách nhiệm gửi thông báo điện tử theo Mẫu số 01/TB-ĐKĐT Phụ lục IV kèm theo Thông tư 91/2026/TT-BTC qua tổ chức cung cấp dịch vụ hóa đơn điện tử và gửi thông báo điện tử trực tiếp đến tổ chức, cá nhân khấu trừ thuế; tổ chức thu các khoản phí, lệ phí về việc chấp nhận hoặc không chấp nhận đăng ký sử dụng chứng từ điện tử.
(3) Trường hợp có thay đổi thông tin đã đăng ký sử dụng chứng từ điện tử, tổ chức, cá nhân tại khoản (1) thực hiện thay đổi thông tin và gửi lại cơ quan quản lý thuế theo Mẫu số 01/ĐKTĐ-CTĐT Phụ lục III kèm theo Thông tư 91/2026/TT-BTC qua Hệ thống thông tin quản lý thuế, Trang thông tin điện tử của Cục Hải quan hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử. Hệ thống thông tin quản lý thuế, Trang thông tin điện tử của Cục Hải quan tiếp nhận mẫu đăng ký thay đổi thông tin và cơ quan quản lý thuế thực hiện theo quy định tại khoản (2).
Định dạng chứng từ điện tử từ 01/7/2026 như thế nào?
Định dạng chứng từ điện tử được quy định tại Điều 18 Thông tư 91/2026/TT-BTC như sau:
1. Các loại chứng từ quy định tại Điều 22 Nghị định số 254/2026/NĐ-CP phải thực hiện theo định dạng sau:
- Định dạng chứng từ điện tử sử dụng ngôn ngữ định dạng văn bản XML (XML là chữ viết tắt của cụm từ tiếng Anh “eXtensible Markup Language" được tạo ra với mục đích chia sẻ dữ liệu điện tử giữa các hệ thống công nghệ thông tin);
- Định dạng chứng từ điện tử gồm hai thành phần: thành phần chứa dữ liệu nghiệp vụ chứng từ điện tử và thành phần chứa dữ liệu chữ ký số;
- Cục Thuế, Cục Hải quan xây dựng và công bố thành phần chứa dữ liệu nghiệp vụ chứng từ điện tử và cung cấp công cụ hiển thị các nội dung của chứng từ điện tử theo quy định tại Thông tư này. Thành phần chứa dữ liệu chữ ký số thực hiện theo quy định của pháp luật giao dịch điện tử.
2. Chứng từ điện tử phải được hiển thị đầy đủ, chính xác các nội dung của chứng từ đảm bảo không dẫn tới cách hiểu sai lệch, để người sử dụng có thể đọc được bằng phương tiện điện tử.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];