Tải về Mẫu Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa theo Thông tư 99/2025/TT-BTC?
Mẫu Sổ chi tiết vật liệu dụng cụ sản phẩm hàng hóa được thực hiện theo Mẫu số S10-DN ban hành kèm theo Phụ lục III Thông tư 99/2025/TT-BTC.
Tải về Mẫu Sổ chi tiết vật liệu dụng cụ sản phẩm hàng hóa
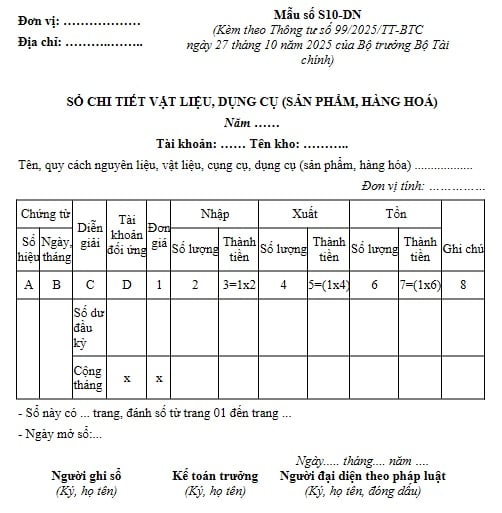
Mẫu số S10-DN Sổ chi tiết vật liệu, dụng cụ (sản phẩm, hàng hóa)

Mẫu Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa TT99? Cách ghi sổ chi tiết vật liệu, dụng cụ? (Hình từ Internet)
Hướng dẫn cách ghi Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa theo Thông tư 99/2025/TT-BTC?
Căn cứ theo Mẫu số S10-DN ban hành kèm theo Thông tư 99/2025/TT-BTC có nêu phương pháp ghi sổ cụ thể như sau:
(1) Mục đích:
Dùng để theo dõi chi tiết tình hình nhập, xuất và tồn kho cả về số lượng và giá trị của từng thứ nguyên liệu, vật liệu, dụng cụ, sản phẩm hàng hóa ở từng kho làm căn cứ đối chiếu với việc ghi chép của thủ kho.
(2) Căn cứ và phương pháp ghi sổ
Sổ này được mở theo từng tài khoản (Nguyên liệu, vật liệu; Công cụ, dụng cụ; sản phẩm; Hàng hóa: 152, 153, 155, 156) theo từng kho và theo từng thứ vật liệu, dụng cụ, sản phẩm, hàng hóa.
Cột A, B: Ghi số hiệu, ngày, tháng của chứng từ nhập, xuất kho vật liệu, dụng cụ, sản phẩm, hàng hóa.
- Cột C: Ghi diễn giải nội dung của chứng từ dùng để ghi sổ.
- Cột D: Ghi số hiệu tài khoản đối ứng.
- Cột 1: Ghi đơn giá (giá vốn) của 1 đơn vị vật liệu, dụng cụ, sản phẩm, hàng hóa nhập, xuất kho.
- Cột 2: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa nhập kho.
- Cột 3: Căn cứ vào hóa đơn, phiếu nhập kho ghi giá trị (số tiền) vật liệu, dụng cụ, sản phẩm, hàng hóa nhập kho (Cột 3 = cột 1 x cột 2).
- Cột 4: Ghi số lượng sản phẩm, dụng cụ, vật liệu, hàng hóa xuất kho.
- Cột 5: Ghi giá trị vật liệu, dụng cụ, sản phẩm, hàng hóa xuất kho (Cột 5 = cột 1 x Cột 4).
- Cột 6: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa tồn kho.
- Cột 7: Ghi giá trị vật liệu, dụng cụ, sản phẩm, hàng hóa tồn kho (Cột 7 = cột 1 x cột 6).
Nguyên tắc kế toán Tài khoản 152 Nguyên liệu, vật liệu theo Thông tư 99/2025/TT-BTC?
Nguyên tắc kế toán Tài khoản 152 (TK 152) được hướng dẫn tại Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC cụ thể như sau:
(1) Tài khoản 152 (TK 152) dùng để phản ánh trị giá hiện có và tình hình biến động tăng, giảm của các loại nguyên liệu, vật liệu trong kho hoặc các địa điểm bảo quản hàng tồn kho của doanh nghiệp (ngoại trừ nguyên liệu, vật liệu đã được phản ánh vào Tài khoản 151 - Hàng mua đang đi đường và Tài khoản 158 - Nguyên liệu, vật tư tại kho bảo thuế).
Nguyên liệu, vật liệu của doanh nghiệp có thể do mua ngoài hoặc tự chế biến dùng cho mục đích sản xuất, kinh doanh của doanh nghiệp.
Tùy theo đặc điểm sản xuất kinh doanh và yêu cầu quản lý của doanh nghiệp, nguyên liệu, vật liệu có thể được phân loại như sau:
- Nguyên liệu, vật liệu chính: Là những loại nguyên liệu và vật liệu khi tham gia vào quá trình sản xuất thì cấu thành thực thể chính của sản phẩm. Vì vậy khái niệm nguyên liệu, vật liệu chính gắn liền với từng doanh nghiệp sản xuất cụ thể. Nguyên liệu, vật liệu chính cũng bao gồm cả bán thành phẩm mua ngoài với mục đích tiếp tục quá trình sản xuất, chế tạo ra thành phẩm.
- Vật liệu phụ: Là những loại vật liệu khi tham gia vào quá trình sản xuất, không cấu thành thực thể chính của sản phẩm nhưng có thể kết hợp với vật liệu chính làm thay đổi màu sắc, mùi vị, hình dáng bề ngoài, tăng thêm chất lượng của sản phẩm hoặc tạo điều kiện cho quá trình chế tạo sản phẩm được thực hiện bình thường hoặc phục vụ cho nhu cầu công nghệ, kỹ thuật, bảo quản đóng gói; phục vụ cho quá trình lao động.
- Nhiên liệu: Là những thứ có tác dụng cung cấp nhiệt lượng trong quá trình sản xuất, kinh doanh tạo điều kiện cho quá trình chế tạo sản phẩm diễn ra bình thường. Nhiên liệu có thể tồn tại ở thể lỏng, thể rắn và thể khí.
- Vật tư thay thế: Là những vật tư dùng để thay thế, sửa chữa máy móc thiết bị, phương tiện vận tải, công cụ, dụng cụ sản xuất...
- Vật liệu và thiết bị xây dựng cơ bản: Là những loại vật liệu và thiết bị được sử dụng cho hoạt động xây dựng cơ bản. Đối với thiết bị xây dựng cơ bản bao gồm cả thiết bị cần lắp, không cần lắp, công cụ, khí cụ và vật kết cấu dùng để lắp đặt vào công trình xây dựng cơ bản.
(2) Kế toán nhập, xuất, tồn kho nguyên liệu, vật liệu trên Tài khoản 152 phải được thực hiện theo nguyên tắc giá gốc quy định trong Chuẩn mực kế toán Việt Nam số 02 - Hàng tồn kho.
Nội dung giá gốc của nguyên liệu, vật liệu được xác định tùy theo từng nguồn nhập.
- Giá gốc của nguyên liệu, vật liệu mua ngoài, bao gồm: Giá mua ghi trên hóa đơn và các loại thuế không được hoàn lại theo quy định của pháp luật thuế, chi phí vận chuyển, bốc xếp, bảo quản, phân loại, bảo hiểm,... nguyên liệu, vật liệu từ nơi mua về đến kho của doanh nghiệp, các chi phí khác có liên quan trực tiếp đến việc mua nguyên vật liệu và số hao hụt tự nhiên trong định mức (nếu có):
+ Trường hợp thuế GTGT hàng nhập khẩu được khấu trừ thì giá trị của nguyên liệu, vật liệu mua vào được phản ánh theo giá mua chưa có thuế GTGT. Nếu thuế GTGT hàng nhập khẩu không được khấu trừ thì giá trị của nguyên liệu, vật liệu mua vào bao gồm cả thuế GTGT.
+ Đối với nguyên liệu, vật liệu mua bằng ngoại tệ được thực hiện theo hướng dẫn tại Tài khoản 413 - Chênh lệch tỷ giá hối đoái.
- Giá gốc của nguyên liệu, vật liệu tự chế biến, bao gồm: Giá thực tế của nguyên liệu, vật liệu xuất chế biến và chi phí chế biến.
- Giá gốc của nguyên liệu, vật liệu thuê ngoài gia công chế biến, bao gồm: Giá thực tế của nguyên liệu, vật liệu xuất thuê ngoài gia công chế biến, chi phí vận chuyển vật liệu đến nơi chế biến và từ nơi chế biến về doanh nghiệp, tiền thuê ngoài gia công chế biến.
- Giá gốc của nguyên liệu nhận góp vốn là giá trị được các bên tham gia góp vốn liên doanh thống nhất đánh giá và chấp thuận phù hợp với quy định của pháp luật.
(3) Kế toán chi tiết nguyên liệu, vật liệu phải thực hiện theo từng kho, từng loại, từng nhóm, từng thứ nguyên liệu, vật liệu.
Trường hợp doanh nghiệp sử dụng giá tạm tính để kế toán chi tiết nhập, xuất nguyên liệu, vật liệu, thì cuối kỳ doanh nghiệp phải tính hệ số chênh lệch giữa giá thực tế và giá tạm tính của nguyên liệu, vật liệu làm cơ sở tính giá thực tế của nguyên liệu, vật liệu xuất dùng trong kỳ theo công thức:
Hệ số chênh lệch giữa giá thực tế và giá tạm tính của NVL = (Giá thực tế của NVL tồn kho đầu kỳ + Giá thực tế của NVL nhập kho trong kỳ) / (Giá tạm tính của NVL tồn kho đầu kỳ + Giá tạm tính của NVL nhập kho trong kỳ)
Giá thực tế của NVL xuất dùng trong kỳ | = | Giá tạm tính của NVL xuất dùng trong kỳ | x | Hệ số chênh lệch giữa giá thực tế và giá tạm tính của NVL |
(4) Đối với nguyên vật liệu không thuộc quyền sở hữu của doanh nghiệp như nguyên vật liệu nhận giữ hộ, nguyên vật liệu nhận để gia công,... thì không được phản ánh vào tài khoản này mà mở sổ chi tiết theo dõi sản phẩm, hàng hóa, vật tư, tài sản nhận giữ hộ, nhận ký gửi, nhận ủy thác xuất nhập khẩu, nhận gia công,... và thuyết minh trên Thuyết minh Báo cáo tài chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];