Mẫu số 08a - TT BẢNG KIỂM KÊ QUỸ dùng cho VNĐ theo Thông tư 99? Tải BẢNG KIỂM KÊ QUỸ dùng cho VNĐ file word?
Ngày 27/10/2025, Bộ trưởng Bộ Tài chính ban hành Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
Từ năm 2026, mẫu bảng kiểm kê quỹ mới nhất dùng trong chế độ kế toán doanh nghiệp được thực hiện Mẫu số 08a-TT ban hành kèm theo Thông tư 99/2025/TT-BTC, có dạng như sau:
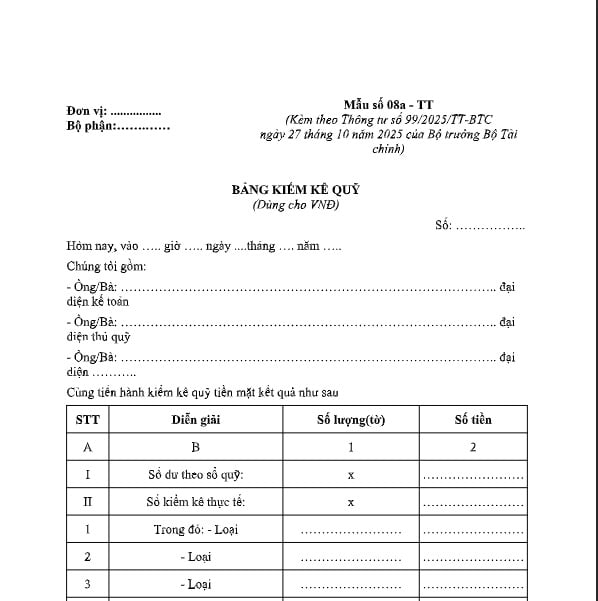
Tải về: BẢNG KIỂM KÊ QUỸ dùng cho VNĐ file word
Mẫu 08a -TT BẢNG KIỂM KÊ QUỸ dùng cho VNĐ nhằm xác nhận tiền bằng VNĐ tồn quỹ thực tế và số thừa, thiếu so với sổ quỹ trên cơ sở đó tăng cường quản lý quỹ và làm cơ sở qui trách nhiệm vật chất, ghi sổ kế toán số chênh lệch.

Mẫu số 08a - TT BẢNG KIỂM KÊ QUỸ dùng cho VNĐ theo Thông tư 99? Tải BẢNG KIỂM KÊ QUỸ dùng cho VNĐ file word? (Hình từ Internet)
Hướng dẫn cách ghi Mẫu 08a-TT: Mẫu bảng kiểm kê quỹ dùng cho VND mới nhất năm 2026 theo Thông tư 99?
Theo Mẫu số 08a-TT ban hành kèm theo Thông tư 99/2025/TT-BTC quy định cách ghi mẫu bảng kiểm kê quỹ mới nhất năm 2026 như sau:
Góc trên bên trái của Biên bản kiểm kê quỹ tiền mặt phải ghi rõ tên đơn vị (hoặc đóng dấu), bộ phận.
Việc kiểm kê quỹ được tiến hành định kỳ vào cuối tháng, cuối quí, cuối năm hoặc khi cần thiết có thể kiểm kê đột xuất hoặc khi bàn giao quỹ. Khi tiến hành kiểm kê phải lập Ban kiểm kê, trong đó, thủ quỹ và kế toán tiền mặt hoặc kế toán thanh toán là các thành viên. Biên bản kiểm kê quỹ phải ghi rõ số hiệu chứng từ và thời điểm kiểm kê (....giờ …ngày …tháng …năm…). Trước khi kiểm kê quỹ, thủ quỹ phải ghi sổ quỹ tất cả các phiếu thu, phiếu chi và tính số dư tồn quỹ đến thời điểm kiểm kê.
+ Khi tiến hành kiểm kê phải tiến hành kiểm kê riêng từng loại tiền có trong quỹ.
+ Dòng “Số dư theo sổ quỹ”: Căn cứ vào số tồn quỹ trên sổ quỹ tại ngày, giờ cộng sổ kiểm kê quỹ để ghi vào cột 2.
+ Dòng “Số kiểm kê thực tế”: Căn cứ vào số kiểm kê thực tế để ghi theo từng loại tiền vào cột 1 và tính ra tổng số tiền để ghi vào cột 2.
+ Dòng chênh lệch: Ghi số chênh lệch thừa hoặc thiếu giữa số dư theo sổ quỹ với sổ kiểm kê thực tế.
Trên Bảng kiểm kê quỹ cần phải xác định và ghi rõ nguyên nhân gây ra thừa hoặc thiếu quỹ, có ý kiến nhận xét và kiến nghị của Ban kiểm kê. Bảng kiểm kê quỹ phải có chữ ký của thủ quỹ, Trưởng ban kiểm kê và kế toán trưởng. Mọi khoản chênh lệch quỹ đều phải báo cáo giám đốc doanh nghiệp xem xét giải quyết.
Bảng kiểm kê quỹ do ban kiểm kê quỹ lập thành 2 bản:
+ 1 bản lưu ở thủ quỹ.
+ 1 bản lưu ở kế toán quỹ tiền mặt hoặc kế toán thanh toán.
15 hành vi bị nghiêm cấm trong kế toán được quy định ra sao?
Theo Điều 13 Luật Kế toán 2015 quy định các hành vi bị nghiêm cấm như sau:
(1) Giả mạo, khai man hoặc thỏa thuận, ép buộc người khác giả mạo, khai man, tẩy xóa chứng từ kế toán hoặc tài liệu kế toán khác.
(2) Cố ý, thỏa thuận hoặc ép buộc người khác cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật.
(3) Để ngoài sổ kế toán tài sản, nợ phải trả của đơn vị kế toán hoặc có liên quan đến đơn vị kế toán.
(4) Hủy bỏ hoặc cố ý làm hư hỏng tài liệu kế toán trước khi kết thúc thời hạn lưu trữ quy định tại Điều 41 của Luật Kế toán 2015
(5) Ban hành, công bố chuẩn mực kế toán, chế độ kế toán không đúng thẩm quyền.
(6) Mua chuộc, đe dọa, trù dập, ép buộc người làm kế toán thực hiện công việc kế toán không đúng với quy định của Luật Kế toán 2015.
(7) Người có trách nhiệm quản lý, điều hành đơn vị kế toán kiêm làm kế toán, thủ kho, thủ quỹ, trừ doanh nghiệp tư nhân và công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu.
(8) Bố trí hoặc thuê người làm kế toán, người làm kế toán trưởng không đủ tiêu chuẩn, điều kiện quy định tại Điều 51 và Điều 54 của Luật Kế toán 2015.
(9) Thuê, mượn, cho thuê, cho mượn chứng chỉ kế toán viên, Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán dưới mọi hình thức.
(10) Lập hai hệ thống sổ kế toán tài chính trở lên hoặc cung cấp, công bố các báo cáo tài chính có số liệu không đồng nhất trong cùng một kỳ kế toán.
(11) Kinh doanh dịch vụ kế toán khi chưa được cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán hoặc hành nghề dịch vụ kế toán khi không bảo đảm điều kiện quy định của Luật Kế toán 2015.
(12) Sử dụng cụm từ “dịch vụ kế toán” trong tên gọi của doanh nghiệp nếu đã quá 06 tháng kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp mà vẫn không được cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán hoặc doanh nghiệp đã chấm dứt kinh doanh dịch vụ kế toán.
(13) Thuê cá nhân, tổ chức không đủ điều kiện hành nghề, điều kiện kinh doanh dịch vụ kế toán cung cấp dịch vụ kế toán cho đơn vị mình.
(14) Kế toán viên hành nghề và doanh nghiệp kinh doanh dịch vụ kế toán thông đồng, móc nối với khách hàng để cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật.
(15) Các hành vi bị nghiêm cấm khác theo quy định của pháp luật về phòng, chống tham nhũng trong hoạt động kế toán.
BẢNG KIỂM KÊ QUỸ dùng cho VNĐ BẢNG KIỂM KÊ QUỸ dùng cho VNĐ BẢNG KIỂM KÊ QUỸ dùng cho VNĐ

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];