- Mẫu bảng kê chi tiền thuê lao động thời vụ, bốc xếp, vận chuyển nhỏ lẻ dành cho kế toán doanh nghiệp áp dụng năm 2026?
- Phương pháp và trách nhiệm ghi bảng kê chi tiền thuê lao động thời vụ, bốc xếp, vận chuyển nhỏ lẻ dành cho kế toán doanh nghiệp áp dụng năm 2026?
- Yêu cầu chuyên môn, nghiệp vụ của phần mềm kế toán theo Thông tư 99 gồm những gì?
Mẫu bảng kê chi tiền thuê lao động thời vụ, bốc xếp, vận chuyển nhỏ lẻ dành cho kế toán doanh nghiệp áp dụng năm 2026?
Mẫu bảng kê chi tiền thuê lao động thời vụ, bốc xếp, vận chuyển nhỏ lẻ dành cho kế toán doanh nghiệp áp dụng năm 2026 là mẫu 09-TT Phụ lục I ban hành kèm Thông tư 99/2025/TT-BTC.
Mẫu bảng kê chi tiền thuê lao động thời vụ, bốc xếp, vận chuyển nhỏ lẻ dành cho kế toán doanh nghiệp áp dụng năm 2026 có dạng như sau:
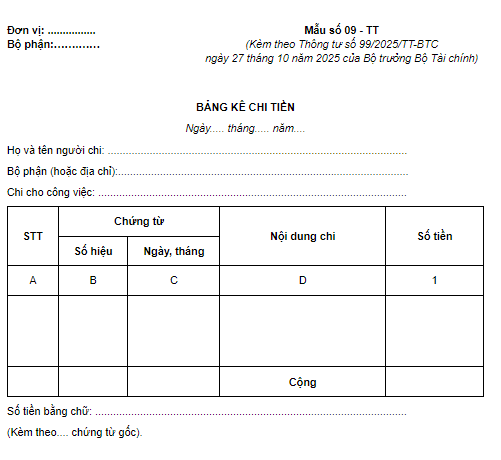
TẢI VỀ: Mẫu bảng kê chi tiền thuê lao động thời vụ, bốc xếp, vận chuyển nhỏ lẻ dành cho kế toán doanh nghiệp áp dụng năm 2026
Mẫu bảng kê chi tiền thuê lao động thời vụ, bốc xếp, vận chuyển nhỏ lẻ dành cho kế toán doanh nghiệp áp dụng năm 2026? (Hình từ Internet)
Phương pháp và trách nhiệm ghi bảng kê chi tiền thuê lao động thời vụ, bốc xếp, vận chuyển nhỏ lẻ dành cho kế toán doanh nghiệp áp dụng năm 2026?
Theo Mục 4 Phần B Phụ lục I ban hành kèm Thông tư 99/2025/TT-BTC quy định phương pháp và trách nhiệm ghi bảng kê chi tiền thuê lao động thời vụ, bốc xếp, vận chuyển nhỏ lẻ dành cho kế toán doanh nghiệp áp dụng năm 2026 như sau:
(1) Mục đích: Bảng kê chi tiền là bảng liệt kê các khoản tiền đã chi, làm căn cứ quyết toán các khoản tiền đã chi và ghi sổ kế toán.
(2) Phương pháp và trách nhiệm ghi
Góc trên bên trái ghi rõ tên đơn vị. Phần đầu ghi rõ họ tên, bộ phận, địa chỉ của người chi tiền và ghi rõ nội dung chi cho công việc gì.
- Cột A,B,C,D ghi rõ số thứ tự, số hiệu, ngày, tháng chứng từ và diễn giải nội dung chi của từng chứng từ.
- Cột 1: Ghi số tiền.
Bảng kê chi tiền phải ghi rõ tổng số tiền bằng chữ và số chứng từ gốc đính kèm.
Bảng kê chi tiền được lập thành 2 bản:
- 1 bản lưu ở thủ quỹ.
- 1 bản lưu ở kế toán quỹ.
Yêu cầu chuyên môn, nghiệp vụ của phần mềm kế toán theo Thông tư 99 gồm những gì?
Căn cứ Điều 28 Thông tư 99/2025/TT-BTC có hiệu lực từ 1/1/2026, quy định về sử dụng phần mềm kế toán như sau:
Quy định về sử dụng phần mềm kế toán
1. Doanh nghiệp có thể sử dụng các phần mềm kế toán để thực hiện công tác kế toán theo quy định tại Thông tư này. Phần mềm kế toán mà doanh nghiệp lựa chọn sử dụng phải đảm bảo tối thiểu các yêu cầu chuyên môn, nghiệp vụ về kế toán như sau:
a) Các quy trình, nghiệp vụ kế toán được thiết lập trên phần mềm phải đảm bảo tuân thủ các quy định của pháp luật kế toán, pháp luật thuế và pháp luật khác có liên quan, không làm thay đổi bản chất, nguyên tắc, phương pháp kế toán và thông tin, số liệu trình bày trên sổ kế toán và Báo cáo tài chính theo quy định.
b) Việc xử lý các quy trình kế toán, các thông tin, số liệu liên quan đến nhau phải đảm bảo sự chính xác, phù hợp, không trùng lắp. Khi sửa chữa phải lưu lại dấu vết các nội dung đã ghi sổ kế toán theo trình tự thời gian.
c) Thông tin, dữ liệu trên phần mềm kế toán phải đảm bảo tính bảo mật, an toàn và phải tuân thủ các quy định của pháp luật về bảo mật, an toàn thông tin. Hệ thống thông tin được thiết lập có khả năng cảnh báo hoặc ngăn chặn việc can thiệp có chủ ý làm thay đổi thông tin, số liệu đã ghi sổ kế toán.
d) Cung cấp đầy đủ, kịp thời được thông tin và dữ liệu đầu ra theo yêu cầu của cơ quan có thẩm quyền và các bên sử dụng dữ liệu, thông tin.
đ) Có khả năng kết nối hoặc sẵn sàng kết nối với các phần mềm có liên quan khi thực hiện công tác kế toán (phần mềm hóa đơn điện tử, chữ ký số,...).
e) Có khả năng nâng cấp, sửa đổi, bổ sung phù hợp với những thay đổi của pháp luật kế toán, thuế và pháp luật khác có liên quan.
2. Người quản lý điều hành doanh nghiệp, kế toán trưởng/phụ trách kế toán và những người có liên quan phải chịu trách nhiệm về tính chính xác, trung thực của thông tin, số liệu kế toán được cung cấp từ phần mềm kế toán.
Theo đó, phần mềm kế toán mà doanh nghiệp lựa chọn sử dụng phải đảm bảo tối thiểu các yêu cầu chuyên môn, nghiệp vụ về kế toán như sau:
- Các quy trình, nghiệp vụ kế toán được thiết lập trên phần mềm phải đảm bảo tuân thủ các quy định của pháp luật kế toán, pháp luật thuế và pháp luật khác có liên quan, không làm thay đổi bản chất, nguyên tắc, phương pháp kế toán và thông tin, số liệu trình bày trên sổ kế toán và Báo cáo tài chính theo quy định.
- Việc xử lý các quy trình kế toán, các thông tin, số liệu liên quan đến nhau phải đảm bảo sự chính xác, phù hợp, không trùng lắp. Khi sửa chữa phải lưu lại dấu vết các nội dung đã ghi sổ kế toán theo trình tự thời gian.
- Thông tin, dữ liệu trên phần mềm kế toán phải đảm bảo tính bảo mật, an toàn và phải tuân thủ các quy định của pháp luật về bảo mật, an toàn thông tin. Hệ thống thông tin được thiết lập có khả năng cảnh báo hoặc ngăn chặn việc can thiệp có chủ ý làm thay đổi thông tin, số liệu đã ghi sổ kế toán.
- Cung cấp đầy đủ, kịp thời được thông tin và dữ liệu đầu ra theo yêu cầu của cơ quan có thẩm quyền và các bên sử dụng dữ liệu, thông tin.
- Có khả năng kết nối hoặc sẵn sàng kết nối với các phần mềm có liên quan khi thực hiện công tác kế toán (phần mềm hóa đơn điện tử, chữ ký số,...).
- Có khả năng nâng cấp, sửa đổi, bổ sung phù hợp với những thay đổi của pháp luật kế toán, thuế và pháp luật khác có liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];